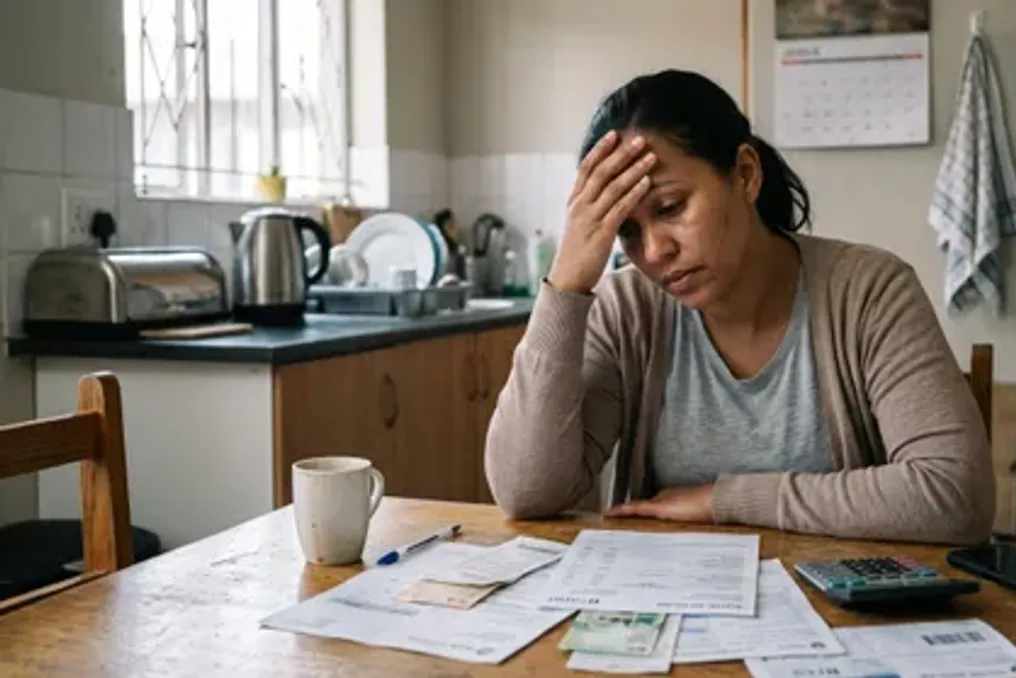
A pressão financeira não afeta apenas a capacidade de cobrir contas; para muitos residentes da África do Sul, a preocupação com dívidas, estabilidade no emprego, investimentos e aposentadoria também deteriora seu estado mental e dificulta a resolução de dificuldades financeiras.
Kim Potgiter, diretora executiva da Chartered Wealth Solutions, observa que a incerteza sobre dinheiro pode rapidamente levar as pessoas a imaginar os piores cenários, revivendo constantemente os mesmos medos sem chegar a uma solução. Segundo ela, sem obter novas informações ou tomar medidas, a situação não muda e a ansiedade persiste.
A dimensão do estresse financeiro é refletida no relatório DebtBusters Money-Stress Tracker de 2026, que inquiriu quase 18.000 assinantes que não receberam aconselhamento sobre dívidas. Os resultados mostraram que 72% dos entrevistados sofriam de estresse financeiro, um aumento em relação ao ano anterior. Entre os afetados, 75% relataram que isso afeta sua saúde, 76% afeta sua vida profissional e 92% afeta sua vida familiar.
A pressão relacionada ao pagamento de dívidas também aumentou. Mais da metade dos entrevistados, especificamente 53%, agora gastam mais de 40% de sua renda líquida em pagamentos de dívidas, em comparação com 48% no ano passado. Uma tensão especial é observada entre pessoas de 35 a 44 anos, onde três em cada quatro gastam mais de 30% da renda após impostos em dívidas — um nível descrito como insustentável.
Quando a preocupação se torna difícil de gerenciar
A psicóloga Dra. Andrea Kellerman, que analisou as consequências psicológicas das conclusões da DebtBusters, afirma que a pressão financeira prolongada pode enfraquecer a capacidade das pessoas de tomar decisões e encontrar maneiras de melhorar sua situação. Ela observa que o estresse acumulado nos últimos cinco anos exauriu a capacidade de tomar decisões mais ponderadas e pensar fora da caixa.
A porcentagem de entrevistados da DebtBusters que se sentiram em beco sem saída aumentou de 29% para 34%. Kellerman acredita que o estresse constante pode causar sentimentos de desesperança e impotência nas pessoas, o que potencialmente leva ao isolamento ou à evitação da resolução de seus problemas. Isso pode se manifestar no adiamento de decisões, contas não resolvidas, adiamento de conversas difíceis ou recusa de oportunidades que poderiam ajudá-los.
A tensão financeira nem sempre significa que uma pessoa está pulando pagamentos ou entrando em atraso. Brett Kaminski, diretor da Atlas Finance, diz que as pessoas podem cumprir todos os pagamentos em dia, continuando ao mesmo tempo a gastar muito tempo se preocupando com a próxima conta ou com como despesas inesperadas afetarão o orçamento do domicílio. Ele acrescenta que o estresse financeiro pode se acumular imperceptivelmente, e até mesmo um pequeno contratempo financeiro pode parecer esmagador quando não há reservas financeiras.
De onde vem a preocupação
Potgiter explica que a atitude das pessoas em relação ao dinheiro é frequentemente formada por experiências e crenças estabelecidas muito antes de começarem a gerenciar suas próprias finanças. Na infância, as pessoas absorvem mensagens sobre se o dinheiro é abundância ou escassez, se causa tensão, se é discutido abertamente ou evitado, e como familiares e pessoas ao seu redor economizam, gastam e se sentem sobre isso.
Quando essas experiências estão enraizadas no medo, na escassez ou na culpa, elas podem influenciar as decisões financeiras e a sensação de segurança e bem-estar de uma pessoa. Potgiter enfatiza que entender as fontes dessas ansiedades financeiras ajuda a separar o que é real na situação financeira atual do que a pessoa pode estar carregando do passado. Ela vê isso especialmente em pessoas que estão se aproximando da aposentadoria, que podem se preocupar por anos com a disponibilidade de fundos suficientes sem definir sua situação financeira real.
Em alguns casos, os números mostram a necessidade de mudanças, e em outros, as pessoas descobrem que estão em uma posição financeira mais forte do que imaginavam. Potgiter conclui que é melhor 'saber do que adivinhar'. Embora um plano financeiro não possa eliminar completamente a incerteza, ele pode substituir algumas suposições e os piores cenários por fatos, fornecendo às pessoas uma base concreta para trabalhar.
Recuperando o controle
Kaminski afirma que combater o estresse financeiro não significa resolver todos os problemas imediatamente. Um primeiro passo importante é o reconhecimento precoce dos sinais de alerta. Ele aconselha começar com uma análise simples de quanto dinheiro entra, quanto sai e quais pagamentos precisam ser feitos até o próximo salário. Além disso, fazer um orçamento pode aliviar o fardo mental de calcular constantemente o que é suportável. Lembretes de débitos, pagamentos e outros prazos financeiros podem reduzir a pressão administrativa sobre as pessoas.
Ele também recomenda que os consumidores que estão achando cada vez mais difícil gerenciar o orçamento procurem um credor ou solicitem aconselhamento financeiro apropriado antes de entrarem em atraso. Potgiter também aconselha a dar pequenos passos práticos quando os problemas financeiros parecem insuperáveis. Tais passos podem incluir abrir um extrato ignorado há muito tempo, analisar gastos, aumentar as contribuições para investimentos ou pedir ajuda.