Investimentos em negócios locais como caminho para o crescimento econômico em KwaZulu-Natal
Leia mais
IOL
iol.co.za

Investimentos em negócios locais como caminho para o crescimento econômico em KwaZulu-Natal

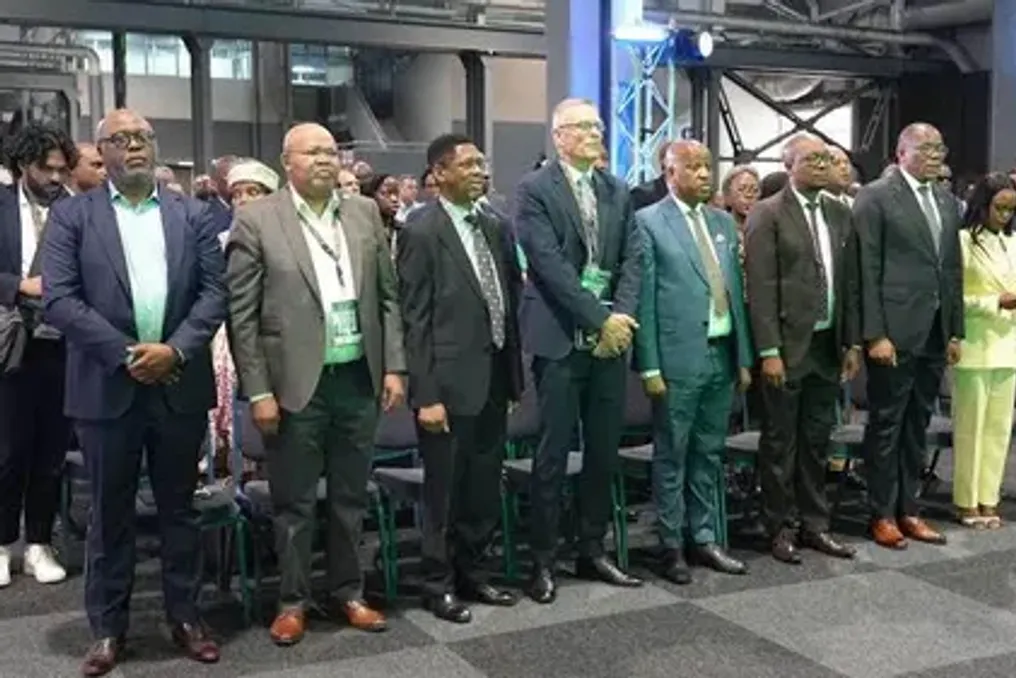
Ao investir bilhões em KwaZulu-Natal, surge a questão de como uma empresa local capaz obtém pedidos, os executa e recebe o pagamento. Esta questão foi levantada por uma palestrante no evento SA Auto Week.

Como empresária que lida com a obtenção de contratos e é responsável pela sua execução, ela entende que por trás de cada obrigação há pessoas dependentes desse negócio. Ela observa que os empreendedores frequentemente ficam desapontados com conversas que constantemente retornam aos mesmos problemas.

Apesar de anos de discussões sobre integração econômica e desenvolvimento de empresas, existem estratégias, seminários e diálogos que precisam ser avaliados quanto ao impacto que essa atividade teve na vida das pessoas que tentam ganhar a vida.

Um exemplo concreto é o investimento da Toyota de 10,4 bilhões de randes em um novo programa Hilux em Prospecton. A produção liga o veículo a fornecedores de componentes, operadores de transporte e trabalhadores qualificados, o que interessa a ela e à equipe de Andrew Kirby, pois os investimentos têm um objetivo comercial e exigem a participação de outras empresas para serem realizados.

A oportunidade reside em entender como se pode contribuir. Um fabricante pode precisar de serviço de manutenção, e uma empresa de logística pode precisar de uma maneira mais eficiente de reduzir atrasos. Existem problemas esperando por soluções por parte dos negócios.

É preciso sair da zona de conforto de esperar pelo anúncio do próximo concurso. Embora os contratos governamentais sejam importantes, as ambições devem se estender às cadeias de suprimentos privadas. É necessário entender as necessidades das grandes empresas e abordá-las com soluções que valham a pena ser adquiridas.

Para isso, é necessária preparação: é preciso entender o problema, calcular o custo da solução e demonstrar ao comprador o que exatamente melhorará. Uma empresa não comprará uma ideia que não foi bem pensada.

Ela apela aos empreendedores para defenderem suas capacidades, conquistarem trabalho e lutarem por uma chance justa de provar seu potencial, enfatizando que podem contribuir para essa economia e devem fazê-lo.

O setor privado também deve considerar como reconhecer essa contribuição. O proprietário de um negócio não deve exigir um sobrenome conhecido ou uma apresentação influente para que sua proposta convincente seja levada a sério. Um empreendedor desconhecido pode entender o problema e ter a capacidade de resolvê-lo.

Se a proposta de valor for forte, ele deve receber uma chance honesta de competir. Os requisitos devem ser claros e a avaliação deve ser feita com base nesses requisitos. Conhecer alguém nunca deve ser mais valorizado do que a capacidade de realizar o trabalho.

Em seguida, é preciso cumprir os compromissos assumidos. É aqui que o governo deve resolver os danos causados por faturas tardias e não pagas. O relatório do Tesouro Nacional do terceiro trimestre de 2025/26 mostrou que, até o final de dezembro de 2025, os departamentos provinciais de KwaZulu-Natal não haviam pago cerca de 2,1 bilhões de randes em contas com mais de 30 dias. Estas contas representam dinheiro que estava esperando ser recebido pelas empresas.

Quando o pagamento por trabalho devidamente realizado é atrasado, as consequências podem se espalhar por todo o negócio. O funcionário continua esperando o salário, e o fornecedor, o pagamento. O proprietário é forçado a explicar por que os compromissos não podem ser cumpridos, negociar tempo adicional e tentar manter as operações.

Uma falha nos pagamentos governamentais pode resultar em uma crise de reputação para o empreendedor. Os funcionários podem perder a confiança, e os fornecedores podem retirar linhas de crédito. O nome do proprietário fica ligado a uma promessa quebrada, mesmo que os fundos necessários estejam com o cliente.

O governo deve responder por esse dano. O pagamento pelo trabalho concluído é uma obrigação. Os proprietários de negócios não devem passar o tempo enviando e-mails constantes exigindo dinheiro que já foi ganho, tentando gerenciar ao mesmo tempo o próximo projeto.

É inútil encorajar os empreendedores ao crescimento e depois deixá-los financiar os atrasos do governo. A disciplina de pagamento deve estar presente em qualquer discussão séria sobre desenvolvimento econômico.

Da mesma forma, a disciplina de medição de resultados é importante. Um seminário concluído é uma atividade. São necessárias provas adicionais de que o participante obteve clientes ou receita. É preciso estabelecer se o apoio mudou algo importante para as pessoas para quem era destinado.

Atividade após atividade sem resultados ou impacto demonstrados não pode ser considerada sucesso. Se as empresas continuam sem acesso a trabalho ou sem conseguir se sustentar, é preciso investigar o que deu errado e quem é responsável por corrigir a situação.

Portanto, a autora defende uma Estrutura de Cooperação para maior impacto. É preciso começar com um problema claramente definido, reunindo o comprador, o negócio e os parceiros necessários para a implementação da solução. Um pedido confiável pode exigir apoio financeiro ou técnico. Cada parceiro deve conhecer sua área de responsabilidade e prazos.

A estrutura também exige a definição de um ponto de partida e a verificação das mudanças. Competir por reconhecimento mantendo o mesmo problema não resolvido desperdiça a oportunidade de colaboração.

Para a autora, SA Auto Week significa a oportunidade de ligar investimentos a empresas capazes e negociar o trabalho que elas assumirão. O desejo é saber, após o encontro, quais oportunidades serão perseguidas e quem as promoverá. No próximo encontro, é necessário relatar os pedidos feitos, o trabalho realizado e os pagamentos efetuados, para que as pessoas que ganham com esse trabalho tenham algo para relatar.
Histórias semelhantes

O crescimento das pequenas empresas na África do Sul impulsiona o desenvolvimento da economia do país
Leia mais
iol.co.za

O crescimento das pequenas empresas na África do Sul impulsiona o desenvolvimento da economia do país

Pequenas e médias empresas (PMEs) e negócios em townships sul-africanos desempenham um papel fundamental na criação de empregos e na manutenção da circulação local de dinheiro. No entanto, para passar da mera sobrevivência a um crescimento sustentável, essas empresas necessitam criticamente de acesso a financiamento, infraestrutura, mercados e ferramentas digitais.

Todas as manhãs, pequenos negócios abrem-se nas comunidades e townships sul-africanos: o dono de uma loja spaza reabastece as prateleiras, o designer de township embala um pedido online e o proprietário de salão recebe um novo cabeleireiro. Esses negócios contribuem para formar uma economia que sustenta o movimento de dinheiro dentro das comunidades locais.

Embora individualmente essas empresas possam ser pequenas, juntas elas representam um dos motores mais importantes do engajamento econômico e das oportunidades na África do Sul. Isso é visível no número de empregos criados, nas comunidades atendidas e na receita que geram, gastam e investem perto de casa.

No entanto, muitas dessas empresas continuam a enfrentar sérias dificuldades. A razão não reside na falta de ambição ou determinação, mas sim no fato de que as condições frequentemente estão contra elas.

O governo sul-africano observa que as pequenas empresas são uma força significativa na economia do país: elas constituem 91% dos negócios formais, fornecem cerca de 60% do emprego e contribuem com até 34% do PIB. A economia dos townships é avaliada em mais de 900 bilhões de rand por ano e é responsável por quase 19,5% do emprego total.

Esses dados mostram claramente que, para alcançar um crescimento econômico inclusivo, as PMEs e os negócios operando em townships e outras comunidades não podem ser ignorados. O desafio não é tanto atrair novos empreendedores, mas sim ajudar as PMEs existentes a transitar do estado de sobrevivência para a sustentabilidade e, em seguida, para o crescimento.

Os empreendedores precisam de acesso a recursos financeiros, infraestrutura confiável, regulamentação simplificada e a capacidade de acessar mercados maiores. Como os consumidores realizam compras online com mais frequência, a competência digital também se torna um requisito necessário, pois é isso que permite aos negócios ir além dos clientes que passam pela porta.

De acordo com o Índice de Confiança de PMEs da Mastercard, as PMEs sul-africanas possuem uma base digital sólida e são comercialmente maduras; muitos já demonstram uma adoção digital confiável de pagamentos. Esses empreendedores usam a tecnologia não pela tecnologia em si, mas em busca de ferramentas práticas para melhorar a gestão do negócio. Mais da metade das PMEs pesquisadas (55%) citou soluções de pagamento simples e contínuas como uma oportunidade importante para o crescimento, e o processamento seguro de pagamentos com proteção contra ataques cibernéticos foi o segundo mais importante (51%).

Isso marca uma mudança importante na compreensão do crescimento das PMEs: as ferramentas digitais tornaram-se uma parte inseparável de como as empresas atraem clientes, geram vendas e constroem estruturas de longo prazo. Um empreendedor pode promover produtos através das redes sociais, vender através de plataformas digitais, aceitar pagamentos digitais e gerenciar operações diárias com tecnologia, permanecendo ao mesmo tempo em sua comunidade.

A pesquisa da Mastercard sobre comércio eletrônico na África do Sul para 2026 confirma essa tendência. Ela prevê que, em 2026, os sul-africanos gastarão cerca de 159 bilhões de rand online, sendo que o comércio online representará em média 10% do volume total de varejo do país. Dez anos atrás, a participação do comércio online era de apenas 1% do volume total de vendas. O estudo também destaca que o comércio digital está se tornando parte do comércio cotidiano, quando as empresas utilizam plataformas online, marketplaces e ferramentas digitais para expandir suas atividades, aumentar a eficiência e alcançar mais consumidores.

Gabriel Swanepoel, presidente da divisão da Mastercard para África, declarou que «a colaboração transforma a oportunidade digital em crescimento real para pequenas empresas. Trabalhando com fintechs, bancos e o governo, a Mastercard ajuda a tornar os pagamentos digitais, a tecnologia e as habilidades mais acessíveis para as PMEs, fornecendo-lhes tanto as ferramentas necessárias para escalar quanto o acesso a mercados mais amplos. Os negócios hoje não estão mais limitados à rua onde começaram. Com as parcerias e ferramentas certas, eles podem escalar em qualquer lugar».

A África do Sul possui energia empreendedora. Atualmente, estão sendo feitos esforços para criar condições que permitam que essa energia se transforme em negócios sustentáveis. O cerne da questão é criar uma economia onde o pequeno negócio seja definido não pelo tamanho de seu balanço, sua localização ou o bairro onde começou, mas sim pelo seu potencial. Isso significa expandir o acesso aos mercados, garantir a fácil disponibilidade de ferramentas digitais e fortalecer as conexões que ligam as pequenas empresas às oportunidades circundantes.

Desde lojas spaza em townships até empresas digitalizadas, as PMEs têm o potencial de ir além de seus mercados imediatos, criar empregos e contribuir significativamente para a economia. Agora, o desafio é garantir que elas tenham as ferramentas, conexões e oportunidades necessárias para realizar esse potencial em crescimento sustentável. Este trabalho faz parte do compromisso global da Mastercard de conectar e proteger 500 milhões de pessoas e pequenas empresas no caminho para o bem-estar financeiro.

Como a Mastercard ajuda as pequenas e médias empresas da África do Sul a crescer através da digitalização
Leia mais
iol.co.za

Como a Mastercard ajuda as pequenas e médias empresas da África do Sul a crescer através da digitalização

As pequenas e médias empresas (PMEs) na África do Sul, que contam com quase três milhões de estabelecimentos, desempenham um papel fundamental na economia do país, garantindo mais de 60% do emprego e cerca de 34% do produto interno bruto, de acordo com estimativas setoriais.

Esses empreendimentos incluem proprietários de mini-mercados em Soweto, cabeleireiros em Durban e vendedores de produtos frescos em Limpopo, cujo comércio diário sustenta famílias e o funcionamento das comunidades.

No entanto, existe uma lacuna significativa entre a contribuição dessas empresas e o que elas recebem em troca. Dados do IFC de 2024 sugerem um déficit de crédito global de US$ 5,7 trilhões para micro, pequenas e médias empresas (MPMEs), que aumenta para US$ 8 trilhões quando se inclui negócios informais.

Em mercados em desenvolvimento, 70% das MPMEs não têm financiamento suficiente. Para a África do Sul, com suas altas taxas de desemprego, isso não é apenas uma falta de fundos, mas uma barreira estrutural para os empreendimentos mais aptos a absorver trabalhadores e criar fontes de renda.

A Mastercard acredita que um dos fatores de crescimento mais transformadores para as PMEs é a capacidade de aceitar pagamentos e ter acesso a produtos personalizados, especificamente a recepção simples e segura de pagamentos digitais pelos comerciantes.

Quando um negócio pode aceitar cartões, pagamento por aproximação ou código QR, isso vai além de uma simples transação. Isso promove a gradual entrada do negócio na economia formal, a formação de um histórico financeiro verificável e o aumento da visibilidade para credores, fornecedores e novos clientes. Soluções abrangentes de aceitação de pagamentos e soluções personalizadas de emissão podem servir como ponte entre a informalidade e as oportunidades.

A Mastercard triplicou o número de pontos de aceitação de pagamentos em todo o mundo, atingindo mais de 150 milhões de pontos em lojas e online. Na África, a rede de aceitação de pagamentos da Mastercard cresceu 45% em 2025, integrando milhões de consumidores e pequenas empresas na crescente economia digital do continente.

Embora a África do Sul tenha um alto nível de serviços bancários à população, as operações diárias, especialmente no setor informal, permanecem predominantemente em dinheiro. Essa situação está começando a mudar, e a mudança já é notável na África do Sul. De acordo com o Índice de Confiança das PMEs da Mastercard, 90% das PMEs pesquisadas na África do Sul relataram a implementação de pagamentos digitais.

Os empreendimentos consideram os benefícios mais importantes dos pagamentos digitais como pagamentos transparentes a fornecedores (89%), transações multicanais mais eficientes (87%) e acesso mais rápido às receitas (72%).

A aceitação digital de pagamentos faz mais do que simplesmente substituir o dinheiro no caixa; ela permite que as PMEs rastreiem e gerenciem despesas, criem históricos de transações verificáveis e incentivem o uso de cartões, reduzindo a dependência de dinheiro e acelerando a formalização da economia informal. No entanto, a aceitação de pagamentos não deve permanecer um privilégio de grandes varejistas com terminais dedicados.

São cruciais soluções que ajudam os negócios. A tecnologia Tap on Phone da Mastercard, disponível em mais de 115 países, permite que pequenos comerciantes transformem qualquer smartphone em um terminal de pagamento. Combinado com contas de PME em tempo real e emissão de cartões, físicos ou virtuais, isso permite que os comerciantes aceitem pagamentos e gerenciem as finanças de seus negócios em um único passo.

Um comerciante que pode aceitar cartões, pagar fornecedores digitalmente e separar despesas pessoais e comerciais constrói um histórico financeiro, e com ele, um caminho para obter capital no médio e longo prazo. Para um vendedor ambulante em Joanesburgo ou um operador turístico em Cidade do Cabo, essa é a diferença entre participar da economia digital e ser excluído dela.

O crescimento baseado em pagamentos digitais só é possível com a confiança das pessoas no sistema. Aqui, o investimento da Mastercard em infraestrutura de segurança é crucial. O serviço de tokenização da Mastercard, MDES, agora processa 30% de todas as transações Mastercard no mundo, processando um bilhão de transações tokenizadas semanalmente.

No entanto, a tokenização vai além de garantir a segurança na aceitação de pagamentos. Ela está na base dos cartões virtuais e credenciais tokenizadas, permitindo que as PMEs realizem pagamentos seguros a fornecedores online, e alimenta carteiras digitais como Apple Pay e Samsung Pay, que os consumidores esperam cada vez mais que os comerciantes aceitem.

Combinado com detecção de fraudes baseada em inteligência artificial, essa abordagem de segurança em múltiplas camadas garante que os pagamentos digitais sejam não apenas convenientes, mas também uma forma de operação amplamente reconhecida como segura. Para as PMEs, onde um incidente de fraude pode ter consequências devastadoras, esse nível de proteção afeta diretamente a decisão do proprietário do negócio de migrar para métodos digitais ou permanecer com dinheiro.

Click to Pay, a experiência simplificada de pagamento online da Mastercard, está disponível em muitos países e suportada por uma ampla gama de ativadores de pagamento. Ao combinar tokenização e chaves de pagamento, torna o processo de compras online tão simples quanto pagar em uma loja, abrindo o comércio eletrônico para pequenas empresas que antes o consideravam muito complexo ou arriscado.

A aceitação de pagamentos é apenas o ponto de partida. O crescimento sustentável exige mais. As PMEs precisam de acesso a capital de giro, ferramentas de gestão financeira e conexões com mercados mais amplos. É aqui que o verdadeiro trabalho de integração econômica acontece, e isso requer colaboração intersetorial.

Soluções abrangentes de aceitação e emissão revelam o valor real. Quando um comerciante que aceita pagamentos digitais também recebe um cartão Mastercard com gerenciamento de despesas integrado e acesso a capital de giro, todo o ciclo de vida financeiro desse negócio se torna visível. A aceitação gera receita, e a emissão permite gerenciar e reinvestir essa receita.

Juntas, elas criam transparência financeira, que abre portas para o crédito. A Mastercard oferece uma ampla gama de soluções de pagamento integradas projetadas para ajudar as PMEs a gerenciar despesas, controlar gastos com cartões e otimizar operações, adaptadas às diversas necessidades das empresas, desde startups até empresas em crescimento.

A parceria da Mastercard com o serviço fintech africano SAVA, no âmbito do programa Mastercard Strive de apoio a PMEs, capacita pequenas empresas da África por meio de tecnologias de gestão financeira desenvolvidas considerando as realidades de operar em mercados emergentes, onde uma ferramenta de contabilidade confiável pode ser tão valiosa quanto uma linha de crédito.

A parceria com a BoxCommerce para lançar um cartão pré-pago baseado na Mastercard fornece às PMEs acesso rápido, seguro e direto aos seus rendimentos. Esses cartões, disponíveis em formato virtual e físico e totalmente integrados ao painel de controle do comerciante BoxCommerce, permitem receber pagamentos quase em tempo real, ajudando as PMEs a gerenciar melhor o fluxo de caixa e reinvestir os ganhos diretamente em estoque e operações, sem depender de sistemas bancários tradicionais.

O Mastercard Move permite que instituições financeiras forneçam pagamentos transfronteiriços rápidos e seguros através de plataformas móveis com custos menores e maior transparência. Para as PMEs sul-africanas que importam mercadorias do Quênia ou exportam artesanato para a Europa, essa capacidade de enviar e receber pagamentos internacionais sem taxas exorbitantes é um diferencial chave entre a atividade local e a global.

Por muito tempo, a narrativa sobre as PMEs africanas focou na sobrevivência. A resiliência é valorizada, mas isso não deve ser o limite. A questão não é se as pequenas empresas conseguirão resistir ao teste, mas se os sistemas estão sendo projetados ao seu redor para apoiá-las e ajudá-las a prosperar na era digital.

O mercado projetado de pagamentos digitais na África, avaliado em US$ 1,5 trilhão até 2030, representa uma enorme oportunidade, mas esse número só se tornará realidade quando os mini-mercados, pequenos comerciantes e cafés nos assentamentos puderem participar igualmente dessa economia.

Com o tempo, à medida que a aceitação de pagamentos se tornar mais universal, isso pode expandir a base tributária, apoiar a formalização do emprego e ajudar a reduzir o isolamento econômico. O papel da Mastercard nessa evolução é intencional. Capacitar as PMEs é uma prioridade estratégica não apenas para manter os negócios, mas para permitir que eles cresçam com propósito.

Este compromisso é refletido no objetivo da Mastercard de conectar e proteger 500 milhões de pessoas e pequenas empresas no caminho para o bem-estar financeiro até 2030. Ao fornecer acesso às ferramentas, tecnologias e soluções financeiras necessárias, as PMEs estão melhor preparadas para ir além da sobrevivência e avançar para um impacto significativo.

O futuro será moldado por aqueles que o criam. Para a África do Sul, isso significa três milhões de pequenas empresas — e os ecossistemas prontos para apoiá-las.

Popular