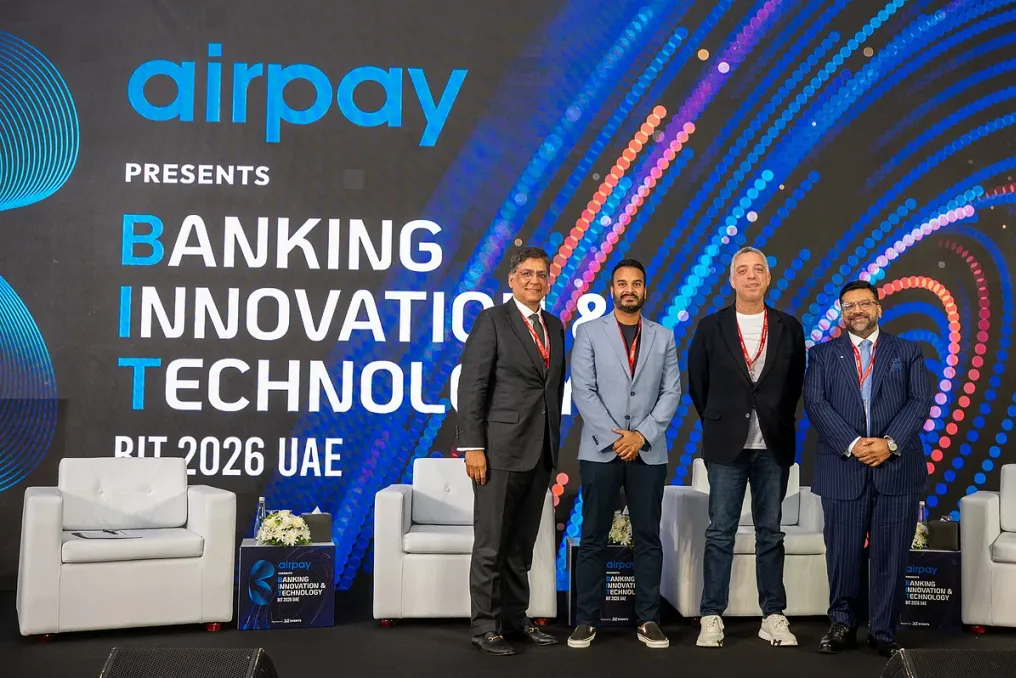
Líderes da indústria declararam que o crédito nos Emirados Árabes Unidos (EAU) está gradualmente se afastando das classificações de crédito tradicionais. Empresas de fintech e bancos estão começando a usar dados alternativos para avaliar clientes que podem não ter um histórico de crédito formal. Isso foi dito no Summit de Inovação e Tecnologia Bancária (BIT Summit) em Dubai na terça-feira.
Essa transição permite que os credores tomem decisões mais rápidas e perspicazes, analisando dados de sistemas de pagamento, transferências de dinheiro e folha de pagamento para entender o comportamento financeiro do cliente, bem como sua disposição e capacidade de pagar a dívida. Para uma grande parte dos consumidores, especialmente aqueles sem um histórico de crédito estabelecido, esses dados podem abrir acesso a serviços financeiros que de outra forma seriam inacessíveis.
No entanto, à medida que as instituições financeiras obtêm acesso a dados cada vez mais detalhados sobre os clientes, o setor enfrenta um problema correlato: quão profunda deve ser a personalização. Os palestrantes em um debate separado enfatizaram que a transparência e o consentimento explícito serão condições críticas para que os serviços baseados em dados permaneçam úteis e não intrusivos.
Omayr Ansari, CEO e cofundador da ABHI, observou que o crédito se tornou uma área chave para as empresas de fintech devido à margem que oferece, e os dados alternativos abrem novas oportunidades para a análise de risco de clientes. Ele afirmou: 'Toda empresa de fintech sonha em se tornar um banco, e todos os caminhos levam ao crédito quando se trata de fintech, porque é lá que há margem, pois você basicamente estabelece que não há mais margem. Agora o foco é como você pode fazer a análise de risco para fornecer esse crédito.'
Ansari acrescentou que a ABHI utiliza dados de transferências de dinheiro em vários mercados, incluindo os EAU, para apoiar decisões de crédito, e também usa dados do Sistema de Pagamento de Salários (WPS) nos EAU. Ele explicou: 'Estes são dados alternativos que você agora pode usar para fornecer serviços de crédito. Trabalhamos com muitos provedores de transferência de dinheiro (para acessar os dados) que nos ajudam nas decisões de análise de risco.' Ele também observou que 'a maioria, 99,9% dos nossos clientes, por exemplo, não tem classificação de crédito, então você pode extrair dados para fazer a análise de risco e fornecer-lhes um nível básico de serviço, que é nosso principal produto?'
Walid Hassouna, fundador e CEO do grupo Valu, apontou que a limitação da pontuação de crédito tradicional era sua forte dependência do comportamento passado dos mutuários. Analisando a experiência da empresa no Egito em 2017, ele relatou que as informações dos bureaus de crédito ajudavam os credores a tomar decisões com base nas ações passadas dos clientes. 'Nós usávamos pontuação de crédito. Os bureaus de crédito essencialmente forneciam crédito a clientes que haviam tomado empréstimos anteriormente através de canais oficiais. Assim, na verdade, nós não adicionávamos nada; nós apenas olhávamos para trás, para essas informações e tomávamos uma decisão.'
Hassouna continuou que o uso de múltiplas camadas de dados permitiu que os credores tomassem decisões mais prospectivas. Ele enfatizou que as mudanças nos dados melhoram a avaliação de riscos e a atração de clientes. 'Então, o que fizemos (agora) é usar várias camadas de dados de mercado, e a boa notícia é que cada pequena mudança reduz nossa probabilidade de inadimplência e aumenta o número de clientes atraídos por capital. E agora estamos olhando para frente, não para trás.'
Amit Malhotra, líder global de banking de varejo no Abu Dhabi Islamic Bank (ADIB), sugeriu que o futuro do crédito será cada vez mais determinado pelas finanças em tempo real e pelo modelagem preditiva incorporada na vida diária dos clientes. 'Acho que o futuro do crédito e do financiamento, como o conhecemos hoje, pode ser descrito em poucas palavras: em tempo real, preditivo, absolutamente baseado em dados, orientado ao cliente ou hiperpersonalizado, como chamamos, e, o mais importante, oportuno.'
Malhotra também observou que, em vez de os clientes procurarem os bancos apenas quando precisam de financiamento, os produtos financeiros estão cada vez mais integrados ao caminho geral do cliente. 'Hoje, o consumo financeiro ocorre na verdade com base em como os consumidores consomem o produto final. Assim, cada vez mais finanças estão sendo incorporadas ao ecossistema e ao ciclo de vida do cliente.'
No entanto, o crescente uso de dados do cliente levanta outra questão: onde as instituições financeiras devem traçar a linha? Basel Nezam, vice-presidente e chefe de produtos de valor agregado na Network International, observou que obter o consentimento do cliente pode ser difícil por si só, especialmente quando as empresas tentam tornar os serviços mais personalizados. 'Às vezes, é mais fácil dizer do que fazer, porque a interação com o cliente para obter esse consentimento pode ser difícil em si. Como você fornece personalização de forma que não pareça invasiva? Acho que existem certas linhas vermelhas que não devem ser cruzadas.'
Ele alertou que informações confidenciais, incluindo transações médicas, podem levantar preocupações éticas ao serem usadas para personalização. 'Por exemplo, o acesso às transações médicas das pessoas para lhes dar conselhos... ou para outros fins confidenciais levanta questões éticas. Existem limites que não devem ser ultrapassados. O consentimento é por onde você começa.'
Dipak Sarup, vice-presidente executivo do grupo e diretor de desenvolvimento corporativo na Thriwe, afirmou que a transparência deve acompanhar o consentimento se os bancos e marcas quiserem conquistar a confiança duradoura dos clientes. 'Do ponto de vista ético e moral, acredito que o consentimento do cliente é a chave. Quão longe as marcas e os bancos podem ir, eles devem ser muito transparentes sobre como obtêm os dados e em que grau desejam usá-los.'
Sarup acrescentou que o consentimento explícito em cada etapa pode transformar o uso de dados em parte de um relacionamento de confiança mais amplo, em vez de apenas uma exigência de conformidade. 'Se for feito de forma o mais explícita possível para o consumidor final, e houver consentimento explícito em cada etapa, eu acho que isso não é apenas marcar uma caixa. É realmente um jogo de papel de parceiro confiável.'
Ele advertiu que a personalização que não é transparente para os clientes pode rapidamente se tornar desagradável. 'Tudo o que é feito de maneira um pouco oculta, sem manifestação explícita para o cliente, eu acho que também beira o que se torna um pouco assustador.'