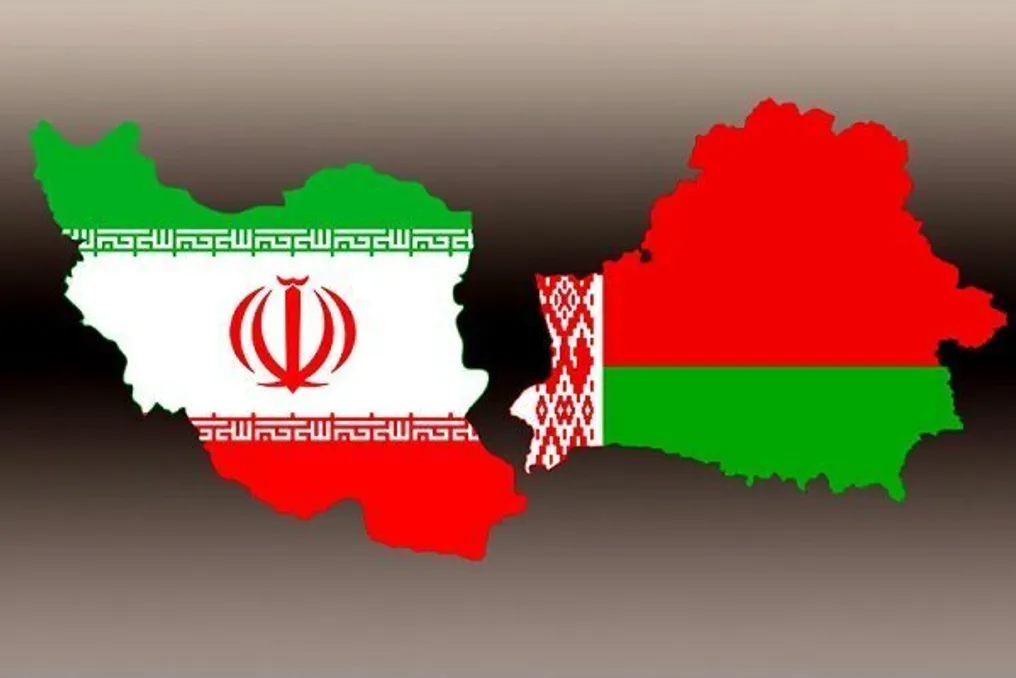
Irã e Bielorrússia discutem expansão da cooperação cambial e bancária em reunião de comitês
Leia mais
Tehran Times
www.tehrantimes.com

Irã e Bielorrússia discutem expansão da cooperação cambial e bancária em reunião de comitês

A 19ª reunião do Comitê Conjunto de Cooperação Econômica entre a República Islâmica do Irã e a República da Bielorrússia ocorreu em Minsk. Delegações de alto nível de ambos os países participaram, e a principal atenção foi dada à simplificação das operações bancárias e à expansão da interação financeira.

De acordo com a IRNA, citando o Banco Central, a delegação do banco, liderada por Hossein Kashiri, diretor executivo de relações internacionais e cooperação, conduziu negociações de quatro dias (de 29 de setembro a 2 de outubro) com colegas bielorrussos. O objetivo dessas discussões era encontrar soluções práticas para remover obstáculos nas transações cambiais e bancárias.

Uma das decisões chave da reunião foi a criação de um mecanismo permanente para a realização de reuniões bilaterais ao nível dos bancos centrais, bancos comerciais e instituições financeiras dos dois países. Este passo visa apoiar eficazmente os fluxos comerciais e a troca econômica, bem como aumentar os investimentos mútuos.

Durante as negociações, Kashiri enfatizou a disposição do sistema financeiro e das instituições bancárias do Irã em atrair investimentos diretos, com base nas ricas oportunidades econômicas do país, e expressou a vontade dos bancos bielorrussos de participar em grandes projetos econômicos e comerciais no Irã.

Esta reunião, organizada para aprofundar as relações bilaterais em áreas financeiras especializadas, é vista como uma etapa importante no caminho para a independência cambial e a diversificação das vias financeiras entre os dois países no contexto atual da economia mundial.

Antes da sessão do Comitê Econômico Conjunto Irã-Bielorrússia, o diretor da Divisão da Ásia Central, Cáucaso e Rússia da Organização para a Promoção do Comércio do Irã anunciou que o volume de comércio entre o Irã e a Bielorrússia atingiu 76 milhões de dólares americanos em 2025.

Segundo a IRNA, citando a Organização para a Promoção do Comércio do Irã, Mehdi Babaei observou que os produtos agrícolas e petroquímicos constituíram a maior parte das exportações do Irã para a Bielorrússia. Ele também informou que a 19ª reunião do Comitê Conjunto contará com a participação de Seyed Mohammad Atabak, ministro da Indústria, Mineração e Comércio, e do ministro da Indústria da Bielorrússia.

Babaei considerou a realização de comitês conjuntos como fundamental para fortalecer e expandir a cooperação mútua, acrescentando que esta reunião focará no desenvolvimento da interação nas áreas de comércio, indústria, agricultura, investimento, saúde e farmacêutica, bem como no fortalecimento dos contatos entre os setores privados de ambos os países para maximizar os laços comercial-econômicos entre o Irã e a Bielorrússia.

Segundo ele, um memorando de entendimento será assinado entre os ministros da indústria dos dois países após a reunião. Outras atividades planejadas incluem encontros com o Primeiro-Ministro e funcionários da Bielorrússia, bem como a abertura de um pavilhão comercial especial do Irã para os estados membros da União Econômica Eurasiática na feira «InnoProm Belarus».

Mais cedo, em meados de agosto, o vice-ministro iraniano de agricultura para planejamento e questões econômicas se reuniu com o ministro da Agricultura e Alimentação da Bielorrússia, discutindo o desenvolvimento da cooperação bilateral em fertilizantes agrícolas, maquinário e investimentos conjuntos.

De acordo com a Mehr News Agency, Akbar Fati, vice-ministro iraniano de agricultura para planejamento e questões econômicas, negociou com Yuriy Gorlov, ministro da Agricultura e Alimentação da Bielorrússia, no âmbito da 7ª reunião do Conselho de Política Agrícola e Industrial da União Econômica Eurasiática, realizada em Almaty, Cazaquistão.

Nesta reunião, foram examinadas potenciais direções para o desenvolvimento da cooperação agrícola e econômica entre a República Islâmica do Irã e a República da Bielorrússia, sendo que ambas as partes enfatizaram a necessidade de fortalecer os laços bilaterais e utilizar os recursos disponíveis para desenvolver o comércio e os investimentos na agricultura.

Um dos principais temas das negociações foi a continuação e o desenvolvimento da cooperação no fornecimento e comércio de fertilizantes potássicos e fosfatados. Nesse sentido, foram consideradas as possibilidades de expandir a parceria comercial, bem como estudadas áreas para investimentos conjuntos na produção e fornecimento de matérias-primas agroindustriais.

O lado iraniano, destacando a importância do abastecimento sustentável das necessidades do setor agrícola, enfatizou o uso das capacidades dos estados membros da CEAEU para diversificar as fontes de suprimento e desenvolver a cooperação de longo prazo.

Também foram discutidas nesta reunião as possibilidades de trabalho conjunto no setor de máquinas e equipamentos agrícolas. Ambas as partes sublinharam a importância de identificar empresas produtoras e representantes do setor privado de ambos os países para criar condições para a troca de tecnologias e investimentos conjuntos em tecnologia agrícola.

Outro foco foi o comércio de produtos agrícolas e alimentícios entre o Irã e a Bielorrússia. Neste contexto, foi analisado o potencial de aumento do volume de comércio em segmentos como carne de frango, laticínios e diversas frutas, bem como ressaltada a necessidade de facilitar o comércio e criar condições favoráveis para uma maior presença de produtores e exportadores de ambos os países nos mercados um do outro.
Histórias semelhantes

Estudo da Google e Redseer prevê que o mercado de comércio rápido na Índia cresça para US$ 90 bilhões até 2031
Leia mais
yourstory.com

Estudo da Google e Redseer prevê que o mercado de comércio rápido na Índia cresça para US$ 90 bilhões até 2031

De acordo com um relatório conjunto publicado na quarta-feira pelas empresas Google e Redseer Strategy Consultants, o mercado de comércio rápido na Índia demonstra um potencial de crescimento significativo. Prevê-se que o volume deste mercado aumente de US$ 13 bilhões no ano atual para US$ 90 bilhões até 2031.

O relatório, intitulado «Think Quick Commerce: Unlocking the $90B Opportunity», sugere que nos próximos cinco anos, o número de compradores ativos mensais de comércio rápido no país atingirá a marca de 100 milhões de pessoas. Esse crescimento já está sendo observado em tempo real: espera-se que as vendas no setor de comércio rápido aumentem em 110% em comparação com o ano anterior durante a temporada festiva atual, representando cerca de 18% de todas as compras online durante os feriados na Índia.

Os analistas do setor atribuem essa dinâmica a duas mudanças principais: os moradores estão usando cada vez mais aplicativos para receber suprimentos mensais completos em 10 minutos, e compradores de cidades menores estão experimentando essas plataformas pela primeira vez.

As grandes cidades serão o motor do crescimento do mercado em cerca de 60% até 2031. Atualmente, o comércio rápido representa cerca de 6% do volume total de varejo nas metrópoles indianas, mas os pesquisadores esperam que essa fatia aumente para 20–23%. No mesmo período, a base de usuários urbanos quase dobrará — de 28 milhões para 50 milhões.

Os moradores das grandes cidades estão encomendando cada vez mais reposições completas de despensa, e não apenas produtos de última hora ou ingredientes esquecidos. As plataformas estão se adaptando a essa mudança, oferecendo tamanhos de embalagem maiores, preços por volume mais vantajosos e lembretes automáticos de pedidos repetidos.

Produtos de maior valor também estão ganhando popularidade, como cosméticos, artigos para casa e eletrônicos vendidos através de entrega rápida. Estima-se que o volume de vendas desses itens crescerá de US$ 3 bilhões no ano fiscal de 2026 para uma faixa de US$ 21–27 bilhões até 2031.

Além dos grandes centros urbanos, os aplicativos visam um mercado de cerca de 200 milhões de compradores online em mais de 300 cidades pequenas. Espera-se que o número mensal de usuários ativos nessas regiões aumente quatro a cinco vezes, atingindo 60 milhões até 2031.

Embora a conscientização seja alta — mais de 95% dos moradores de cidades pequenas que não usam o serviço sabem o que é comércio rápido —, convencer esses moradores a fazer pedidos regulares continua sendo um desafio. Taxas de entrega elevadas, tamanho pequeno do carrinho e dúvidas sobre a frescura dos produtos frequentemente impedem isso.

O relatório observa que os compradores fora dos principais polos geralmente valorizam mais a velocidade pura. Para garantir o cumprimento das previsões, as plataformas estão testando intervalos de entrega flexíveis para reduzir os custos de execução de pedidos, incluindo marcas regionais locais juntamente com as nacionais e oferecendo tamanhos de amostra por um preço mais baixo.

Kushal Bhatnagar, parceiro da Redseer Strategy Consultants, observou: «O comércio rápido foi construído inicialmente em uma ideia simples: entregar um produto conhecido ao cliente em poucos minutos. O caminho para um mercado de US$ 90 bilhões está se tornando mais complexo, pois a maioria dos gastos no varejo não funciona dessa maneira. As compras mensais de alimentos dependem do tamanho da embalagem e do preço, enquanto a compra de um telefone ou cosméticos exige pesquisa e confiança. As plataformas precisam entender onde exatamente a velocidade realmente impulsiona as vendas e onde outros fatores desempenham um papel maior».

Karan Dugar, líder de indústria para comércio rápido e tecnologia de alimentos na Google Índia, acrescentou: «O comércio rápido na Índia não é mais um plano universal. Os hábitos de compra variam muito dependendo se você está em uma metrópole ou em uma cidade pequena, ou se está comprando leite diário versus eletrônicos caros. À medida que o setor se aproxima de 100 milhões de compradores mensais, vencerão aquelas plataformas que conseguirem adaptar sua estratégia a essas nuances sutis».

Governador do RBI Sanjay Malhotra afirma que pequena comissão MDR não afetará muito os volumes de transações UPI
Leia mais
yourstory.com

Governador do RBI Sanjay Malhotra afirma que pequena comissão MDR não afetará muito os volumes de transações UPI

O governador do Banco da Reserva da Índia (RBI), Sanjay Malhotra, informou na quarta-feira que a introdução de uma 'pequena comissão' na forma de taxa de desconto ao vendedor (MDR) não terá um 'impacto significativo' no volume de transações UPI.

Ao se dirigir a jornalistas na sede do banco central, ele observou: 'Atualmente, não estamos vendo uma redução nos volumes. E pessoalmente, não acho que uma pequena comissão terá um impacto significativo nos volumes.'

Vale notar que no mês passado, o governo permitiu a cobrança de MDR, segundo o qual transações acima de 2000 rúpias são tributadas com uma comissão de 0,4%.

Falando com jornalistas algumas horas após o anúncio do aumento da taxa e enfatizando que a redução da taxa está excluída, Malhotra declarou que o crescimento do crédito bancário permanecerá forte no futuro e continuará a impulsionar a atividade econômica geral.

Ele reconheceu que o RBI está ciente do possível impacto negativo na qualidade dos ativos de credores não bancários em meio ao excesso de liquidez, mas esclareceu que o banco central não espera tal desenvolvimento.

Além disso, ele acrescentou que a liquidez sistêmica não permanecerá em um superávit tão alto quanto nas últimas semanas por um período muito longo.

O burocrata de carreira, que se tornou banqueiro central, citou o esquema FCNR(B), pelo qual os bancos atraíram quase 133 bilhões de dólares em depósitos da diáspora sob um mecanismo de swap preferencial, como exemplo da força das bases macroeconômicas do país. Ele também expressou confiança de que os bancos usarão os fundos captados de forma prudente.

Malhotra mencionou que as dificuldades externas levaram à redução dos fluxos e acrescentou que a pressão sobre a conta corrente é um fenômeno temporário. Ele transmitiu confiança no rápido retorno da balança de pagamentos ao superávit, citando vários fatores de apoio.

Malhotra recusou-se a comentar sobre o fato de o RBI ter rejeitado o pedido da Tata Sons para revogar a licença NBFC e solicitado que o maior conglomerado empresarial adequasse suas operações às normas de NBFC de nível superior, o que está no centro de uma disputa prolongada entre os principais acionistas e a administração do grupo holding.

Aumento da taxa repo pelo Banco da Reserva da Índia elevará o custo dos empréstimos; clientes serão oferecidos opções de aumento de pagamentos ou prazo de vencimento
Leia mais
www.aajtak.in

Aumento da taxa repo pelo Banco da Reserva da Índia elevará o custo dos empréstimos; clientes serão oferecidos opções de aumento de pagamentos ou prazo de vencimento

O aumento da taxa repo em 25 pontos base para 5,50% pelo Reserve Bank of India (RBI) levará ao aumento do custo dos empréstimos para tomadores com taxas flutuantes. No entanto, permanece a questão de como os bancos aplicarão exatamente esse aumento aos seus clientes.

Os clientes podem escolher uma de duas opções: ou manter o prazo original do empréstimo e aumentar os pagamentos mensais (EMI), ou manter o valor atual do EMI e estender o prazo de vencimento. Ambas as opções podem ser oferecidas pelos bancos, mas surge a questão de qual é mais vantajosa para o mutuário.

Para mutuários com capacidade financeira, um pagamento mensal mais alto geralmente se mostra a opção mais econômica. Isso ocorre porque a extensão do prazo do empréstimo pode aumentar significativamente o valor total de juros pago durante todo o período do empréstimo. No entanto, para aqueles com orçamento mensal limitado, o aumento do EMI pode criar dificuldades financeiras adicionais.

Quando um empréstimo hipotecário com taxa flutuante fica mais caro, os mutuários geralmente têm três caminhos: aceitar um EMI mais alto e manter o prazo original, estender o prazo para manter o EMI aproximadamente inalterado, ou usar uma combinação de ambas as abordagens. Na primeira opção, o pagamento mensal será maior, mas a dívida será paga no prazo estabelecido. A segunda opção pode proporcionar um alívio imediato ao orçamento familiar, mas o empréstimo permanecerá sem pagamento por mais tempo, e os juros serão cobrados durante esse período estendido.

Adhil Shetty, CEO da BankBazaar, observou que se o valor do EMI aumentará ou se o prazo do empréstimo será estendido para os mutuários hipotecários depende da instituição de crédito que concede o empréstimo. Os empréstimos com taxa flutuante vinculados à taxa repo são geralmente revisados ao longo de vários meses. Muitos credores preferem estender o prazo do empréstimo para manter o EMI inalterado, o que parece simples, mas acaba sendo mais caro com o tempo.

Um exemplo mostra que para um empréstimo hipotecário de 40 lakh rupias com taxa de juros de 7,5% por 25 anos, o pagamento mensal é de cerca de 29.559 rúpias. Se a taxa de juros subir em 25 bps para 7,75%, o EMI aumentará para cerca de 30.213 rúpias, o que representa um aumento de 654 rúpias por mês. Se a taxa de juros elevada for mantida durante todos os 25 anos, o valor total dos pagamentos de juros aumentará de cerca de 48,68 lakh para 50,64 lakh, representando um aumento na carga de juros de cerca de 1,96 lakh de rúpias.

Suponha que, após o aumento da taxa, o mutuário não deseje aumentar seu EMI, e o banco estenda o prazo de vencimento em vez disso. Isso pode simplificar o gerenciamento do orçamento mensal, mas o mutuário terá que continuar pagando juros por um período mais longo. Por exemplo, em um empréstimo de 50 lakh, o aumento mensal do EMI seria de cerca de 817 rúpias. No entanto, se o prazo for estendido, será necessário pagar o empréstimo por meses ou anos adicionais, o que significa que, no final, será pago mais dinheiro no empréstimo.

Shetty aconselhou os mutuários a esclarecerem com seu credor como exatamente a mudança na taxa de juros será aplicada, bem como a considerar a possibilidade de fazer pagamentos antecipados ocasionalmente. Ele acrescentou que pequenos pagamentos antecipados regulares podem ajudar a limitar os custos adicionais de juros.

Popular