Centros globais de competências na Índia passam da prestação de serviços para a criação de produtos, exigindo mudanças no trabalho dos desenvolvedores
Leia mais
YourStory [india, en]
yourstory.com

Centros globais de competências na Índia passam da prestação de serviços para a criação de produtos, exigindo mudanças no trabalho dos desenvolvedores

Os Centros Globais de Competências (GCCs) na Índia, que anteriormente funcionavam como divisões de corporações multinacionais responsáveis por todo o leque de tarefas — desde finanças até engenharia e suporte ao cliente — foram considerados por muito tempo principalmente como centros de custos, e não como estruturas que formam tecnologias. No entanto, essa concepção está se tornando obsoleta.

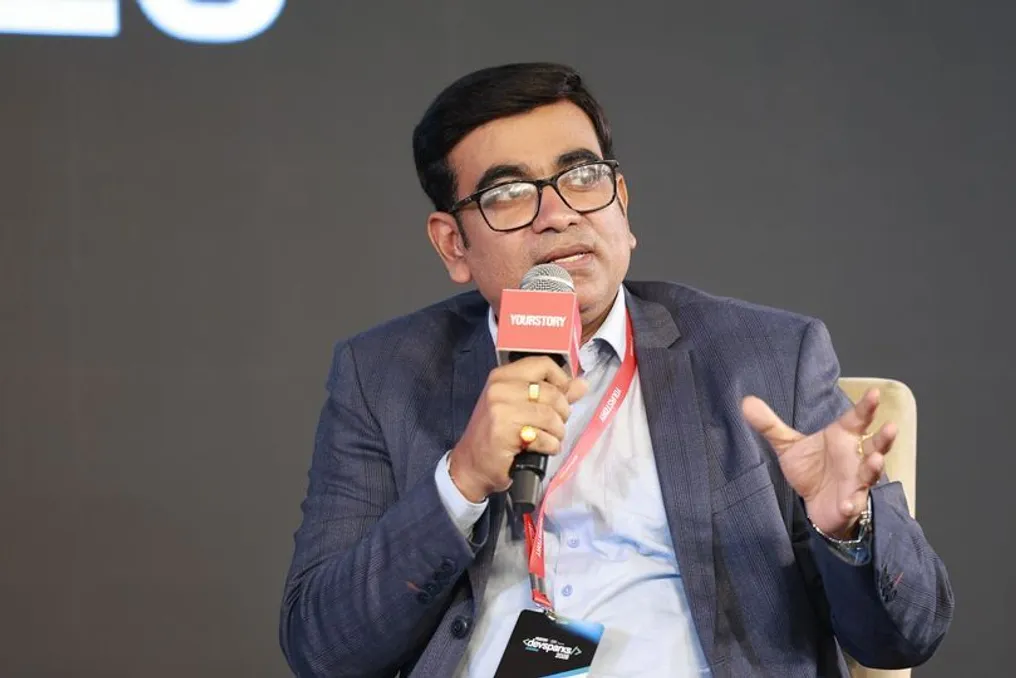
Quinn George, líder em IA e GCC, observou na conferência DevSparks Chennai 2026 que os GCCs na Índia estão se transformando em centros nodais para o desenvolvimento de produtos, plataformas e inovações, e não apenas para a execução de pedidos. Sua apresentação, intitulada «Do código ao impacto de negócios: O que os GCCs na Índia realmente criam?», focou no papel dos desenvolvedores como força motriz dessas transformações e nas exigências feitas a eles.

George destacou três tendências principais observadas nos GCCs. Primeiro, a automação: segundo sua avaliação, 50–60% dos GCCs estão implementando automação para operações rotineiras e de alto volume, como o processamento de solicitações em serviços de suporte, que antes exigiam participação humana constante. Segundo, a transição para total responsabilidade. Em vez de criar uma pequena parte de um produto global, alguns GCCs agora desenvolvem sistemas inteiros do início ao fim, citando um GCC que é totalmente responsável pelo desenvolvimento de um sistema de gestão de crédito para um cliente bancário. Terceiro, observa-se um aumento acelerado de especialistas em engenharia de IA, embora George tenha reconhecido que para muitas organizações ainda seja incerto quais produtos devem ser criados com essas novas equipes.

Uma parte significativa dessa atividade é motivada pelo medo de ficar de fora (FOMO) — tanto por parte das empresas multinacionais que competem pela criação de GCCs na Índia quanto pelos próprios GCCs, que buscam não ficar para trás no campo da IA. Essa urgência levou a resultados tangíveis: George apontou para empresas que utilizam dois tipos de cenários de aplicação de IA — aqueles que afetam diretamente a receita e oferecem retorno de investimento visível, e aqueles voltados para aumentar a produtividade interna.

O principal aviso de George diz respeito a um fenômeno que ele chamou de «cemitério de pilotos» — situações em que vitórias em hackathons e conceitos comprovados são celebrados uma vez, e depois não são mais testados. Ele enfatizou que é crucial que os funcionários dos GCCs, ao passar da ideia para a solução pronta, considerem a sustentabilidade a longo prazo. Na sua opinião, esta é a maior lacuna.

Ele argumentou que uma ideia que parece convincente em um modo piloto controlado ainda deve passar por testes em operação real e corrente, bem como na capacidade de se adaptar às necessidades comerciais em mudança e manter o interesse do usuário após a novidade passar. Um piloto forte não garante sucesso a longo prazo.

George ligou este problema à prática comum nos GCCs: as equipes primeiro desenvolvem um produto que, em sua opinião, está correto, e depois tentam vendê-lo ao negócio. Ele considera que essa abordagem é inversa. Em vez disso, os engenheiros devem interagir diretamente com as equipes de negócios e clientes, identificando problemas por conta própria, em vez de esperar por um termo de referência técnico formal.

A mudança no que os GCCs criam afeta os requisitos para os desenvolvedores. George observou que esses desenvolvedores não têm um ponto de partida único e se dividem em três gerações. A primeira geração foi treinada em sistemas legados, como mainframes; a segunda passou por treinamento em Java e linguagens semelhantes; e a terceira, mais nova geração, está aprendendo codificação diretamente com ferramentas de IA. É esta terceira geração que o preocupa, pois, segundo ele, essas pessoas podem perder completamente o pensamento lógico e sistêmico.

Ele refutou que o que é transmitido de um avanço tecnológico para outro não é o domínio de alguma ferramenta específica, mas sim a capacidade fundamental de resolver problemas. Portanto, na opinião de George, apenas saber fazer prompts corretos para o sistema de IA não é suficiente. Ele ilustrou isso com um exemplo de entrevista para arquiteto de IA: após executar com confiança um prompt complexo, o candidato não conseguiu explicar o que acontece «por trás das cenas» do sistema. Para George, a diferença entre gerenciar uma ferramenta e entender seus princípios distingue um verdadeiro engenheiro de IA de um desenvolvedor que apenas aprendeu a usar bem a IA. Saber codificar ou criar um aplicativo com IA não é o mesmo que ser um engenheiro de IA.

Em relação a habilidades específicas, George definiu cinco áreas que, segundo suas previsões, serão as mais importantes. A primeira é a própria engenharia de IA, que exige conhecimento combinado de aspectos de produto, processo, negócios e técnicos, e não apenas habilidades técnicas. A segunda é a engenharia de configuração de IA, que consiste em adaptar modelos de linguagem grandes às necessidades específicas da organização. A terceira é a infraestrutura de IA, ou seja, os sistemas em que esses modelos operam. Além disso, ele acrescentou que governança, risco e conformidade (governance, risk, and compliance), bem como cibersegurança, estão ganhando força rapidamente com a expansão do uso de IA nos GCCs e ocuparão uma parcela crescente nas contratações.

Em conclusão, George alertou sobre a contratação de nível júnior. Como as tarefas rotineiras estão se tornando cada vez mais automatizadas, ele calculou que apenas cerca de 30% dos graduados em engenharia provavelmente terão posições fortes nos GCCs em um futuro próximo, e os demais precisarão de preparação significativamente mais rigorosa, que deve começar muito antes do primeiro emprego, para que possam competir.
Histórias semelhantes

Ashwini Vaishnaw afirma que a Índia está se tornando rapidamente um centro de produção de semicondutores
Leia mais
www.aajtak.in

Ashwini Vaishnaw afirma que a Índia está se tornando rapidamente um centro de produção de semicondutores

O Ministro Central Ashwini Vaishnaw observou que a história do desenvolvimento da indústria de semicondutores na Índia foi bastante fascinante. Inicialmente, havia dúvidas significativas sobre este setor, mas a visão clara e a honestidade do governo permitiram transformar essas preocupações em realidade.

Durante uma reunião com diretores gerais de empresas mundiais de semicondutores, o ministro central apresentou a eles o estado atual do país com grande respeito.

Índia foca na localização de materiais e gases no desenvolvimento da indústria de semicondutores
Leia mais
yourstory.com

Índia foca na localização de materiais e gases no desenvolvimento da indústria de semicondutores

À medida que a Índia começa a produção comercial em inúmeras fábricas de semicondutores, os líderes do setor estão redirecionando a atenção para a próxima fase de desenvolvimento — a localização de materiais, gases e componentes necessários para o funcionamento dessas capacidades de produção.

Representantes de empresas como Kaynes Semicon, Merck, INOX Air Products e L&T Semiconductor Technologies declararam no evento Semicon 2026 que a Índia tem a oportunidade de aprofundar sua cadeia de suprimentos em torno da base de produção em formação. Essas declarações foram feitas em vários locais públicos durante o evento de três dias.

Nanni Torres, gerente geral da Kaynes Semicon, observou que 'do ponto de vista da ideia à implementação, provamos que a Índia pode fazer isso', acrescentando que 'o primeiro nível de obstáculos já foi superado'. A fábrica da Kaynes em Sanand iniciou a produção em 31 de março de 2026, e agora vários locais de semicondutores estão operando em regime comercial na Índia.

Torres apontou áreas como *lead frames*, compósitos de moldagem e fios de conexão com grande potencial de localização. De acordo com os dados apresentados por eles, os *lead frames* podem representar de 5% a 15% dos custos de produção, os compósitos de moldagem — de 4% a 8%, e os fios de conexão — de 2% a 8%, o que, segundo ele, representa uma enorme oportunidade de captura de mercado.

No entanto, existe um problema de qualificação. Torres explicou que, enquanto fornecedores estabelecidos de materiais para semicondutores frequentemente operam por décadas, o processo de certificação de um novo fornecedor pode levar de nove a dezesseis meses. A Kaynes também está trabalhando para qualificar vários fornecedores de componentes críticos, em vez de depender de uma única fonte.

Benjamin Hein, CEO da Merck Electronics, enfatizou que a viabilidade das fábricas exigirá investimentos locais paralelos em produtos químicos e gases ultra-puros para semicondutores, manuseio seguro de materiais e a presença de fornecedores nacionais certificados. Esses comentários confirmam a opinião do setor de que as instalações de semicondutores devem ser acompanhadas por uma cadeia de suprimentos local mais profunda de materiais.

A localização também se estende a gases especiais. Segundo Hein, um único chip de semicondutor pode exigir mais de 500 produtos químicos especiais e 50 gases, alguns dos quais devem ter pureza superior a 99,999%. Diganta Kumar Sarma, chefe de estratégia e desenvolvimento de negócios na INOX Air Products, informou que a empresa atualmente produz cerca de 12 gases semicondutores na Índia e planeja adicionar mais 10. No entanto, ele esclareceu que, mesmo após a expansão, cerca de 20 a 25 gases necessários ao setor podem continuar sendo importados.

Sarma afirmou que, se o objetivo é desenvolver uma indústria de semicondutores profundamente localizada, 'não se pode importar gases e produtos químicos para a Índia'. A INOX já alocou 500 bilhões de rúpias para expandir suas capacidades de purificação de gases, criar cadeias de suprimentos relacionadas à importação, bem como implementar logística avançada e infraestrutura de embalagem. Além disso, a empresa adquiriu terras em Dholera para criar um Centro de Gases Especiais Eletrônicos, que fornecerá gases de altíssima pureza para fábricas e instalações OSAT.

Sarma acrescentou que futuros investimentos dependerão se os fabricantes de chips fornecerem maior transparência de demanda aos fornecedores. Ele alertou: 'se as fábricas, OSAT e ATMP não assinarem contratos vinculativos com os fornecedores, as pessoas sempre hesitarão'. Deve-se dar atenção especial à infraestrutura de gás, que deve ser planejada simultaneamente com as fábricas de semicondutores, e não adicionada após o início da produção. Como ele salientou: 'Você não pode anexar uma instalação depois que a fábrica começar a operar. Você deve fazer isso desde o início'.

As oportunidades vão além de materiais e gases. Sandeep Kumar, CEO da L&T Semiconductor Technologies, acredita que a construção de uma indústria globalmente competitiva na Índia exigirá centenas de empresas de semicondutores domésticas. Como existem mais de 20.000 produtos de semicondutores diferentes no mundo, nenhuma empresa poderá cobrir mais do que uma pequena parte do mercado, tornando necessário a criação de uma ampla rede de empresas domésticas especializadas.

Kumar observou que a Índia já possui competências em computação digital, tecnologias analógicas e de radiofrequência, mas precisa aprofundar a experiência em áreas como arquitetura de sistemas, chips de alta potência, memória, interconexões ópticas e gerenciamento de cadeia de suprimentos de ponta a ponta.

A política governamental também está caminhando nessa cadeia de suprimentos mais ampla. O programa Semicon 2.0 inclui máquinas e materiais como uma das seis áreas de foco, juntamente com projeto de chips, fábricas, embalagem avançada, P&D e talentos. O governo também anunciou ter recebido propostas de investimento de 11 a 12 bilhões de dólares, abrangendo equipamentos, materiais, gases, produtos químicos e substratos para semicondutores.

Essa mudança marca a transição da construção de fábricas de semicondutores para o desenvolvimento daquilo que essas fábricas consomem localmente. Assim, a próxima etapa para a Índia não é apenas adicionar fábricas e unidades de embalagem, mas sim criar uma rede de empresas produtoras de materiais, fornecedores de gases, desenvolvedores de chips e fabricantes especializados ao seu redor.

Popular