Se um plano de poupança para aposentadoria puder também ajudar com despesas médicas de emergência, isso pode ser um apoio importante para as pessoas. Com essa ideia em mente, o governo está trabalhando para tornar o Sistema Nacional de Pensões (NPS) mais atraente.
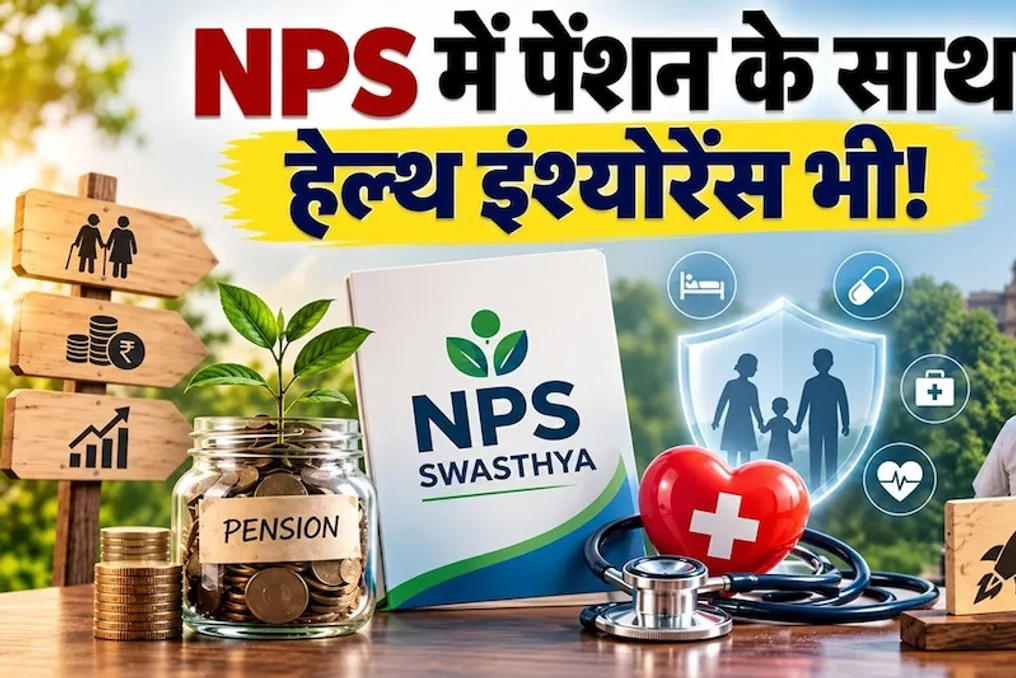
O NPS agora inclui a opção de seguro de saúde e despesas de tratamento juntamente com a poupança para aposentadoria. Sob este benefício, os assinantes poderão usar uma parte de suas economias para despesas de saúde predeterminadas. No entanto, esse valor não será entregue diretamente ao assinante, mas sim fornecido diretamente ao hospital ou à instituição de saúde relacionada.
A Pension Fund Regulatory and Development Authority (PFRDA) emitiu as diretrizes operacionais do 'NPS Swasthya' (NPS Saúde) em 18 de setembro de 2026, que entraram em vigor imediatamente após a emissão. O objetivo dessas diretrizes é oferecer às pessoas a opção de criar poupanças separadas para a aposentadoria e acesso a seguro e cuidados de saúde através do NPS. O NPS Swasthya será dividido em duas partes: Conta de Investimento NPS Swasthya e uma apólice de seguro de saúde Super Top-up separada. Isso significa que, por um lado, o investimento para a aposentadoria continuará, enquanto, por outro, haverá cobertura de seguro de saúde.
Qualquer pessoa elegível para se inscrever no NPS pode se registrar no NPS Swasthya, desde que contrate a apólice de seguro correspondente. Inicialmente, o cliente terá que depositar uma quantia que incluirá o prêmio de seguro de saúde do primeiro ano, uma taxa de manutenção anual de ₹200 da Health Benefit Alliance (HBA), impostos aplicáveis e um mínimo de ₹1.000 para investimento na conta NPS Swasthya. Em seguida, o valor mínimo de contribuição subsequente foi definido como ₹10.
A característica mais importante do NPS Swasthya é o saque parcial para despesas de saúde. Os assinantes podem sacar até 25% de sua contribuição total para despesas de saúde elegíveis. É importante entender que esse valor não será depositado diretamente na conta bancária do assinante. Nos casos de despesas de saúde, o pagamento será feito diretamente ao hospital, prestador de serviços de saúde ou outra instituição relacionada. Ou seja, se houver despesas de tratamento que sejam elegíveis sob este benefício, o pagamento será feito à instituição prestadora de serviços através do NPS Swasthya.
Não há um limite fixo para o número de saques parciais. No entanto, cada saque deve ser para despesas de saúde elegíveis, e no total, o assinante poderá sacar apenas até 25% de sua contribuição. O dinheiro depositado na conta NPS Swasthya será investido de acordo com o padrão de investimento estipulado para o programa do governo central.
Esta apólice de seguro de saúde padrão oferece a opção de Family Floater, que cobre o cônjuge e dois filhos dependentes do assinante. Os pais não estarão incluídos neste Family Floater. A idade de entrada na apólice é de 18 a 70 anos, e a renovação da apólice pode continuar até os 85 anos, embora isso dependa do prêmio, dos termos da apólice e das regras aplicáveis.
A apólice padrão oferece várias opções de Sum Assured para Family Floater, incluindo ₹1 lakh, ₹5 lakh, ₹10 lakh e ₹30 lakh. Junto a elas, o Aggregate Deductible anual é definido em ₹10.000, ₹50.000, ₹1 lakh e ₹3 lakh, respectivamente. Em caso de internação hospitalar geral, haverá direito a um quarto privado individual, enquanto as taxas de UTI serão baseadas nos custos reais. No entanto, o benefício final dependerá do valor do seguro e dos termos finais da apólice.
Em termos simples: se uma pessoa for elegível para participar do NPS e selecionar o NPS Swasthya, ela terá que investir inicialmente o prêmio do seguro, uma taxa de manutenção anual de ₹200, impostos aplicáveis e um mínimo de ₹1.000. Depois disso, pode-se contribuir com um mínimo de ₹10 na conta NPS Swasthya. O valor depositado será investido de acordo com o arranjo de investimento estipulado. Se for necessária assistência médica no futuro, até 25% da contribuição total pode ser usado, mas esse valor será pago diretamente ao hospital ou à instituição de saúde relacionada.
A PFRDA emitiu as diretrizes operacionais do NPS Swasthya em 18 de setembro de 2026, e elas estão em vigor imediato. Os intermediários registrados junto à PFRDA, HBA e outras partes relacionadas deverão seguir essas diretrizes. Isso significa que o registro e o processamento do NPS Swasthya serão conduzidos sob estas regras operacionais. Em resumo, a estrutura do NPS Swasthya tenta conectar o NPS não apenas à poupança para aposentadoria, mas também às necessidades de seguro e cuidados de saúde.