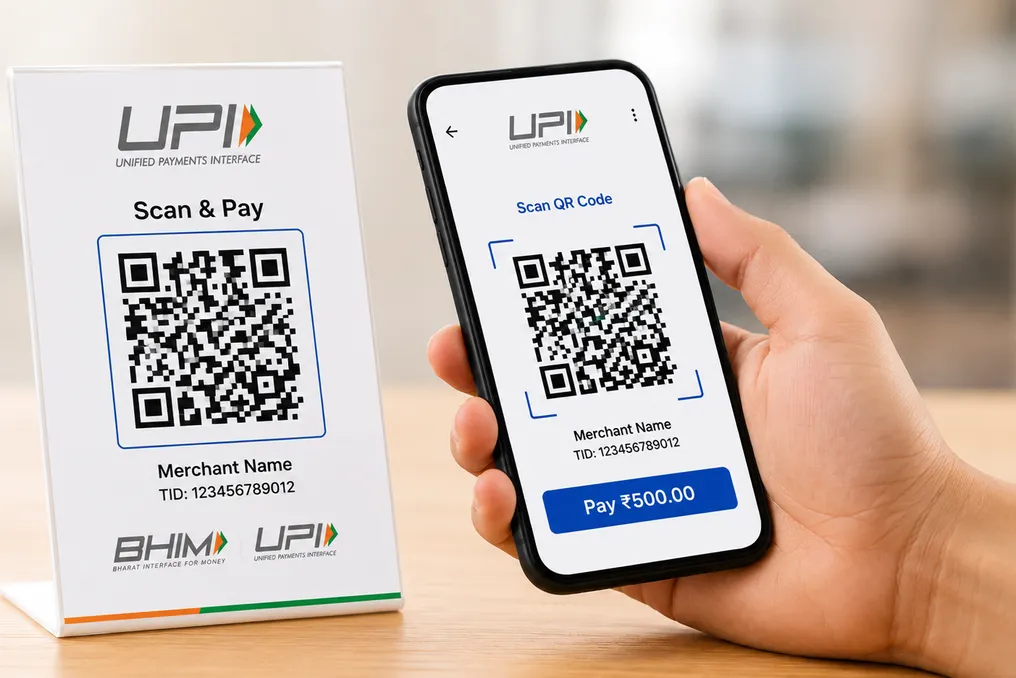
O sistema UPI entra em uma nova fase de precificação. A partir de 15 de outubro de 2026, certas transações de pessoas físicas para vendedores acima de 2000 rúpias estarão sujeitas a uma taxa de serviço ao vendedor (MDR). Esta taxa é cobrada no ecossistema de pagamentos quando o vendedor aceita um pagamento digital. Essa mudança gerou discussões sobre como manter a acessibilidade do UPI para os vendedores, ao mesmo tempo em que cria uma fonte de receita para os bancos e empresas de pagamento que suportam o funcionamento da rede.
O Ministério das Finanças esclareceu que os clientes não pagarão o MDR diretamente. Além disso, esta regra não se aplica a transferências entre pessoas físicas ou a pequenos vendedores que se enquadram no sistema de MDR zero. Estima-se que cerca de 96% das transações de pessoas físicas para vendedores permanecerão inalteradas.
Mudanças nas novas taxas do UPI
O MDR padrão será de 0,4% para transações qualificadas de vendedores acima de 2000 rúpias, com um limite de 300 rúpias por transação. O limite total de 300 rúpias é atingido em um valor de transação de 75.000 rúpias, após o qual a taxa permanece nesse nível para pagamentos maiores. Alguns setores pagarão uma taxa fixa. Transportes ferroviários, telecomunicações, seguros, combustíveis e recursos agrícolas pagarão 5 rúpias por transações qualificadas acima de 2000 rúpias. Pagamentos no mercado de ações, incluindo aqueles relacionados a fundos mútuos, títulos e corretores, serão sujeitos a um MDR de 0,02%, com um limite de até 300 rúpias. Pequenos vendedores que recebem até 1 lakh de rúpias por mês através de códigos QR do UPI na categoria pessoa física para vendedor continuarão a usufruir do regime preferencial de MDR zero. O governo também criará um fundo especial equivalente a 5% do volume total do MDR arrecadado para estimular a adoção do UPI entre pequenos vendedores.
Razões para a introdução da taxa UPI
O UPI transformou-se em uma das redes de pagamento digital mais importantes da Índia, mas manter essa rede requer custos. Somente em agosto, o UPI processou cerca de 24,5 bilhões de transações no valor de quase 29,8 lakh crore de rúpias, o que destaca a escala da infraestrutura que os bancos e empresas de pagamento devem sustentar. Bancos, aplicativos de pagamento e outros provedores de serviços são forçados a investir em segurança cibernética, prevenção de fraudes, tecnologia e infraestrutura de rede à medida que os volumes de transações aumentam. O novo MDR visa criar um fluxo de receita sem impor taxas diretas aos consumidores ou perturbar pequenos pagamentos. Para setores selecionados, a estrutura substitui o MDR percentual por uma taxa fixa de 5 rúpias. O governo afirmou que esta taxa fixa visa proporcionar maior previsibilidade de custos para setores vitais e de baixa margem. O potencial pool de receita é significativo. A Citi estima que o novo sistema pode gerar entre 16.000 e 17.000 crore de rúpias anualmente para o ecossistema de pagamentos, embora o valor real dependa de exceções, estrutura de transações e método de distribuição da taxa. No entanto, a reação dos líderes de fintech mostra que a economia não é tão simples.
O que dizem os líderes de fintech
Nitin Kamath, fundador e CEO da Zerodha, questionou como o novo MDR pode funcionar para a indústria de corretagem. Em uma postagem no X, Kamath observou que um cliente pode transferir dinheiro para uma conta de corretagem sem realizar uma transação real. Consequentemente, o corretor pode incorrer em custos de pagamento sem receber nada dessa transação. Ele sugeriu que uma taxa de 0,02% com um limite de 5 ou 10 rúpias seria mais adequada para corretores. Kamath também alertou que os corretores podem não ser capazes de absorver custos adicionais indefinidamente, o que potencialmente pressionaria os modelos de entrega de ações sem comissão. Ashishkumar Chauhan, diretor executivo e CEO da NSE, também apontou um possível impacto de curto prazo. Ao falar com repórteres no contexto do IPO iminente da NSE, Chauhan declarou que a introdução do MDR pode inicialmente reduzir o volume de transações, embora ele espere uma normalização da atividade com o tempo. Samir Nigam, cofundador e CEO da PhonePe, apoiou essa estrutura. Falando com a agência ANI, Nigam afirmou que a indústria de pagamentos sofreu perdas significativas durante seis anos em que o UPI funcionou sem MDR. Ele argumentou que a nova receita pode ajudar a indústria a recuperar parte dos custos operacionais e continuar investindo na rede, enfatizando que cerca de 96% das transações de vendedores permanecerão gratuitas.
Em uma entrevista separada ao Moneycontrol, Nigam observou que a introdução do MDR também pode aproximar a PhonePe de solicitar um IPO, já que a monetização do UPI foi levantada repetidamente em conversas com investidores. Enquanto isso, Ashnir Grover, ex-cofundador da BharatPe, questionou a necessidade de cobrar dos vendedores pelo UPI. Em uma postagem no X, Grover colocou em dúvida a necessidade do MDR, afirmando que o UPI já trouxe benefícios econômicos significativos para os bancos e para a economia em geral. Mais tarde, ele reiterou sua oposição em uma entrevista ao Times Now, dizendo que os vendedores acabarão por repassar esses custos aos consumidores.
Há ainda outra discussão ocorrendo nos bastidores: quem receberá esses fundos. O Business Standard relatou em agosto, citando fontes familiarizadas com as discussões, que agregadores de pagamentos buscavam uma fatia fixa e direta de qualquer MDR do UPI, em vez de depender dos bancos parceiros para repassar parte da comissão. Os agregadores afirmam que também incorrem em custos de aquisição e manutenção de vendedores, mesmo que não sejam membros diretos da rede UPI. Analistas da Citi sugerem que os bancos podem receber cerca de 60% do pool de receita do MDR, os aplicativos de pagamento cerca de 25% e os agregadores 15%. Estas são estimativas de analistas, não uma fórmula de distribuição de receita anunciada, e a economia final dependerá da evolução do mecanismo. As reações destacam duas questões subjacentes ao novo sistema: como o UPI deve financiar a crescente infraestrutura sem tornar os pagamentos digitais menos atraentes para os vendedores, e como essa nova receita deve ser dividida entre as empresas que mantêm a rede funcionando?
O que acontecerá a seguir
O Ministério das Finanças declarou que o MDR é uma taxa do vendedor, e os bancos foram aconselhados a garantir que os vendedores não a repassem aos clientes. Os aplicativos UPI também são proibidos de impor taxas de plataforma ou pagamentos ocultos aos usuários. No entanto, o impacto real só será conhecido após 15 de outubro, quando a nova estrutura entrar em vigor. Para os consumidores, os pequenos pagamentos diários do UPI devem permanecer gratuitos. No entanto, para vendedores e empresas de pagamento, a economia do UPI está prestes a mudar. Assim, a próxima fase do UPI pode estar relacionada não tanto à velocidade de crescimento das transações, mas a quem paga esse crescimento, quem recebe o pagamento e se as condições econômicas podem funcionar para todos no ecossistema.