Quando comprar a primeira casa: análise dos fatores que influenciam a escolha do momento ideal para adquirir imóveis
Leia mais
Aaj Tak
www.aajtak.in

Quando comprar a primeira casa: análise dos fatores que influenciam a escolha do momento ideal para adquirir imóveis

A aquisição de uma moradia própria não é apenas a escolha de um local para viver, mas uma decisão que afeta a situação financeira de uma pessoa a longo prazo. Portanto, comprar uma casa logo após começar a trabalhar ou durante o casamento nem sempre é o passo mais sensato. Por outro lado, esperar demais pode levar ao aumento dos preços dos imóveis e ao prolongamento do prazo do empréstimo hipotecário.

A principal questão não é se deve comprar uma casa aos 30 ou 40 anos, mas sim em que idade a renda, as economias, as perspectivas de carreira e as necessidades futuras da pessoa estão prontas para a compra de uma residência.

Nos estágios iniciais da carreira, o potencial de crescimento da renda é alto, mas a estabilidade do emprego e das economias podem ser insuficientes. Neste período, as pessoas frequentemente enfrentam a necessidade de pagar empréstimos educacionais, obrigações familiares ou mudança de profissão.

A vantagem de comprar uma casa nesta idade é a possibilidade de obter um empréstimo hipotecário de longo prazo, distribuindo os pagamentos mensais por um longo período. No entanto, há também um lado negativo: se uma quantia significativa for gasta no pagamento inicial, isso pode limitar os fundos para outros investimentos.

Portanto, antes de comprar uma casa entre os 20 e 30 anos, é crucial garantir que, além do pagamento inicial, a pessoa tenha fundos suficientes para reservas de emergência e para atingir outros objetivos financeiros.

Por volta dos 30 anos, a trajetória de carreira geralmente ganha clareza. A renda torna-se mais estável e a pessoa avalia melhor as necessidades da família, incluindo a educação dos filhos e o futuro. Este período torna a decisão de comprar uma casa prática para muitos, mas não se deve confiar apenas no aumento da renda para adquirir um imóvel caro.

Por exemplo, mesmo com uma boa renda mensal, se restar pouco dinheiro para investimentos, educação dos filhos, seguro e despesas diárias após o pagamento da hipoteca, a compra de um imóvel caro pode criar pressão financeira no futuro. Consequentemente, nesta idade, deve-se dar mais atenção à capacidade de pagamento do que apenas ao custo da própria moradia.

A decisão de comprar uma casa após os 40 anos também é perfeitamente viável. Nesta idade, a renda e as economias de muitas pessoas estão em melhores condições, e fica claro qual cidade e que tipo de propriedade são necessários para a família a longo prazo. No entanto, há uma diferença significativa aqui: o prazo do empréstimo pode ser mais curto, o que muitas vezes significa pagamentos mensais mais altos.

Portanto, o comprador de uma casa após os 40 anos precisa controlar o endividamento, ao mesmo tempo em que poupa uma quantia suficiente para a aposentadoria. Em vez de comprar uma casa grande, pode ser mais prudente escolher uma moradia que não prejudique o planejamento financeiro de longo prazo.

Não se pode considerar que alugar é sempre um desperdício de dinheiro. Se houver incertezas relacionadas a mudanças de trabalho, cidade ou trajetória de carreira, o aluguel oferece maior flexibilidade. Além disso, ao comprar uma casa, os custos incluem não apenas o pagamento inicial e os pagamentos hipotecários, mas também taxas de registro, impostos, manutenção, reparos e outras comissões.

Por outro lado, se a pessoa planeja viver em uma cidade específica por um longo tempo e sua renda e economias permitem pagar confortavelmente a hipoteca, a propriedade própria pode proporcionar estabilidade. Assim, a decisão de escolher entre aluguel e hipoteca não pode ser tomada apenas com base na comparação dos pagamentos mensais.

Se a casa for comprada para moradia própria, a localização, a acessibilidade ao transporte, a presença de escolas e hospitais, bem como as necessidades da família devem ser prioridades. No entanto, se o objetivo for exclusivamente investimento, é necessário estudar aspectos como rendimento de aluguel, potencial de valorização, custos de manutenção e prazos de venda do imóvel. Uma característica do mercado imobiliário é que é difícil convertê-lo rapidamente em dinheiro quando necessário. Portanto, investir todas as economias em um único ativo pode aumentar o risco.

Antes de tomar a decisão de comprar uma casa, é necessário fazer um cálculo cuidadoso da sua renda e despesas mensais. Em seguida, deve-se avaliar quanto de economias restará após o pagamento do pagamento inicial; para este fim, deve ser reservado um valor separado em um plano seguro. O pagamento mensal da hipoteca não deve consumir uma parte muito grande da renda mensal, de acordo com o conselho geral dos especialistas, para não criar pressão excessiva sobre os outros planos financeiros.

Em conclusão, não existe uma resposta definitiva sobre em que idade comprar uma casa. Para alguns, a idade ideal pode ser 28 anos, e para outros, 38 ou 42 anos. O momento certo chega quando sua renda está estabilizada, resta uma reserva de economias suficiente após o pagamento inicial, o panorama de sua carreira e cidade está suficientemente claro, e o pagamento da hipoteca não compromete seus outros planos financeiros.
Histórias semelhantes

FNB lança programa de financiamento para apoiar mulheres na agricultura
Leia mais
foodformzansi.co.za

FNB lança programa de financiamento para apoiar mulheres na agricultura

A FNB apresentou uma iniciativa especial de fornecimento de financiamento destinada a ajudar empresas agrícolas pertencentes ou lideradas por mulheres a reduzir os custos de crédito e investir em uma próxima fase de desenvolvimento.

Este programa surgiu no contexto de discussões realizadas na semana passada em Nampo Cape, onde foram identificados os obstáculos enfrentados pelas mulheres ao tentar expandir seus negócios agrícolas. Esses barreiras incluem problemas de acesso a recursos financeiros e mercados, bem como a falta de capital necessário para aumentar a produção e o processamento.

Zanele Maybelele, chefe do departamento de portfólio de produtos agrícolas da FNB Commercial, observou que as mulheres já participam ativamente de toda a cadeia de valor agrícola, incluindo produção primária, processamento e fornecimento de matérias-primas. No entanto, muitas delas continuam a ter dificuldades em obter financiamento adequado às necessidades de seus negócios.

Maybelele enfatizou que as mulheres não precisam apenas da oportunidade de entrar no setor agrícola, mas também da capacidade de criar empresas que possam crescer, investir e competir de forma sustentável.

A iniciativa FNB 'Mulheres na Agricultura' oferece a empresas que atendem aos critérios, pertencentes ou lideradas por mulheres, acesso a um fundo dedicado até o esgotamento do volume disponível. O objetivo deste financiamento é ajudar os negócios a reduzir os custos de empréstimos e a investir em áreas como expansão da produção, aumento da capacidade de processamento, desenvolvimento de capacidades de valor agregado e fortalecimento da participação nas cadeias de suprimentos agrícolas.

Maybelele acredita que o custo e a estrutura do financiamento podem influenciar significativamente o potencial de crescimento de uma empresa agrícola. Ela explicou que, como a agricultura exige investimentos de capital substanciais, os prazos e a estrutura do financiamento desempenham um papel crítico na capacidade do negócio de se expandir.

Ao fornecer financiamento de longo prazo mais acessível, a empresa procura dar a empresas elegíveis mais espaço para investir em ativos, infraestrutura e oportunidades que possam aumentar sua competitividade. Esta iniciativa faz parte de uma estratégia mais ampla da FNB para transformar a agricultura e apoiar novos empreendimentos para que se tornem participantes comerciais mais fortes no setor.

Maybelele afirma que a transformação sustentável depende, em última análise, da viabilidade comercial das empresas, e não da manutenção da dependência de ajuda de curto prazo. Ela acrescentou que o papel da empresa é entender as necessidades desses negócios para crescer e estruturar o apoio de forma a ajudá-los a aumentar a escala, criar empregos e participar de forma mais significativa na cadeia de valor agrícola.

No evento Nampo Cape, realizado no sábado, a FNB incluiu agricultores iniciantes na discussão através de uma mesa redonda 'Futuros Agricultores', dedicada à realidade da construção de empresas agrícolas sustentáveis. Foram discutidos os desafios e perspectivas diante dos agricultores no caminho para uma participação comercial mais ativa, incluindo o apoio necessário para criar um negócio viável.

Na opinião de Maybelele, o acesso a financiamento é apenas um dos aspectos da criação de uma economia agrícola mais inclusiva. O objetivo mais amplo é ajudar as empresas agrícolas a desenvolver o potencial e a escala necessários para aumentar a competitividade, criar empregos e fortalecer seu papel na cadeia de valor. Clientes existentes da FNB podem entrar em contato com seu consultor bancário FNB Business para obter mais informações sobre a iniciativa 'Mulheres na Agricultura'.

WSJ relata que a Rússia produz armas novas e baratas mais rápido que Ucrânia e EUA
Leia mais
sputniknews.uz

WSJ relata que a Rússia produz armas novas e baratas mais rápido que Ucrânia e EUA

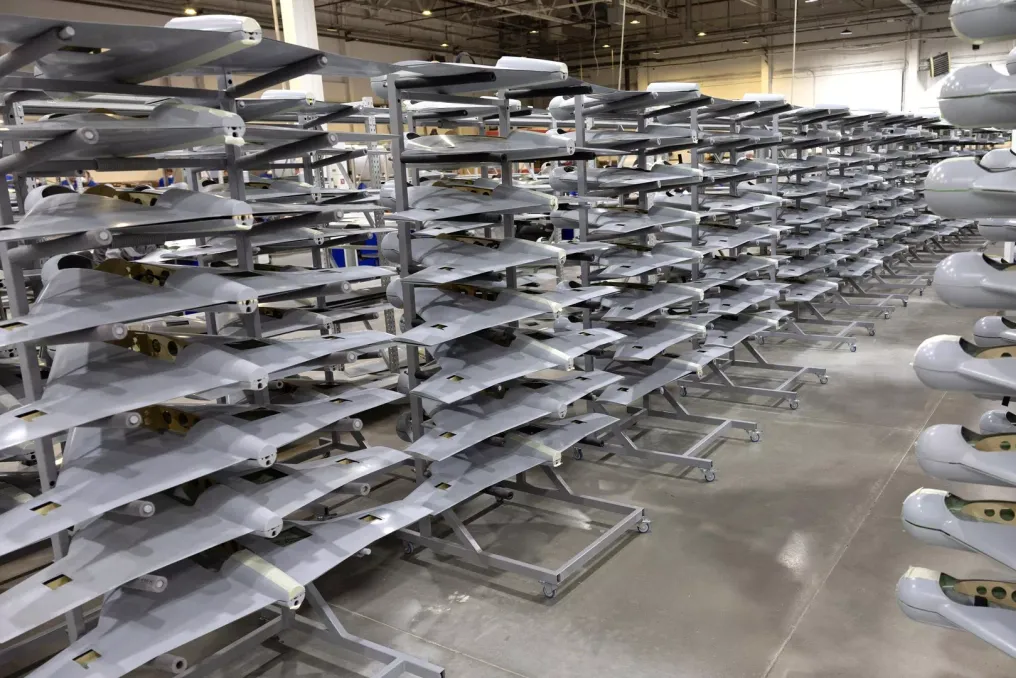
O The Wall Street Journal observou que a Rússia está produzindo novos tipos de armamentos de forma acelerada e relativamente barata, como o 'Geran-5' e o 'Banderol'.

De acordo com uma reportagem da Sputnik de 15 de setembro, a Rússia está passando para a produção em massa de armamentos novos, relativamente baratos e tecnológicos mais rapidamente do que a Ucrânia e os EUA. Esta informação foi publicada no The Wall Street Journal, e um material semelhante apareceu no Hindustan Times.

Como exemplos, o artigo citou os drones reativos de nova geração 'Geran-5' e os mísseis de cruzeiro 'Banderol'. Segundo o WSJ, a Rússia conseguiu criar ambos os sistemas em poucos anos através do aprimoramento de desenvolvimentos anteriores, testes em condições de combate e subsequente rápida expansão da produção.

Analistas do jornal observam que o ciclo de transição da ideia e testes de uma nova arma para a produção em massa na Rússia ocorre mais rapidamente do que nos países ocidentais. De acordo com o WSJ, cada míssil de cruzeiro 'Geran-5' e 'Banderol' custa cerca de US$ 100 mil. Para comparação, o custo de um míssil de cruzeiro 'Tomahawk' dos EUA e mísseis de precisão semelhantes ultrapassa US$ 2 milhões.

Engenheiros russos melhoraram gradualmente a velocidade, os sistemas de navegação e comunicação dos drones. A publicação enfatizou que o 'Geran-5' está se aproximando do status de míssil de cruzeiro, e não apenas de um drone de hélice simples. De acordo com a publicação, a redução de custos e a produção em massa criam um problema econômico para os sistemas de defesa aérea, pois é necessário gastar recursos relativamente baratos em mísseis caros.

Esta tendência também é confirmada por dados da Reuters de 15 de setembro. A agência, baseando-se em informações militares da Ucrânia, relatou que o uso de drones reativos pela Rússia aumentou quase seis vezes em três meses. Se em julho foram usados cerca de 450 drones com velocidade de 240–500 km/h, em agosto esse número atingiu quase 2850.

Os militares ucranianos reconhecem que os meios existentes para interceptar drones baratos são insuficientes contra aeronaves reativas de alta velocidade.

NPCI consulta bancos e empresas de pagamento sobre taxas para grandes pagamentos via UPI
Leia mais
business-standard.com

NPCI consulta bancos e empresas de pagamento sobre taxas para grandes pagamentos via UPI

Fontes autorizadas informaram à Reuters que o órgão de pagamentos da Índia está consultando credores e empresas de pagamento na terça-feira para discutir a introdução de taxas para transações de alto valor no maior sistema de pagamentos rápidos de varejo do mundo.

Essas consultas foram possíveis após a Índia alterar sua legislação de pagamentos na segunda-feira, permitindo que as empresas cobrem taxas por operações acima de ₹2000 (aproximadamente US$ 20). Anteriormente, todos os pagamentos realizados através da Unified Payments Interface (UPI) eram gratuitos.

Essa mudança beneficiará os bancos e as empresas de pagamento na terceira maior economia da Ásia, que registrou 24 bilhões de pagamentos UPI no total de US$ 311 bilhões em agosto.

Pauta da reunião

Segundo duas fontes que participaram da reunião, a pauta para terça-feira inclui a definição de taxas gerais que serão cobradas dos pagamentos aos vendedores, bem como a distribuição desses fundos entre bancos, aplicativos de pagamento e agregadores.

Uma terceira fonte relatou que os reguladores, incluindo a National Payments Corporation of India (NPCI) e o Reserve Bank of India (RBI), estão inclinados a cobrar uma taxa de 0,4%, mas a taxa final e o esquema de distribuição ainda não foram definidos.

Ao mesmo tempo, a segunda fonte observou que os bancos podem receber 40% das taxas arrecadadas, e o restante será dividido igualmente entre o aplicativo de pagamento e o provedor de serviços de pagamento para vendedores.

As fontes esclareceram que, embora as transações de pessoas físicas para vendedores planejem ser monetizadas, os pagamentos entre pessoas físicas permanecerão gratuitos.

Todas as fontes solicitaram anonimato, pois não estão autorizadas a falar com a mídia. A NPCI e o RBI não responderam imediatamente aos e-mails com pedidos de comentários.

Aproximação da implementação das taxas

A introdução de taxas no UPI pode beneficiar empresas como Paytm e Pine Labs, abrindo uma fonte de receita adicional para os bancos e melhorando as perspectivas para PhonePe e Razorpay, que estão se preparando para IPOs.

Analistas da Jefferies preveem que essas taxas podem gerar anualmente de 50 mil a 100 mil crores de rúpias para a indústria de pagamentos.

O cenário de pagamentos na Índia é dominado por aplicativos que receberam investimentos estrangeiros significativos, como o PhonePe, apoiado pela Walmart, o Google Pay do Alphabet, Paytm e o CRED, apoiado pela Meta.

Popular