Tensão financeira causa estresse em sul-africanos, apesar do aumento do bem-estar financeiro
Leia mais
IOL
iol.co.za

Tensão financeira causa estresse em sul-africanos, apesar do aumento do bem-estar financeiro

A situação financeira de uma pessoa é determinada não apenas por sua renda ou economias, mas também pela forma como ela percebe, sente e discute dinheiro. Problemas financeiros causam preocupação entre os residentes da África do Sul, afetando suas vidas familiares e saúde mental, mas mais de um quarto dos entrevistados continua a evitar discutir questões financeiras.

De acordo com o último Índice de Saúde Financeira do Nedbank (NedFinHealth Index), mais da metade dos respondentes, especificamente 51%, citaram questões monetárias ou financeiras como a principal causa de estresse em suas vidas. As consequências desse estresse vão além da conta bancária: 46% dos entrevistados relataram um impacto alto ou moderado da tensão financeira na saúde mental, 45% na vida familiar, 43% no sono e 42% na autoestima. Outras pesquisas indicam que a pressão aumentou este ano.

Impacto na Vida

Um estudo do Money-Stress Tracker da DebtBusters, no qual quase 18.000 pessoas participaram em maio e junho, mostrou que 72% das pessoas sofrem de estresse financeiro, um valor superior ao de 70% no ano anterior. Entre aqueles que enfrentam dificuldades financeiras, 92% relataram que isso afeta sua vida doméstica, e 75% relataram que afeta a saúde. A proporção de dívidas na renda total dos domicílios está crescendo: mais da metade dos respondentes da DebtBusters, especificamente 53%, gastavam mais de 40% de sua renda líquida para pagar dívidas, em comparação com 48% no ano passado.

No entanto, o estudo do Nedbank descobriu que mais de 40% dos sul-africanos ainda evitam conversas sobre dinheiro. Entre aqueles que hesitam em discutir suas finanças, 44% consideram dinheiro um assunto pessoal, e 43% dizem que não têm fundos suficientes para tal conversa. Cerca de um terço, ou seja, 31%, não quer que ninguém saiba de suas dívidas, e 27% observam que suas famílias geralmente não discutem assuntos financeiros.

Conversa Aberta

Khensani Nobanda, diretora de marketing do Nedbank, afirma que o dinheiro afeta o bem-estar das pessoas, seus relacionamentos e escolhas diárias, mas permanece um dos tópicos mais difíceis de discutir entre muitos sul-africanos. Ela enfatiza que «conversas mais construtivas sobre dinheiro podem levar a uma melhor saúde mental, fortalecimento de relacionamentos e melhores resultados financeiros».

Sinais de melhoria no gerenciamento financeiro pelos sul-africanos estão sendo observados: o índice geral de saúde financeira do Nedbank aumentou para 56,4 em 2025, em comparação com 54,8 em 2024, continuando a tendência de crescimento nos últimos três anos. Além disso, a vergonha associada ao pedido de ajuda financeira diminuiu em 17,8% em comparação com 2024.

Incerteza sobre o Futuro

No entanto, a confiança no futuro não melhorou. O nível de confiança em atingir objetivos financeiros de longo prazo permaneceu praticamente inalterado — 44,5 em 2025 contra 44,9 em 2024, enquanto a pontuação de planejamento financeiro caiu para 57,2 de 57,6. Nobanda conclui que o bem-estar financeiro é moldado não apenas pelo quanto as pessoas ganham ou poupam, mas também pela forma como pensam, sentem e falam sobre dinheiro. Ela acrescenta: «Os relacionamentos financeiros mais saudáveis não são aqueles em que as pessoas nunca enfrentam dificuldades; são aqueles em que as pessoas conversam, se verificam mutuamente e pedem apoio antes que pequenos problemas se transformem em crises».

Histórias semelhantes

O aumento do custo do capital em economias desenvolvidas intensifica a pressão sobre os mercados da Ásia Central
Leia mais
uzdaily.uz

O aumento do custo do capital em economias desenvolvidas intensifica a pressão sobre os mercados da Ásia Central

O aumento dos rendimentos dos títulos do governo nos EUA, Japão e outros países desenvolvidos leva ao aumento do custo global do capital. Em setembro de 2026, o rendimento dos títulos do Tesouro dos EUA com vencimento em 10 anos está em cerca de 4,8%, e o rendimento dos títulos do governo japonês com vencimento em 10 anos ultrapassou 3% pela primeira vez em três décadas em setembro.

As razões para este fenômeno são semelhantes: existem riscos de inflação, altos preços do petróleo, grandes volumes de endividamento governamental e expectativas de aperto na política dos bancos centrais. No Japão, um fator adicional é a normalização da política monetária do Banco do Japão.

Consequências para os mercados globais de dívida

Para os mercados globais de dívida, isso significa a necessidade de reavaliar os riscos. Como os títulos praticamente sem risco dos EUA ou do Japão oferecem um rendimento mais alto, os investidores começarão a exigir um prêmio maior por títulos de mercados emergentes. Como resultado, novos tomadores de empréstimos são forçados a oferecer taxas de juros mais altas, e o valor dos títulos já negociados pode diminuir.

Ao mesmo tempo, parte do capital pode começar a retornar dos mercados emergentes para os desenvolvidos. O Japão desempenha um papel especial aqui: o aumento das taxas internas torna os ativos estrangeiros menos atraentes para bancos, seguradoras e outros grandes investidores japoneses. A agência de classificação de risco Fitch já apontou a probabilidade de que mais capital japonês permaneça no mercado interno.

Riscos para os países da Ásia Central

O principal risco para os países da Ásia Central é o encarecimento do financiamento externo. Quanto mais tempo as taxas de juros permanecerem altas nos EUA e no mundo, mais difícil será emitir novos Eurobonds e refinanciar dívidas de mercado. Os tomadores de empréstimos mais vulneráveis serão aqueles que necessitam de empréstimos novos significativos, que possuem dívida externa em moeda estrangeira considerável e baixos ratings de crédito.

Além disso, as altas taxas globais podem exercer pressão sobre as moedas regionais devido à saída de capital de portfólio e ao aumento da demanda pelo dólar americano. No entanto, a situação no Uzbequistão parece relativamente estável e não causa preocupação. Uma parcela significativa da dívida pública externa do país é devida a credores oficiais e possui prazos de vencimento longos, o que sustenta um baixo nível de risco de refinanciamento.

O Fundo Monetário Internacional (FMI) avalia o risco de crise da dívida no país como baixo. A média do prêmio em Eurobonds em dólar do Uzbequistão em 2026 era de cerca de 159 pontos base. Um ponto positivo também é a inclusão dos títulos soberanos em somanios do Uzbequistão no índice J.P. Morgan GBI-EM a partir de 30 de setembro, o que expande a base potencial de investidores estrangeiros e pode compensar parcialmente o agravamento do cenário global.

Assim, o autor considera que este não é o início de uma crise no mercado de títulos da Ásia Central, mas sim uma transição da região para um período de capital mais caro e maior seletividade dos investidores. Os mercados permanecerão acessíveis para países com orçamentos sólidos, nível moderado de dívida e rendimento real atraente, embora o custo do financiamento possa aumentar.

Como a Mama Money transformou transferências mensais em suporte financeiro diário na África do Sul
Leia mais
iol.co.za

Como a Mama Money transformou transferências mensais em suporte financeiro diário na África do Sul

Por muito tempo, a vida nas áreas urbanas movimentadas e assentamentos da África do Sul estava ligada a um risco constante. Para milhões de trabalhadores que cruzam fronteiras, solicitantes de asilo e residentes de baixa renda na África do Sul, as atividades financeiras dependiam de dinheiro em espécie. Carregar envelopes grossos com notas do trabalho para casa, evitar longas filas em bancos tradicionais e fazer viagens arriscadas pela cidade para comprar mantimentos ou enviar dinheiro aos entes queridos era comum.

Os bancos formais, com suas altas taxas mensais, exigências rigorosas de documentação e condições estritas, pareciam distantes. Há dez anos, a Mama Money entrou neste nicho com um único objetivo principal: tornar o envio de dinheiro para casa seguro, acessível e barato, usando apenas telefone e visto ou passaporte.

Hoje, essa operação inicial de transferência de dinheiro se transformou em algo muito maior. A Mama Money evoluiu de um serviço de remessas transfronteiriças para um parceiro completo de serviços bancários cotidianos, fornecendo a milhares de pessoas na África do Sul aquilo que os bancos tradicionais lhes negaram por muito tempo: dignidade, controle e liberdade financeira no dia a dia.

De mesada à confiança no dia a dia

A verdadeira mudança não ocorre apenas graças à tecnologia, mas também na vida cotidiana dos usuários. Essas pessoas estão alcançando sucessos significativos em suas vidas. Em vez de esconder dinheiro debaixo do colchão ou transportar envelopes de salário através de mercados movimentados de táxi, os clientes agora usam o cartão Mama Money, desenvolvido em parceria com o Bank Zero. O que antes era uma tarefa mensal única tornou-se parte do processo financeiro diário.

Hoje, um vendedor de comida de rua em Yeoville ou um trabalhador do setor de hospitalidade em Cidade do Cabo pode receber seu salário diretamente em conta. Ele pode pagar mantimentos em um supermercado local, comprar eletricidade e crédito de celular em segundos, mantendo o dinheiro seguro contra roubo ou perda.

Processando centenas de milhões de dólares mensalmente através de quase 100 destinos e atendendo cerca de 90.000 clientes que utilizam carteiras digitais e serviços de cartão, a Mama Money demonstra que, ao remover barreiras desnecessárias, as pessoas não apenas participam da economia, mas prosperam nela.

Motor da comunidade

Essa transformação ocorre não apenas dentro do aplicativo, mas também em grandes nós econômicos, ruas movimentadas e pequenos assentamentos. Por toda a África do Sul, a plataforma conta com uma rede de cerca de 2.000 agentes empreendedores locais. Esses agentes, muitos dos quais são proprietários de pequenas empresas, não apenas ajudam novos clientes a se registrarem; eles obtêm uma renda sustentável, estimulando o microempreendedorismo diretamente nas comunidades locais. É um ecossistema criado pela comunidade para a comunidade.

Para celebrar esse crescimento e homenagear as pessoas que o possibilitam, a Mama Money lançou recentemente a campanha #MamaMakesItHappen. Em vez de focar em conquistas corporativas, a iniciativa enfatiza os clientes. Ela destaca os sucessos humanos tangíveis que tornam possível a inclusão financeira. Pode ser o pagamento das mensalidades escolares de um filho, a expansão de uma loja de salão ou a construção de uma casa familiar, ou simplesmente a tranquilidade de usar um cartão com segurança no caixa local.

A campanha durará até 30 de setembro de 2026 e oferece aos clientes a oportunidade de compartilhar suas experiências pessoais por meio de vídeos curtos, oferecendo prêmios no valor total de 250.000 randes, incluindo reembolsos semanais, smartphones e cinco prêmios principais de 10.000 randes, escolhidos pelo público. (Os clientes podem enviar suas histórias publicando-as nas redes sociais com a hashtag #MamaMakesItHappen e registrando-se em www.mamamoney.co.za/promo).

A próxima década de pertencimento

Há dez anos, a tarefa era ajudar as pessoas a enviar dinheiro para fora. Hoje, a Mama Money ajuda as pessoas a construir uma vida aqui. Ao ouvir as necessidades diárias de estrangeiros e residentes não registrados, a plataforma fintech mudou a percepção de inclusão financeira na África do Sul. Não se trata mais apenas de enviar dinheiro para casa. A Mama Money é dar às pessoas a capacidade de viver, economizar e realizar seus objetivos todos os dias.

A Mama Money afirma ter expandido seu escopo de remessas transfronteiriças para pagamentos de salários, despesas com cartões e outros serviços financeiros cotidianos para migrantes e clientes de baixa renda na África do Sul.

Famílias em África do Sul enfrentam crise do custo de vida devido ao aumento dos custos de bens essenciais
Leia mais
iol.co.za

Famílias em África do Sul enfrentam crise do custo de vida devido ao aumento dos custos de bens essenciais

As famílias na África do Sul estão enfrentando sérias dificuldades para gerenciar o orçamento mensal, pois os custos com serviços públicos, transporte e alimentos estão consumindo uma parcela cada vez maior de suas rendas, transformando a crise do custo de vida em uma luta pela sobrevivência para as famílias.

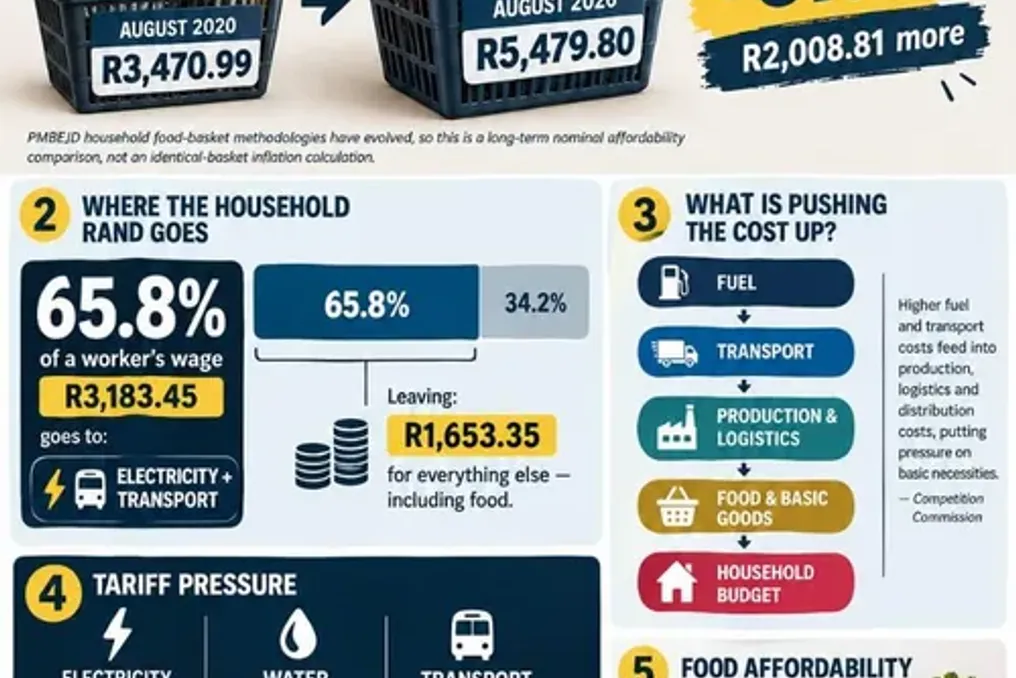
Os dados recentes sobre a acessibilidade para os domicílios demonstram esse problema, apesar da aparente diminuição da inflação geral. Em agosto, o custo médio da cesta básica foi de R5 479,80, de acordo com dados do Pietermaritzburg Economic Justice and Dignity Group (PMBEJD). Embora este valor estivesse 0,9% abaixo de julho, permaneceu 1,8% acima do ano anterior. Dos 44 produtos monitorados, 19 aumentaram de preço e 25 diminuíram.

O diretor do grupo, Marvin Abraham, observa que as famílias não recebem renda, mas sim distribuem dinheiro entre categorias de despesas fixas: comida, eletricidade e transporte. Eles primeiro pagam pelas necessidades mais essenciais, que não podem ser ignoradas.

Abraham enfatiza: «As famílias não recebem renda nem alocam quantias fixas para comida. Primeiro, elas pagam pelas necessidades absolutas: aluguel ou hipoteca, eletricidade, transporte». Ele acrescenta que o orçamento para alimentos só aparece depois que essas despesas básicas são cobertas, e então a compra é feita com o que sobra, o que frequentemente leva à aquisição de quantidades menores e alimentos menos nutritivos.

Os cálculos do grupo mostram o quão pouco resta do «resto». Em agosto, foram gastos R3 183,45 em eletricidade e transporte, o que representou 65,8% do salário do trabalhador, deixando R1 653,35 para alimentação e outros. Assim, a crise de acessibilidade está ligada não apenas ao preço do pão, frango ou farinha de milho, mas também à concorrência entre várias despesas inevitáveis pelo mesmo rendimento.

O relatório da Comissão de Concorrência de agosto de 2026 também destaca a pressão atual, alertando que o choque nos preços dos combustíveis tem consequências muito além dos postos de gasolina. A Comissão indica que a primeira metade de 2026 foi caracterizada por um «aumento significativo no custo dos combustíveis», causado pela tensão geopolítica e interrupções nas cadeias globais de fornecimento de petróleo, agravadas pela pressão cambial.

A Comissão observa que o aumento dos custos de combustível e transporte se espalhou não apenas para os deslocamentos ao trabalho, mas também aumentou os custos de produção, logística e distribuição em toda a economia, exercendo pressão inflacionária sobre os bens essenciais. A Comissão considera que o desafio é equilibrar a sustentabilidade financeira dos serviços vitais com a carga sobre as famílias, especialmente quando as tarifas sobem mais rápido que a inflação, e os grupos vulneráveis não recebem apoio adequado.

Para os trabalhadores, o problema se resume a saber se a renda conseguirá acompanhar o aumento dos preços. Abigail Moyo, representante do sindicato United Association of South Africa (UASA), afirmou que as famílias já estão à beira do colapso. Ela acrescentou que o aumento dos preços dos combustíveis apenas intensificará a pressão financeira sobre os residentes comuns da África do Sul, cujos orçamentos já estão muito apertados.

Moyo argumentou que a solução não pode ser esperar que os trabalhadores absorvam os custos crescentes sozinhos. Ela observou que o ajuste dos preços dos combustíveis é o motivo pelo qual a UASA e seus membros no setor açucareiro realizaram protestos em busca de aumentos salariais e benefícios alinhados com a inflação. Ela pediu ao governo que revisasse os mecanismos de precificação de combustíveis, incluindo impostos sobre combustíveis e carvão, e aos empregadores que reconhecessem o reajuste salarial atrelado à inflação como necessário para a sobrevivência dos trabalhadores em um cenário de aumento do custo de vida.

Os aposentados sentem uma pressão especial. Nos escritórios da SASSA em Wentworth, Durban, os aposentados exigem que o subsídio para idosos seja aumentado para R5 000 por mês, alegando que o valor atual não cobre as necessidades básicas de vida. O subsídio máximo para idosos é de R2 400 por mês, e para aqueles com mais de 75 anos, aumenta para R2 420. O aposentado Quinton Eri descreve a situação como extremamente difícil: «Mal conseguimos sobreviver com 2400 rand. Nossa conta de água está constantemente aumentando. Vamos à Sasa, e às vezes ficamos aqui dois, três dias porque eles não funcionam. A vida se tornou uma luta enorme. Você nem consegue comprar e comer a comida que recebe. A comida que compramos é insuficiente. Por isso, estamos preocupados de onde virá a próxima refeição».

Ele também observou que até a compra de carne se tornou um luxo, pois as pessoas são forçadas a comer frango, já que não podem pagar cordeiro ou carne bovina. O ativista social Jean Chodry afirmou que os aposentados são forçados a cuidar de outros membros da família. Ele insistiu que a pensão deve ser dobrada pelo menos, pois além de si mesmos, eles cuidam de netos, têm contas de serviços públicos, aluguel e comida.

Uma petição lançada por Jay C Alex, intitulada «Apoie os aposentados da África do Sul para restaurar a dignidade e o respeito», reuniu mais de 33.000 assinaturas confirmadas, pedindo um reforço no apoio aos aposentados que lutam contra a falta de alimentos, medicamentos e eletricidade.

As consequências também afetam as crianças. O grupo calculou que a cesta alimentar básica para uma família de sete pessoas custou R6 597,25 em agosto, e o custo médio para fornecer uma dieta básica a uma criança era de R961,96, enquanto o subsídio infantil é de R580. Abraham alertou que quando as famílias são forçadas a sacrificar a nutrição, as consequências vão muito além da conta mensal de alimentos. Ele descreveu isso como uma armadilha intergeracional de pobreza, que começa diretamente na mesa das crianças menores de cinco anos. Para ele, o alívio não pode vir apenas da redução dos preços dos alimentos; uma influência substancial na quantidade de comida comprada virá da redução dos preços da eletricidade e do transporte.

Popular