RBI rahbari kichik biznesga kredit berishni oshirishga chaqirdi, iqtisodiy taʼsirning katta ekanligini taʼkidladi
Batafsil
Business Standard
business-standard.com

RBI rahbari kichik biznesga kredit berishni oshirishga chaqirdi, iqtisodiy taʼsirning katta ekanligini taʼkidladi

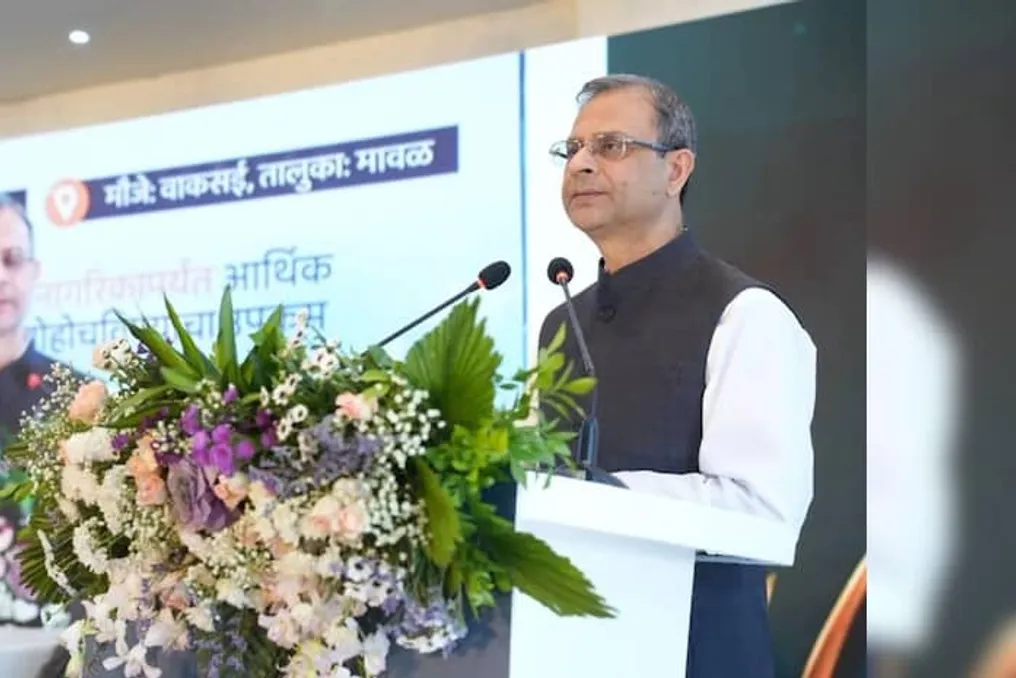
Hindiston Reserve Banki (RBI) gubernatori Sanjay Malhotra banklarga kichik va mikrokorxonalarga qarz berishni faollashtirishga chaqirildi. U kichik kompaniyalar orasida kreditlarni taqsimlashdan olinadigan iqtisodiy foyda alohida korporativ qarz oluvchilarga katta qarz berishdan ancha yuqori boʻlishi mumkinligini taʼkidladi.

Maharashhtra Banki tomonidan Pune tumani, Vaksay qishlogʻida tashkil etilgan moliyaviy kirish imkoniyatlari tadbirida nutq soʻzlagan Malhotra, yirik korxonaga berilgan 1000 crore rupiya miqdoridagi katta kredit faqat bitta subyektga foyda keltiradi, deb aytdi. Biroq, agar shu summa kichik biznesga berilsa, umumiy ijobiy taʼsir oʻn baravar ortishi mumkin.

U shuni qoʻshimcha qilib, mablagʻlar mikrokorxonalar qarz oluvchilari oʻrtasida taqsimlanadigan boʻlsa, foyda ming baravar oshib ketishi mumkinligini bildirdi. RBI gubernatori oʻz murojaati banklarning qishloq jamoalari va ijtimoiy zaif aholi qatlamlari uchun xizmatlarni kengaytirish boʻyicha saʼy-harakatlari natijalariga asoslanganini taʼkidladi.

Moliyaviy kirish imkoniyatlari dasturining davomi

Malhotra inklyuziv rivojlanish zarurligini eslatib oʻtdi, taraqqiyot jamiyatning barcha qatlamlari va barcha hududlarga tegishli boʻlishi kerakligini taʼkidladi. U shuningdek, 600 milliondan ortiq bank hisoblari ochilgan moliyaviy kirish imkoniyatlari davlat dasturi haqida ham soʻz oldi.

Biroq, u moliyaviy kirish imkoniyatlari oddiygina bank hisoblariga kirishdan tashqariga chiqishi va moliyaviy hamda raqamli savodxonlikni oshirishni oʻz ichiga olishi kerakligini taʼkidladi. Bank xizmatlari tobora koʻproq raqamli formatga oʻtganligi sababli, Malhotra odamlarga ulardan foydalanishda ehtiyotkorlik bilan yondashishni qatʼiy tavsiya qildi.

U gʻayritabiiy yuqori daromad vaʼda qiladigan firibgarlik sxemalariga ogohlantirdi. Gubernator qisqa muddatda 20, 30 yoki hatto 40 foiz daromad taklif qiladigan har kimga juda ehtiyotkor boʻlishni maslahat berdi, chunki bunday yuqori koʻrsatkichlar koʻpincha yashirin xatarlar yoki firibgarlik bilan bogʻliq boʻladi. Shuningdek, u odamlarni bir martalik parollar (OTP) almashishdan, nomaʼlum havolalarga oʻtishdan yoki shubhalik xabarlarga javob berishdan ogohlantirdi.

Malhotra fuqarolarni har qanday raqamli firibgarlik turlaridan himoya qilish uchun raqamli bank xizmatlaridan masʼul va ongli ravishda foydalanishga chaqirdi. Ushbu moliyaviy kirish imkoniyatlari tadbirlari DFS Moliyaviy xizmatlar departamenti tomonidan Milliy moliyaviy xizmatlar toʻyingi kampaniyasi doirasida dekabrning 31-gacha mamlakat boʻylab oʻtkaziladi.

Vaksay qishlogʻidagi tadbirga 500 dan ortiq ishtirokchi keldi, ularga davlat tomonidan qoʻllab-quvvatlanadigan bank xizmatlari va ijtimoiy himoya sxemalari taqdim etildi. Maharashhtra Banki direktori va Bosh ijrochi direktori Nidhu Saxena bank ikki yil ichida biznes-korrespondentlar tarmogʻini 3000 dan 10 000 gacha oshirganini va 3691 ta lager tashkil etganini maʼlum qildi.
Oʻxshash hikoyalar

Diwali paytida isteʼmolchi kreditlarida mobil telefonlar ustunlik qiladi: 74% ariza
Batafsil
business-standard.com

Diwali paytida isteʼmolchi kreditlarida mobil telefonlar ustunlik qiladi: 74% ariza

Hindistondagi bayram xaridlari mavsumi tobora koʻproq kreditlar orqali moliyalashtirilmoqda. Lentra platformasining maʼlumotlariga koʻra, 2026-yil 1-9-noyabr oraligʻida isteʼmolchi kreditlari boʻyicha ariza hajmi avvalgi bayram davriga nisbatan 22% ga oshgan. Shu bilan birga, talab kichik shaharlar va qishloq bozorlariga yoʻnaltirila boshladi.

Tahlil shuni koʻrsatdiki, qishloq Hindistoni barcha isteʼmolchi kreditlari arizalarining 58% ni tashkil etgan, shu bois shahar Hindistoni 42% ni taʼminlagan. Bundan tashqari, uchinchi darajali shaharlar yirik metropolitalardan oldinga chiqdi, bu qarz orqali moliyalashtiriladigan isteʼmol bazasining kengayishini koʻrsatadi. Bu raqamlar bayram kreditlariga boʻlgan talab faqat yirik shaharlarda jamlanmaganligini koʻrsatadi; kichik aholi punktlari va qishloq bozorlari smartfonlar, televizorlar, muzlatgichlar va kiruvchi mashinalar kabi tovarlarni sotib olish uchun muhim harakatlantiruvchi kuchlarga aylanyapti.

Isteʼmolchi kreditining oʻrtacha miqdori taxminan 28 000 rupiya deb baholandi, bu kredit orqali moliyalashtirilayotgan xaridlar miqyosini aks ettiradi.

2026-yilda Hindistonda kreditlar orqali moliyalashtirilgan xaridlar qanday koʻrinardi

Qarz oluvchilarning yosh tarkibi bayram kreditlash bozori boʻyicha yosh isteʼmolchilarning oʻsib borayotgan ahamiyatini taʼkidlaydi. Isteʼmolchi kreditlari boʻyicha ariza beruvchilarning taxminan 62% yoshroq 35 yoshli edi, bunda 22–35 yosh guruh segmenti tipik qarz oluvchilar guruhi boʻldi. Mobil telefonlar qarzlar savatidagi ustun mavqeni egalladi: har 100 ta arizadan deyarli 74 tasi mobil telefonlar uchun berilgan, qolgan 26 ta ariza esa boshqa uzoq muddatli isteʼmol tovarlari kategoriyalari boʻyicha taqsimlandi. Smartfonlarga boʻlgan bunday talab konsentratsiyasi ularning yosh qarz oluvchilar orasida asosiy isteʼmol buyum sifatida saqlanib qolgan ahamiyatini koʻrsatadi. Lentra tahlili shuni koʻrsatdiki, 22–25 yoshdagi erkaklar mobil telefonlarni moliyalashtirishda ayniqsa faol boʻlishgan.

Biroq, jins va yoshni birgalikda koʻrib chiqqanda, tasvir oʻzgaradi. Ayollar uy xoʻjaligi texnikasini moliyalashtirishga koʻproq moyillik koʻrsatdilar, ayniqsa 35 yoshdan katta yosh guruhida. Ayollarning qarz olish tendensiyalari boshqa isteʼmol hikoyasini ochib beradi. Shahar hududlarida ayollar isteʼmolchi kreditlari xaridorlarining 31% ni tashkil etgan, qishloq hududlarida esa 24% ni tashkil etgan. Bu farq ayollarning kreditlar orqali moliyalashtiriladigan isteʼmolga ishtiroki shaharlarda yuqori boʻlib qolayotganini koʻrsatadi, garchi qishloq hududlaridagi ularning qarz olish ulushi ham sezilarli boʻlsa. Maʼlumotlar shuningdek, ayollar orasida mahsulotlar boʻyicha boshqa afzalliklarni koʻrsatadi: erkaklar odatda mobil telefonlar uchun kredit olgan boʻlsa, uy xoʻjaligi texnikasini sotib olish 35 yosh va undan katta ayollar orasida mashhurroq boʻlgan.

Ayollarning ikki gʻildirakli transport vositalari uchun qarz olishi oʻzgarib borayotgan isteʼmol istaklari haqida yana bir maʼlumot beradi. Barcha shahar darajalaridagi ayollar orasida ikki gʻildirakli transport vositalari uchun kredit arizalarining 100 tasi ichida 57 tasi mototsikl, 39 tasi skuter va mopedlar, toʻrtta tasi esa elektr ikki gʻildirakli transport vositalari uchun berilgan.

Hindistonning shtatlari boʻyicha bayram xaridlari savati oʻzgarishi

Shtatlar boʻyicha statistik maʼlumotlar turli bozorlardagi isteʼmol afzalliklarining qanchalik farq qilishini namoyish etadi. Gujarat va Rajasthan smartfonlarga yoʻnaltirilgan bozorlar boʻlib chiqdi. Gujaratda isteʼmolchi kreditlari boʻyicha arizalarning 86% mobil telefonlardan iborat boʻlgan, bu milliy oʻrtacha koʻrsatkich 74% ga qaraganda yuqori. Rajasthan da bu ulush 82% ga yetdi. Televizorlarni moliyalashtirish Janubiy Hindistonda yanada kuchliroq boʻldi. Telanganada LED televizorlar isteʼmolchi kreditlari arizalarining 13,6% ni, Tamilnadu da esa 12,4% ni tashkil etdi, bu mamlakat boʻyicha oʻrtacha koʻrsatkich 7,4% dan yuqori. Muzlatgichlar Sharq va Janubiy bozorlarda yanada sezilarliroq boʻlib, Gʻarbiy Bengalda arizalarning 6,8% ni, Karnatakadagi esa 6,6% ni tashkil etdi, bu mamlakat boʻyicha oʻrtacha koʻrsatkich 4,6% ga qaraganda yuqori. Madhya Pradesh ham yuqori ulushni qayd etdi — 6,1%.

Hindistonning shimolidagi mintaqada kiruvchi mashinalar yanada kuchliroq kategoriya boʻldi. Ular Punjabda isteʼmolchi kreditlari arizalarining 15% ni tashkil etgan, mamlakat boʻyicha oʻrtacha koʻrsatkich esa 4% ni tashkil etgan. Haryana 8,3%, Delhi esa 6% ulushni koʻrsatdi. Maʼlumotlar boshqa shtatlardagi turli xil talab modellarini ham aniqlaydi. Konditsionerlar Andhra Pradeshda arizalarning 6% ni tashkil etdi, bu milliy ulush 2,4% dan 2,5 baravar yuqori. Maharashtra audio tizimlari bilan ajralib turadi, ular milliy oʻrtacha koʻrsatkich 1,6% ga qaraganda 2,1% ni tashkil etgan. Bihar va Uttar Pradeshda inverterlar va akkumulyatorlar arizalarning yuqori ulushiga ega edi — mos ravishda 1,3% va 1,1%, bu milliy oʻrtacha koʻrsatkich 0,6% dan yuqori.

Lentra bosh ijrochi direktori Rajesh Kumarning soʻzlariga koʻra, «Hindistonning bitta bayram xaridlari savati yoʻq. Muhimi, bu talab qayerdan kelayotgani. Qishloq bozorlari arizalarning 58% ga hissa qoʻshayotgani va uchinchi darajali shaharlar metropolitalardan oldinga chiqayotgani sababli, bayram kreditlash faoliyati aniq eng yirik shaharlarning chegaralaridan tashqariga chiqmoqda».

Dehqon Qajodmal yordamida fermerlik bilan quyosh energiyasini sotib millionlab topdi, Rajasthanʼda muvaffaqiyatli model
Batafsil
www.aajtak.in

Dehqon Qajodmal yordamida fermerlik bilan quyosh energiyasini sotib millionlab topdi, Rajasthanʼda muvaffaqiyatli model

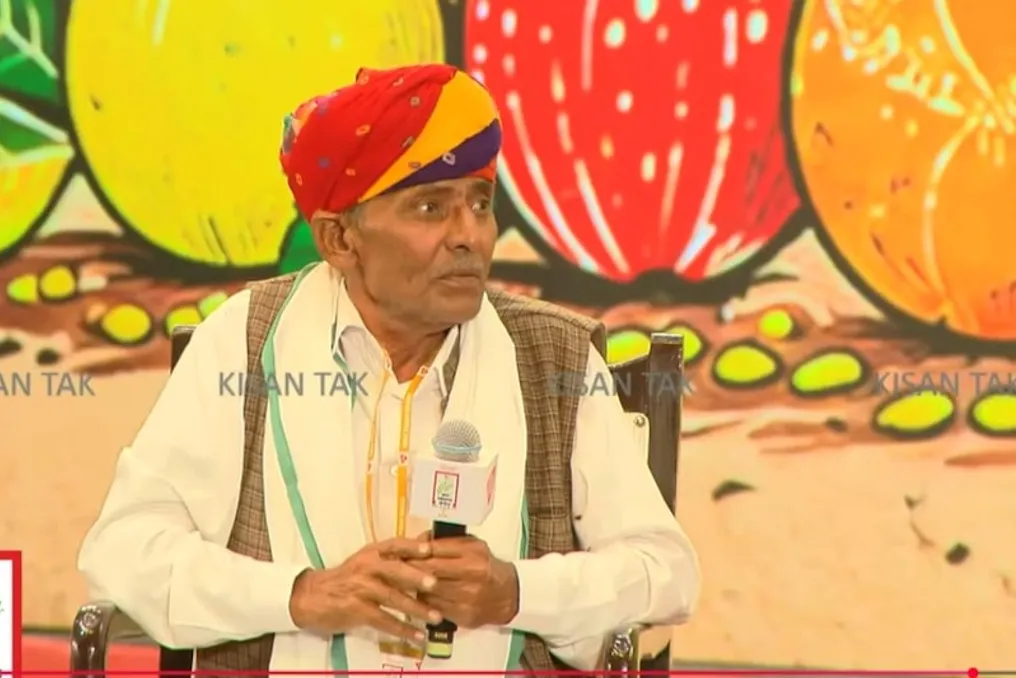
Fermerlik va quyosh energiyasini integratsiya qilish orqali dehqonlarning daromadini oshirish uchun yangi imkoniyatlar paydo boʻlmoqda. Rajasthanning Jaipur tumanidagi Kundanpur qishlogʻi dehqoni Qajodmal bu muvaffaqiyatning namunasidir. U oʻz fermasida quyosh panellarini oʻrnatdi, bu nafaqat elektr ishlab chiqarishdan daromad manbai boʻldi, balki bitta yerda poyez-ev va elektr ishlab chiqarish ham mumkin boʻlgan qishloq xoʻjaligi modelini yaratdi. Qajodmal oʻz tajribasini India Todayning Bharat Agriculture Conference 2026 dagi 'Oziq-ovqat va energiya ikki baravar portlashi' sessiyasida baham koʻrdi.

Qajodmal 2019-yilda Prezident Fermer Energetika Xavfsizligi va Rivojlantirish Mahabiy loyihasi (PM-KUSUM) doirasida quyosh stansiyasini oʻrnatish uchun ariza berganini aytdi. Uning Elektr Sotib Olish Shartnomasi (PPA) birlikiga 3.14 rupiya stavkasida tuzilgan. Uning jami sakkiz gektar yer maydoni bor. Dastlab, u oddiy balandlikdagi quyosh panellarini oʻrnatgan edi, bu esa fermerlik uchun mavjud hududni kamaytirib, mahsulot hosildorligiga taʼsir qilgan.

Quyosh panellari baland joylashtirilgandan soʻng, Qajodmalning fermasida fermerlik imkoniyatlari oshdi va u makkajoʻxori, qalampir va boshqa sabzavotlarni yetishtirishni boshladi. Muhim jihati shundaki, may-iyun oylaridagi juda issiq havo, yaʼni taxminan 45 daraja haroratda ham uning fermasida makkajoʻxori yaxshi hosil berdi. U suvni samaraliroq ishlatish va ekinlarga mos muhit yaratish uchun tomchi sugʻorish va mulching kabi texnologiyalardan foydalanganini aytdi.

Hozirda u fermasida qalampir bilan birga pomidor, bodringi va loqini ham yetishtirmoqda. Kelajakda u ananas va olma yetishtirishni rejalashtirmoqda.

Qajodmalning fikricha, baland joylashgan quyosh panellari ekinlarga bir qator afzalliklarni beradi. Panellar ostidagi harorat nisbatan past boʻladi, bu issiq mavsumda ekinlarga yengillik beradi. Bundan tashqari, qishda ham ekinlar mos iqlimni oladi. Panellar baland joylashgani sababli, oʻgʻirlash xavfi kamayadi va ularda chang toʻplanishi ham kamroq boʻladi.

U shuningdek, pomidor yetishtirishni yangi usulda amalga oshirishga tayyorlanayotganini aytdi; bunda quyosh panellari ustunlari va bambu yordamida pomidor poyalari yuqoriga choʻziladi. Mulching bilan birgalikda ushbu usul pomidor sifati va hosildorligini oshirishga yordam berishi kutilmoqda.

Quyosh stansiyasidan elektr ishlab chiqarish orqali ham Qajodmal yaxshi daromad topmoqda. Uning stansiyasi quvvati taxminan bir megavat. Bankdan olingan kredit qismlarini toʻlagandan soʻng, u elektr sotuvidan oyiga taxminan 1.25 lakh rupiya tejaydi, bu esa yilda taxminan 15 lakh rupiya elektrdan keladigan daromad demakdir. Elektr sotish uchun u Elektr Tarqatish Kompaniyasi (DISCOM) bilan Quvvat Sotib Olish Shartnomasi (PPA) tuzgan, shu shartnoma boʻyicha u birlikiga 3.14 rupiya stavkasida toʻlov oladi. Sabzavotlardan keladigan daromad alohida boʻlib, uni taxminan uch oyda bir toʻlaydi.

Mashhur