UPI tizimida sotuvchilar uchun yangi komissiya adolatini muhokama qilish
Batafsil
YourStory [india, en]
yourstory.com

UPI tizimida sotuvchilar uchun yangi komissiya adolatini muhokama qilish

UPI tizimi hech qachon bepul boʻlmagan, ammo yangi komissiyani savdochilarga joriy etishning adolatliligi masalasi tugʻildi. Har oy trillionlab rupiyalarni qayta ishlovchi har qanday tarmoq moliyalashtirishga muhtoj boʻlganligi sababli, asosiy nuqta xarajatlarni kim koʻtarishi va qanday usulda koʻtarilishi ekanligini aniqlashdir.

Olti yil davomida moliyalashtirish davlat subsidiyalari, banklarning texnologik byudjetlari va depozitar mablagʻlar boʻyicha foiz stavkalarining pasayishi hisobiga taʼminlangan. RBI gubernatori Sanjay Malhotra taʼkidlaganidek, «Hozirgi paytda ham bu bepul emas; kimdir bunga pul toʻlaydi». Yangi savdochi diskontlash stavkasi (MDR) bu narxni aniq koʻrsatadi.

2026 moliyaviy yilda UPI taxminan 314 lakh crore rupiya (3,31 trillion AQSh dollari) miqdoridagi 24 000 crore tranzaktsiyani qayta ishladi, va 2026-yil apreldan sentabrgacha esa 177 lakh crore rupiya (1,86 trillion AQSh dollari) miqdoridagi 14 500 crore tranzaktsiya qayta ishlangan. Jahon Valyuta Fondi maʼlumotlariga koʻra, UPI dunyodagi real vaqt rejimidagi toʻlovlarning taxminan yarmini qayta ishlaydi.

Xalqaro toʻlovlar banki (BIS) iyul oyida foydalanuvchilar uchun nol komissiyali tezkor toʻlov tizimlari va majburiy ishtirok koʻrsatayotganlarining tez oʻsib borayotganini, ammo ularni boshqaradigan xususiy kompaniyalar daromad yetishmasligi sababli muammolarga duch kelayotganini koʻrsatdi.

Baʼzi xalqaro toʻlov tizimlari bilan solishtirganda, UPI ning MDR 2 000 rupiyadan yuqori toʻlovlar uchun 0,4% ni tashkil qiladi, bu Indoneziya QRIS (katta sotuvchilar uchun 0,7%) va xitoy hamyonlaridan (taxminan 0,6%) pastroq va Braziliya Pixiga (taxminan 0,22–0,33%) yaqin, shuningdek, bank kartalari komissiyalaridan sezilarli darajada kamroq. Hindistonda oyiga 1 lakh rupiyagacha daromad oladigan sotuvchilar hech qanday toʻlov toʻlamaydlar, jernogʻay, yoqilgʻi, kommunal xizmatlar va sugʻurta 5 rupiya fiks stavka bilan solingan.

Hindistonda komissiya 2 000 rupiyagacha (21 AQSh dollari) bepul, bu Indoneziyadagidan taxminan toʻrt barobar koʻproq. NPCI maʼlumotlariga koʻra, sotuvchilar tranzaktsiyalarining 96% dan ortigʻi miqdori boʻyicha bepul qolmoqda. Masalan, NEFT orqali 75 000 rupiya oladigan sotuvchi hech narsa toʻlamaydi, ammo shu summa UPI orqali 300 rupiya va QQSni tashkil etadi.

2026-yil avgust oyida UPI sotuvchilar toʻlov hajmi taxminan 8,95 lakh crore rupiyaga (94 milliard AQSh dollari) yetdi, ulardan taxminan 6 lakh crore rupiya (63 milliard AQSh dollari) 2 000 rupiya chegarasidan oshdi. 5 rupiya fiks stavkasi va belgilangan limitni hisobga olgan holda, haqiqiy stavka taxminan 0,15–0,20% ni tashkil etadi, bu har yili taxminan 12 500 crore rupiya (1,32 milliard AQSh dollari) miqdorida pul keltiradi. Joriy formulaga koʻra, bank emittentlari 40%, akvizitorlar 30%, ilovalar 20% va UPI ga ilovalarni ulagʻchi PSP-toʻlovchilar, sponsorlik banklari 10% oladi. Banklar potentsial ravishda 60 dan 70% gacha olishlari mumkin.

BIS byulleteni boʻyicha, bugungi kunda PhonePe va Google Pay foydalanuvchilarga yoʻnaltirilgan bozordagi taxminan 80% ni nazorat qiladi. Birgalikda ular yilda taxminan 2 100 crore rupiya (221 million AQSh dollari) yigʻishlari mumkin. BIS taʼkidlaydi, bozorni bir nechta oʻyinchilar qoʻlida jamlashda, faqat moslikni taʼminlash teng taqsimotni tiklash uchun yetarli boʻlmasligini bildiradi.

NPCI 2020-yil noyabr oyida istalgan alohida ilova uchun 30% hajmli cheklovni eʼlon qilgan edi, ammo bu qaror uch marta kechiktirildi va olti yildan beri qoʻllanilmayapti, chunki u mijozlarni yoʻnaltirish uchun murakkab boʻlib chiqdi.

Jahon Valyuta Fondi eslatmasi shuni aytadiki, toʻlovlar yirik texnologik kompaniyalarga barqaror daromad va kredit hamda boshqa xizmatlarni sotish uchun maʼlumotlar taʼminlaydi. Bu, sarflangan xarajatlarni qoplash uchun moʻljallangan komissiya, oxir-oqibat ikki yetakchining kengroq ambitsiyalarini moliyalashtiradi. Boshqa jihati – faqat MDR ga qoʻllaniladigan 18% QQS. Maksimal limitda sotuvchi 354 rupiya toʻlaydi. Roʻyxatdan oʻtgan sotuvchilar bu summani kirish krediti sifatida qaytarib olishlari mumkin. Haqiqiy narxni qaytarib ola olmaydigan sotuvchilar, masalan, kompositsion brokerlar va soliqdan ozod tovar sotuvchilari koʻtaradi.

Xarajatlarni mijozga yuklash sotuvchilar tomonidan narxlarning oshishini toʻxtatmaydi; 500 rupiyalik zaryadlovchi sotuvchisining mijoz ekvivalent ravishda 50 000 rupiyalik telefon uchun toʻlashi mumkin. Bundan tashqari, mikromoliyaviy qarz oluvchilar naqd puldan voz kechgan koʻplab yillar oʻtgandan soʻng, 2 000 rupiyadan yuqori kreditlarni bir martalik toʻlash uchun hatto 5 rupiya yigʻish regressiv qadamdir. Qoʻshimcha toʻlovlarni taqiqlash dovozlarni narx oshirishdan toʻxtatmaydi, shuning uchun 500 rupiyalik zaryadlovchi sotuvchisining mijoz ekvivalent ravishda 50 000 rupiyalik telefon uchun toʻlashiga sezilarli taʼsir qilmaydi.

Muallif 100 rupiya darajasida (2020-yilgacha) komissiya belgilashni va uni AQSh Federal Rezerv tizimi debet kartalari uchun qilganidek, audit qilingan xarajatlar maʼlumotlariga asoslanib har ikki yilda bir marta koʻrib chiqishni taklif qiladi. BIS hozirda bunday maʼlumotlar mavjud emasligini koʻrsatmoqda va banklar hamda NPCI bu masalani darhol hal qilishi kerak.

RBI tomonidan, nafaqat NPCI tomonidan, balki debet kartalari, NEFT va RTGS uchun amalga oshirilganidek, stavkani belgilash taklif etiladi. NPCI katta qismini komissiya yigʻuvchi banklarga tegishli. Shuningdek, eng katta oʻyinchilar tranzaksiya uchun kamroq daromad olishi uchun ilovalar ulushini hajmlar oʻsishi bilan kamaytirish va RBI ga ommaviy maslahatlashuvlardan soʻng darajalar belgilash imkonini berish kerak. Hajm cheklovi aksincha, narxlash orqali ishlaydi.

Shuningdek, kim va qancha pul olganligi haqidagi maʼlumotlarni har yili eʼlon qilish taklif etiladi. Kreditni toʻlash sotib olish emasligi sababli, 5 rupiyalik toʻlovni bekor qilish kerak. Akvizitsiya banklarini qoʻshimcha toʻlovlar uchun javobgar qilish va inflyatsiyani hisobga olgan holda 2 000 rupiya va 1 lakh rupiya limitlarini oshirish lozim. NPCI Diwali dan keyin joriy etishni kechiktirdi va Oliy sudda jamoatchilik arizasi mavjud. Ushbu vaqtni toʻlov yigʻish zarurligini qayta muhokama qilish oʻrniga, eng muhimi tuzilmani tuzatish uchun ishlatish kerak. UPI oʻz oddiy va adolatliligi tufayli millionlab hindistonliklarning ishonchini qozongan va uning narxi ham shu mezonlarga mos kelishi kerak.
Oʻxshash hikoyalar

RBI Paytmga yengillik berdi: kompaniya 6 oy ichida tizimni auditdan oʻtkazishi kerak, aks holda tasdiqlash bekor qilinadi
Batafsil
www.aajtak.in

RBI Paytmga yengillik berdi: kompaniya 6 oy ichida tizimni auditdan oʻtkazishi kerak, aks holda tasdiqlash bekor qilinadi

One97 Communications korporatsiyasi, Paytmning ona kompaniyasi, raqamli hamyonlar biznesiga qaytish yoʻnalishida sezilarli yengillikni qoʻlga kiritdi. Bobkor kompaniya, Paytm Payments Services Limited (PPSL), Indiya Rezerv banki (RBI) tomonidan oldindan toʻlov vositalari (PPI), yaʼni raqamli hamyonlarni chiqarish boʻyicha nazariyaviy tasdiqlashni olindi.

Biroq, bu ruxsatni olganidan soʻng, mijozlar yangi hamyonlardan darhol foydalana olmaydi. Kompaniya RBI tomonidan belgilangan bir qator majburiy shartlarni bajarishi kerak. Eng muhim talab keyingi olti oy ichida tizim auditi hisobotini taqdim etishdir. Kompaniya bu haqda 13-noyabr kuni maʼlumot berdi. Ushbu tasdiqlash RBI tomonidan 2007-yilgi Toʻlov va hisob-kitob tizimlari toʻgʻrisidagi Qonunga muvofiq berilgan boʻlib, bu PPSL uchun nafaqat raqamli hamyonlarni, balki boshqa oldindan toʻlov vositalarini ham taklif qilish yoʻlini ochadi.

Avvalroq Paytm moliyaviy yil 2026-27ning birinchi chorak hisobotlari davrida oʻzining bobkor kompaniyasi hamyon litsenziyasi uchun ariza berganini koʻrsatgan edi. RBI tomonidan nazariyaviy tasdiqlashni olish kompaniyaning bu yoʻnalishda oldinga siljishi umidlarini sezilarli darajada oshirdi.

RBI tomonidan tasdiqlashni olish Paytmning darhol yangi raqamli hamyonlarni chiqarishini anglatmaydi. Hozirda kompaniyaga faqat nazariyaviy tasdiqlash (In-Principle Approval) berilgan. Bu unga yakuniy litsenziyani olish jarayonida davom etish imkonini beradi. RBI xatida PPSL faqat Avtorizatsiya sertifikati (Certificate of Authorisation) olingandan soʻng yangi oldindan toʻlov vositalarini chiqarishi mumkinligini aniq koʻrsatgan.

Shunday qilib, kompaniya barcha zarur shartlarni bajarmaguncha va yakuniy ruxsatni olmaguncha, yangi hamyonlar xizmat liniyasini ishga tushirish imkonsiz.

Yakuniy ruxsatni olish uchun RBI kompaniyaga asosiy shartni qoʻyib qoʻydi: Paytm Payments Services Limited malakali auditor jalb qilib, oʻz tizimini auditdan oʻtkazishi kerak. Ushbu audit RBI tomonidan raqamli toʻlovlar xavfsizligini taʼminlash va kibersistemalarni mustahkamlash boʻyicha direktivalarga muvofiq boʻlishi kerak. Haqiqatan ham, 5-noyabr kuni RBI bank boʻlmagan toʻlov tizimlari operatorlari uchun kibersavdo xavfsizligi va raqamli toʻlovlar boʻyicha nazorat choralari toʻgʻrisida koʻrsatmalar chiqardi. Kompaniya ushbu qoidalar asosida tizimli auditni oʻtkazish majburiyatiga ega.

RBI kompaniyaga audit haqida hisobotni topshirish uchun olti oy muddat berdi. Bu muddat 13-noyabr kuni chiqarilgan RBI xatini olganidan boshlab hisoblanadi. Shunday qilib, PPSL tartibga soluvchiga tizimli audit hisobotini belgilangan muddatda topshirishi kerak. Agar PPSL hisobotni muddatda taqdim eta olmasa, olgan nazariyaviy tasdiqlash avtomatik ravishda bekor qilinadi. Bunday holatda RBI yakuniy litsenziya berish masalasini koʻrib chiqmaydi, bu esa kelgusi olti oyni Paytm uchun juda muhim qiladi.

Tizimli auditdan tashqari, RBI boshqa talablarni ham qoʻydi. Paytm Payments Services Limited toʻlov tizimi bilan bogʻliq maʼlumotlarni saqlash boʻyicha RBI ning amaldagi koʻrsatmalariga rioya qilishi kerak. Bundan tashqari, kompaniyaning aksiyador kapitalidagi yoki egaligidagi har qanday oʻzgarishlar RBI tomonidan oldindan tasdiqlanishni talab qiladi. Ushbu qoidalarga rioya qilish ham yakuniy litsenziyani olish jarayonining bir qismidir.

Hindiston uchun inklyuziv raqamli toʻlovlarni rivojlantirish: PayU tajribasi
Batafsil
yourstory.com

Hindiston uchun inklyuziv raqamli toʻlovlarni rivojlantirish: PayU tajribasi

Raqamli toʻlovlar Hindistonda samarali boʻlishi uchun birinchi tranzaksiyani amalga oshirish kifoya qilmaydi; yanada murakkab vazifa foydalanuvchilarda onlayn xaridlar, mustaqil toʻlovlar yoki kichik biznesni boshqarishda qaytib kelishiga ishonch hosil qilishdir.

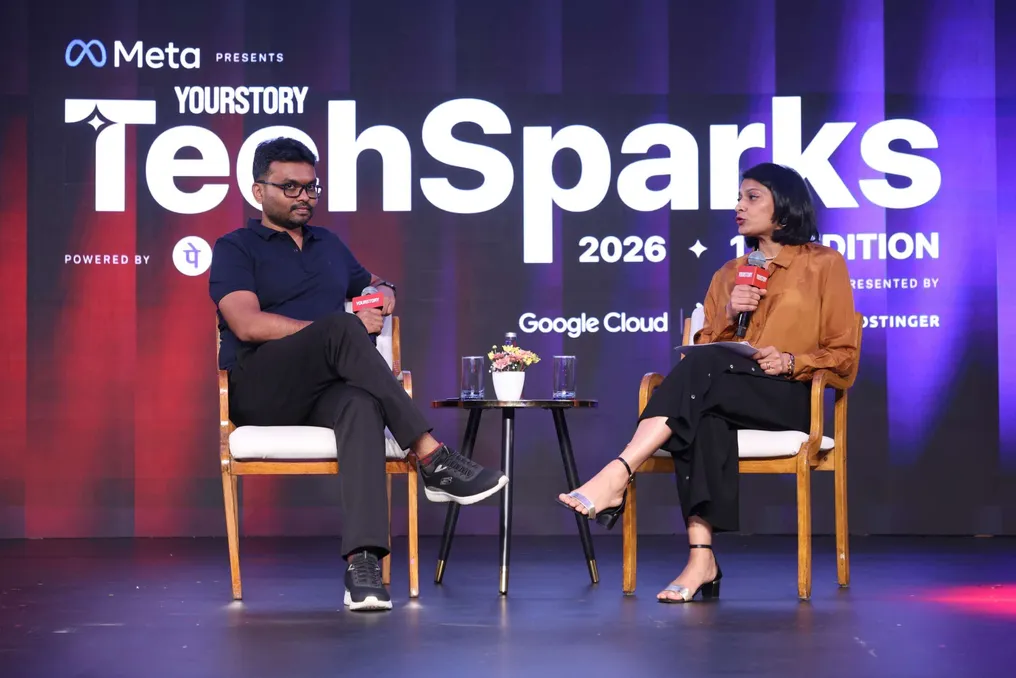
TechSparks 2026 tadbirida PayUning muhandislik vitse-prezidenti Sagar Kumar YourStoryning strategik kontent va video boʻyicha bosh direktor Shivani Mutanna bilan inklyuziv raqamli toʻlovlarning muhandislik jihatlari haqidagi suhbatda ishtirok etdi.

Erta bosqichdagi startaplarda va millionlab tranzaktsiyalarni qayta ishlovchi tizimlarda tajriba orttirilgan Kumar biznes kengayib borishi bilan muhandislik ustuvorliklari qanday oʻzgarishini tushuntirdi. Startap jamoalari boshlangʻich bosqichlarda tezlikka eʼtibor qaratadi, mahsulotlarni tez ishga tushiradi va jarayon davomida oʻrganadi. Biroq, arxitektura hal qiluvchi ahamiyatga ega; zaif bogʻlangan tizimlar butunlay qayta qurish zarurati boʻlmagan holda yangi biznes yoʻnalishlarini qoʻshishni soddalashtiradi.

Katta miqyosga erishilganda ham tezlik muhim boʻlib qoladi, ammo xatolarga yoʻl qoʻyish mumkin boʻlgan daraja pasayadi. Funksiya bayroqlaridan, bosqichma-bosqich joriy etishdan va A/B-testlashdan foydalanish jamoalarga oʻzgarishlarni asta-sekin kiritishga, ularni maʼlum guruhdagi mijozlar ustida sinashga va muammolardan kelib chiqadigan potentsial zarar cheklashga imkon beradi.

U shunday dedi: «Tezlik doimiy qiymatdir. Faqat kattaroq ekotizimga oʻsish bilan xato uchun zaxira kamayadi va bu jarayonda yetarli miqdordagi xavfsizlik tizimlarini yaratish kerak».

UPI koʻplab kichik shaharlar va aholi punktlaridagi foydalanuvchilar uchun tanish boʻlganligi sababli, Kumar onlayn toʻlovlarga ham oflayn tranzaktsiyalar kabi intuitivlik berilishi kerak deb hisoblaydi. PayU kompaniyasi buyurtma sahifalarini avtomatik ravishda skanerlash va toʻlov qilish opsiyasiga sozlab, mijozlar jismoniy doʻkonlardagi odatlarga oʻxshash tajriba taklif qildi. Bundan tashqari, Checkout for Bharat funksiyasi ishga tushirildi, u foydalanuvchilarga buyurtma sahifalarini bir nechta tillarda koʻrib chiqish imkonini beradi, bu ingliz tilini kamroq biladiganlar uchun toʻlov jarayonini yengillashtiradi.

Biroq, oddiyroq interfeys yechimning faqat bir qismi. Kumar tushuntirdi, dastlabki buyurtma berayotgan mijoz uchun pul yechilganidan keyingi toʻlov xatosi xabari ishonchni tezda buzishi mumkin. U toʻlov tizimlarining idempotenslik tekshiruvlari kabi himoya mexanizmlariga muhtojligini taʼkidladi, ular bir xil soʻrovning birinchi muvaffaqiyatli urinishdan soʻng natijani oʻzgartirmasligini kafolatlaydi. Bu tekshiruvlar ikki marta yechib olishning oldini olishga yordam beradi. Shuningdek, muvaffaqiyatsiz tranzaktsiyalar haqida aniq maʼlumot va avtomatik mablagʻ qaytarilishi juda muhim, toki mijozlar qaytarishni oʻzlari soʻramasligi kerak.

Kumar fikricha, «inklyuzivlikning keyingi darajasi birinchi foydalanuvchini toʻlov uchun tarmogʻga chiqarish emas, balki uning yana 100 ta toʻlov qilishga ishonchini qozonishdir. Biz tizimlarimizni shu maqsadga erishish uchun loyihalashtiramiz».

Avgust oyida PayU RBI talablariga javob beradigan, koʻr va kam koʻruvchi foydalanuvchilarga mustaqil toʻlov qilishda yordam berish uchun ishlab chiqilgan buyurtma sahifasini chiqarib berdi. Funksionallik ekran oʻqilovchi dasturlar yordamida toʻlov summalari, sotuvchi maʼlumotlari va tranzaksiya holati kabi muhim maʼlumotlarni ovoz chiqarib berishni oʻz ichiga oladi. Kompaniya shuningdek tugmalar oʻlchamlari, matn maketlari va boshqa vizual elementlarga oʻzgartirishlar kiritdi. PayU ushbu foydalanuvchi tajribasini koʻr va kam koʻruvchi foydalanuvchilar bilan sinovdan oʻtkazdi, ular hech kimga bogʻlanmasdan toʻlovlarni mustaqil yakunlashdi. Kompaniya mavjudligini dasturiy taʼminotni ishlab chiqish hayot sikliga integratsiya qildi, uni yangi funksiyalarni ishlab chiqishda funksionallik va samaradorlik bilan birga omil sifatida koʻrdi.

Kumar bu yaxshilanishlar boshqa foydalanuvchilarga ham foyda keltirishi mumkinligini koʻrsatdi. Masalan, yuqori kontrastli displeylar yorqin quyosh nurida yetkazib berish hamkorlarining toʻlov sahifalarini koʻrishni osonlashtiradi. Aniqlangan interfeys elementlari sunʼiy intellekt agentlariga buyurtma sahifalari boʻylab yoʻnalish topishga yordam berishi mumkin.

PayU kuniga oʻrtacha 20 million tranzaktsiya qayta ishlaydi. Bunday hajmdagi holatda hatto 0,1% rad etish foizi 20 000 ta muvaffaqiyatsiz toʻlovni anglatishi mumkin. Kumar bunday miqyosda ishlashning murakkabligi qancha tizim jalb qilinishi bilan bogʻliq ekanligini tushuntirdi. Bir tranzaksiya sotuvchilar, banklar (emittent va qabul qiluvchi), toʻlov tarmoqlari, agregatorlar va koʻplab shlyuzlarga bogʻliq boʻlishi mumkin. Ushbu tizimlardan birida sekinlashish yoki uzilish toʻlovga taʼsir qilishi mumkin. PayU bu murakkablikni boshqarish uchun aqlli yoʻnaltirishdan foydalanadi. Kompaniyaning tizimlari shlyuzlarning muvaffaqiyat koʻrsatkichlarini bir qator parametrlarga koʻra kuzatib boradi, va mashinaviy oʻrganish modellariga har bir tranzaksiya uchun optimal yoʻlni aniqlashga yordam beradi. Algoritmlar shuningdek tranzaksiya trafikining bir qismini sinovdan oʻtkazish uchun alternativ yoʻllar orqali yoʻnaltiradi, tizimga turli shlyuzlarning real vaqt rejimida ishlashini koʻrsatadi. Agar shlyuz samaradorligi pasayib ketsa, tranzaktsiyalar boshqa variantga yoʻnaltirilishi mumkin. Kumar PayU ushbu yoʻnaltirish algoritmini patentlanganini maʼlum qildi. Maqsad bu murakkabliklarni fon rejimida boshqarishdir, shunda sotuvchilar va mijozlar tranzaktsiyalar amalga oshirilayotganda ular bilan shugʻullanmasinlar.

Kumar toʻlov maʼlumotlari tranzaktsiyalaridan tashqari imkoniyatlar yaratishi mumkinligini ham muhokama qildi. UPI toʻlovlari tranzaksiya tarixini yaratadi, bu korxonalarga mijozlarning toʻlov qilish xatti-harakatlarini tushunishga yordam beradi va maʼlum kredit ehtiyojlarini qondirish uchun moliyaviy anderraytingni qoʻllab-quvvatlaydi. PayU ning LazyPay mahsuloti 'hozir xarid qiling, keyin toʻlangʻ (BNPL)' vazifalarini hal qiladi, va sotuvchilar uchun kredit mahsuloti kichik va oʻrta biznesga toʻlovlar uchun tovarlarni yanada afzal narxlarda sotib olish kabi pul oqimi ehtiyojlarini boshqarishga yordam beradi. Qaytarish kunlik hisob-kitoblar orqali yigʻilishi mumkin. Kompaniya shuningdek Agent HQ ni ishga tushirdi, u kichik biznesga mijozlarni veb-saytdan tark etish, toʻlovlarni solishtirish va qaytarishlarni boshlash kabi operatsion vazifalarni avtomatlashtirishga yordam beradi. Ushbu harakatlarga sarflanadigan vaqtni qisqartirish orqali, bunday vositalar ularga bizneslarini rivojlantirishga eʼtibor qaratish imkonini beradi. Kumar uchun afzalliklar alohida sotuvchilardan tashqari ham kengroq raqamli toʻlov ekotizimining barcha qismlariga foyda keltiradi.

Mashhur