Ministr bank aktivlarini monetizatsiya qilish fondini keyingi hafta ishga tushirish haqida maʼlumot berdi
Batafsil
Tehran Times
www.tehrantimes.com

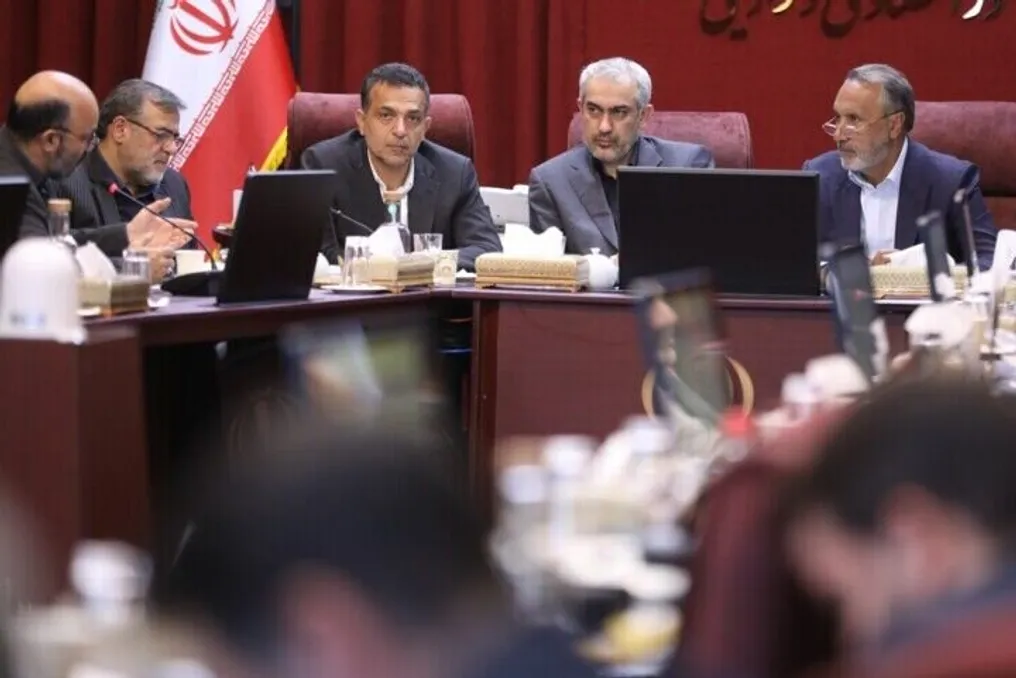
Ministr bank aktivlarini monetizatsiya qilish fondini keyingi hafta ishga tushirish haqida maʼlumot berdi

Iqtisodiyot vaziri banklarga ularning mulkiy obyektlarini monetizatsiya qilish va bu aktivlardan moliyalashtirish uchun foydalanishda yordam berishga moʻljallangan fondi keyingi hafta taqdim etilishini maʼlum qildi.

Taklif etilayotgan sxemaga koʻra, banklar oʻz mulkiy obyektlarini Iqtisodiyot vazirligi tomonidan yaratilgan fondga investitsion birliklarga qarshi topshirishi mumkin. Ushbu birliklar keyinchalik bozorida sotilishi yoki moliyalashtirish va kafolat vositalari sifatida ishlatilishi mumkin, deb tushuntirdi Madanizoda parlamentning fuqarolik ishlari qoʻmitasi aʼzolari bilan uchrashuvida.

U shuni qoʻshimcha qilib aytdiki, ushbu fond foydalanilmayotgan aktivlarni savdo uchun investitsion birliklarni taqdim etish orqali moliyaviy resurslarga aylantirishga yordam beradi, shu tariqa moliyalashtirish imkoniyatlarini oshiradi.

Madanizoda shuningdek, soʻnggi oylarda davlat va jamoat aktivlarini monetizatsiya qilish tartiblari tezlashtirilganini, va ishlar koʻrib chiqilishi va tasdiqlanish jarayonidagi yaxshilanishlar davlat muassasalari bu tizimdan faolroq foydalanishiga imkon berganini taʼkidladi.

Bundan tashqari, iqtisodiyot ministri uy-joy qurilishini ragʻbatlantirish toʻgʻrisidagi qonunda oʻzgarishlar kiritishga chaqirindi, chunki mavjud tuzilma va moliyalashtirish mexanizmlari odamlarni uy-joy sotib olishda qoʻllab-quvvatlashda kutilgan natijalarga erishmagan.

U bank tarmogʻidan va kapital bozori bozoridan uy-joy sektori moliyalashtirishida samaraliroq foydalanish uchun huquqiy islohotlar va yangi moliyaviy vositalar talab qilinishini taʼkidladi. Shu bilan birga, Madanizoda banklar depozitarchilar va aksiyadorlar huquqlarini taʼminlab, huquqiy normalar doirasida harakat qilishlari kerakligini eslatdi.

U soʻnggi ikki yilda uy-joy moliyalashtirish sohasidagi bank xizmatlari koʻrsatkichlarining yaxshilanishini eslatib oʻtdi, bu maʼlumotlar banklarning ushbu sektorni qoʻllab-quvvatlashdagi oʻsib borayotgan rolini koʻrsatishini bildirdi. Ministr bank tizimi odamlarga uy-joy sotib olish va uy-joy moliyalashtirishni qoʻllab-quvvatlashda katta yordam bera olishiga umid bildirdi.

Koʻplab boshqa mamlakatlardan farqli oʻlaroq, ular bank portfel va balanslarining sezilarli qismi ipoteka kreditlari yoki uy-joy moliyalashtirish qiymatli qogʻozlariga yoʻnaltirilgan boʻlsa, Eron bank tizimi bu sohada cheklangan ishtirok etadi, katta masʼuliyatni Mascan Bankga qoldiradi.

Madanizoda uy-joy moliyalashtirishni diversifikatsiyalash banklarning moliyaviy operatsiyalarini qayta tuzishini va milliy ustuvorliklarga resurslarni ajratish qobiliyatini oshirish hamda kapital bozori orqali mavjud boʻlganlar kabi turli moliyaviy vositalardan keng foydalanish uchun balanslarini tozalashini talab qiladi, deb tushuntirdi.

U uy-joy ishlab chiqarish toʻgʻrisidagi qonunga oʻzgartirishlar kiritish taklifi oʻtgan yili ilgari surilganini, ammo uning amalga oshirilishi urush bilan bogʻliq voqealar va cheklovlar tufayli kechiktirilganini maʼlum qildi. Iqtisodiyot vazirligi, Markaziy bank va bank tarmogʻi qonunning amaldagi tuzilmasi va mexanizmlari eʼlon qilingan maqsadlarga qaramay, istalgan natijaga — uy egasining ulushini oshirishga olib kelmaganligi haqida kelishib oldi.

Madanizoda vazirlik Markaziy bank va Transport va shahar rivojlanishi vazirligi bilan birgalikda ushbu qonunni qayta koʻrib chiqish boʻyicha loyihani tayyorlash ustida ishlayotganini qoʻshimcha qildi. U tegishli ishchi guruhining bu taklifni ilgari surishini, shunda zarur oʻzgartirishlar parlamentning fuqarolik ishlari qoʻmitasiga taqdim etilishi mumkinligini qatʼiy chaqirdi.
Oʻxshash hikoyalar

Oʻzbekistonda banklarning ipoteka moliyalashtirishdagi ulushini byudjet yukini kamaytirish orqali oshirish rejalashtirilmoqda
Batafsil
gazeta.uz

Oʻzbekistonda banklarning ipoteka moliyalashtirishdagi ulushini byudjet yukini kamaytirish orqali oshirish rejalashtirilmoqda

Oʻzbekistonda uch yillik davr mobaynida banklar va ipoteka qayta moliyalashtirish kompaniyasi tomonidan ipoteka kreditlarini berishda ishtirok etish ulushini joriy 43% dan 60% gacha oshirish nazarda tutilmoqda. Bu qaror prezident Shavkat Mirziyoyev tomonidan davlat byudjeti loyihasi va 2027 yil uchun asosiy makroiqtisodiy koʻrsatkichlar boʻyicha yigʻilishda eʼlon qilindi.

Davlat rahbari ipoteka bozori mamlakat iqtisodiy oʻsishining eng muhim omillaridan biri ekanligini taʼkidladi. U uch yil ichida banklar va ipoteka kompaniyasining bozordagi ulushini 60% gacha oshirish zarurligini taʼkidlab, bu byudjet uchun moliyaviy yukni kamaytirishga yordam beradi va kamida 12 trillion soʻm tejash imkonini beradi.

Davlat rahbari iqtisodiyot va moliya vaziri Jamshid Kuchkarov va Markaziy bank bosh mutaxassisi Timur Ishmetovga ipotekani moliyalashtirishning yangi usullari boʻyicha takliflar tayyorlashni topshirdi. U ulardan ikki hafta ichida yangi mexanizmlarni joriy etish orqali kelgusi yilda 25 trillion soʻmni jalb qilish rejasini taqdim etishni talab qildi, chunki joriy yilda 23 trillion soʻm ajratilgan edi.

Bu choralar natijasida 2027 yilda ipoteka kreditlashiga ajratiladigan mablagʻ hajmi 2 trillion soʻmga oshadi, bu esa 2026 yilgi reja koʻrsatkichlariga nisbatan 8,7% ga oshishni tashkil etadi.

Ipoteka moliyalashtirishning joriy modeli

Iqtisodiyot va moliya vazirligi maʼlumotlariga koʻra, 2026 yil yanvar oyidan sentyabr oyigacha aholiga 20,9 trillion soʻm miqdorida ipoteka kreditlari berilgan. Bu koʻrsatkich avvalgi yilning shu davridagi summasidan 5,9 trillion soʻm, yaʼni 39% ga ortiqdir.

Bu mablagʻlarning taqsimoti shuni koʻrsatdiki, toʻqqiz oy davomida berilgan umumiy 12,8 trillion soʻmning 6,1 trillion soʻmi davlat byudjeti, 6,1 trillion soʻmi tijorat banklarining oʻz mablagʻlari, yana 2 trillion soʻmi esa ipoteka qayta moliyalashtirish kompaniyasining mablagʻlari bilan qoplangan. Shu tariqa, amalda berilgan kreditlarning taxminan 61% byudjetga, banklar va ipoteka kompaniyasiga esa taxminan 39% toʻgʻri kelgan. Shu bilan birga, prezident yigʻilishda oxirgisining joriy ulushi 43% ni tashkil etishini eslatdi (ehtimol, oʻn oyga oid koʻrsatkich haqida gap ketyapti).

Oʻzbekiston Markaziy banki maʼlumotlariga koʻra, 2026 yil 9 noyabr kuni ipoteka kreditlari boʻyicha oʻrtacha foiz stavkasi yillik 21,7% ga yetib borgan. Ushbu koʻrsatkich faqat banklar va ipoteka qayta moliyalashtirish kompaniyasi oʻz mablagʻlari hisobidan oxirgi oʻn ish kunida berilgan ikkinchi darajali uy-joy ipotekasini hisobga olgan.

19 ta bank orasida eng past oʻrtacha stavkalarga ega boʻlganlar: «Asakabank» — 18,7%, Octobank — 19,8% va Orient Finans Bank — 20,2%. Eng yuqori stavkalar Asia Alliance Bank (26%), Apex Bank (25%) va Ipak Yuli bankida (24,6%) qayd etilgan boʻlib, bu minimal va maksimal stavkalar oʻrtasida 7,3 foiz punkt farq hosil qiladi.

Xususan, «Ipoteka-bank»da oʻrtacha stavka 21,7%, Milliy bankda — 21,1%, «Kapitalbank»da — 20,9%, «Uzpromstroybank» (SQB) va «Biznes rivojlantirish banki» (BRB)da — 20,8%, «Agrobank»da esa — 22,1% ni tashkil etgan.

2026 yil fevral oyida prezident farmoni bilan ipoteka kreditlashining maqsadli hajmini 23 trillion soʻm deb belgilagan, jumladan 12,3 trillion soʻm byudjetdan, 7,7 trillion soʻm banklardan va 3 trillion soʻm ipoteka kompaniyasidan. Bundan tashqari, 2026 yil uchun dastlabki toʻlovlar va foiz toʻlovlarini subsidiyalashga 2,7 trillion soʻm ajratilgan. 1-oktabrgacha 1,21 trillion soʻm subsidiyalar sifatida amalda toʻlangan boʻlib, ulardan 800,3 milliard soʻm foizlarning bir qismini qoplashga, 407,8 milliard soʻm esa 13 722 fuqaroga dastlabki toʻlovda yordam berishga sarflangan.

Avvalroq «Gazeta» nashri Oʻzbekiston banklari yanvar-iyun oraligʻida 13,1 trillion soʻm miqdorida ipoteka kreditlari berganini xabar qilgan, bu oʻtgan yilga nisbatan deyarli 39% ga koʻproq. Qarz oluvchilar soni 34,8% ga oshib, 42,6 ming kishiga yetgan. Respublika byudjeti mablagʻlari bilan moliyalanadigan kreditlarning oʻrtacha stavkalari 16,8%, banklar hisobidan — 20,1%, ipoteka qayta moliyalashtirish kompaniyasi hisobidan esa — 21,6% ni tashkil etgan.

Oʻzbekiston Markaziy banki UZONIA indeksiga bogʻlangan oʻzgaruvchan stavkali kreditlar va depozitlarni joriy etishni rejalashtirmoqda
Batafsil
uzdaily.uz

Oʻzbekiston Markaziy banki UZONIA indeksiga bogʻlangan oʻzgaruvchan stavkali kreditlar va depozitlarni joriy etishni rejalashtirmoqda

Oʻzbekiston Markaziy banki banklararo UZONIA orientiri bilan bogʻliq oʻzgaruvchan foiz stavkali kreditlar va depozitlar kiritish boʻyicha takliflar ishlab chiqishni nazarda tutmoqda. Ushbu tashabbus tartibga soluvchi tomonidan eʼlon qilingan hujjatga koʻra, 2027–2029 yillardagi pul-kredit siyosati asosiy yoʻl-yoʻriqlar loyihasiga kiritilgan.

Taklif etilayotgan moliyaviy vositalar banklar va ularning mijozlariga pul bozori stavkalari oʻzgarishlarini tezroq yetkazishga xizmat qiladi. Hozirda Markaziy bankning asosiy stavkasidagi oʻzgarishlar tijorat banklarining kreditlar va depozitlar stavkalarini avtomatik ravishda tuzatmaydi.

Yangi bank mahsulotlari stavkalari mablagʻlarni fondlash qiymati, raqobat, xatarlarni baholash va boshqa omillarga bogʻliq. Bank mahsulotlarini bozor orientiriga bogʻlash pulning narxidagi oʻzgarishlarni kredit shartlari va depozit shartnomalari sharoitida tezroq aks ettirish imkonini beradi.

Oʻzgaruvchan stavkali mahsulotlar qanday ishlashi

Bundagi mahsulotlarning foiz stavkalari kelishuv muddati davomida oldindan kelishilgan formulaga muvofiq oʻzgarishi mumkin. Masalan, bank kredit stavkasini UZONIA stavkasi pluss fiksatsiya qilingan qoʻshimcha sifatida belgilashi mumkin. Agar orientir pasayib ketsa, qarz oluvchining qarzni toʻlash xarajatlari kamayishi mumkin; agar u oshsa, kreditni toʻlash xarajatlari ortadi.

Hujjatda gipotetik misol keltirilgan: UZONIA stavkasi 14% va bank marjasi besh foiz punkt boʻlsa, yillik stavka 19% ni tashkil etadi. Agar orientir 12% gacha tushsa, barcha boshqa shartnoma shartlari oʻzgarmagan holda, stavka 17% ga tushadi. Xuddi shunday mexanizm depozitlarga ham qoʻllanilishi mumkin, ammo loyiha hozircha stavkalarni qayta koʻrib chiqish chastotasi, qoʻshimchalarning miqdori yoki ushbu vositalardan foydalanadigan kreditlar va depozitlar kategoriyalarini aniqlamagan.

Tartibga soluvchi tomonidan aniqlangan xatarlar

Markaziy bank foiz stavkalarining keskin tebranishlari qarz oluvchilarning qarzlarni toʻlash qobiliyatiga taʼsir qilishlari mumkinligi haqida ogohlantiradi. Shuning uchun tartibga soluvchi yangi vositalarni asta-sekin va ehtiyotkorlik bilan joriy etishni rejalashtirmoqda. Shuningdek, tijorat banklari uchun foiz xatarlarini boshqarish boʻyicha oʻquv seminarlari oʻtkazilishi rejalashtirilgan.

Bozor stavkalari oshganda, qarz oluvchilar qarzni toʻlash xarajatlarining oshishi bilan duch kelishi mumkin. Uzoq muddatli kreditlar va yuqori darajada qarzga tushgan kompaniyalarning qarz olishlari bunday oʻzgarishlarga ayniqsa sezgir boʻlishi mumkin. Aksincha, bozor stavkalarining pasayishi oʻzgaruvchan stavkali kreditlar boʻyicha toʻlovlarni kamaytirishi mumkin, bu esa dastlabki shartnomada nazarda tutilishi kerak.

Banklar va bank faoliyati toʻgʻrisidagi Qonunning 62-moddasiga koʻra, banklarga imzolangan kelishuv shartlarini bir tomonlama oʻzgartirish taqiqlangan. Bu cheklov kreditlar boʻyicha foiz stavkalari, ularni aniqlash tartiblari va depozitlar stavkalari uchun ham tegishli. Shu sababli, mahsulotlarni UZONIA ga bogʻlash oʻzi banklarga mavjud shartnomalarning shartlarini sezoqsiz oʻzgartirish huquqini bermaydi.

UZONIA nima?

UZONIA (Uzbek Overnight Index Average) Oʻzbekiston tijorat banklari oʻrtasida milliy valyutada qisqa muddatli qarz olish narxini oʻlchaydigan orientirdir. Markaziy bank kengashi tomonidan belgilanadigan asosiy stavkadan farqli oʻlaroq, UZONIA amaldagi banklararo operatsiyalar asosida hisoblanadi. 2025-yil avgust oyidan boshlab, hisoblash davlat qimmatli qogʻozlaridan foydalangan holda banklar oʻrtasida amalga oshiriladigan kafolatlangan overnayt-repo (repos)larni oʻz ichiga oladi. Kunlik stavkadan tashqari, umumiy stavka oʻzgarishiga asoslanib, UZONIA koʻrsatkichlari 7, 30, 90 va 180 kun uchun ham eʼlon qilinadi. Ushbu maʼlumotlar Markaziy bankning rasmiy veb-saytida mavjud.

Markaziy bank foiz stavkalari swap bozorini ishlab chiqishni rejalashtirmoqda

Foiz xatarlarini boshqarish vositalarini rivojlantirish ishtirokida tartibga soluvchi tijorat banklarining operatsion tizimlarida bunday xatarlarni kundalik baholash va monitoring qilish mexanizmlarini kiritishni ham nazarda tutmoqda. U shuningdek, valyuta birjasi banklararo savdo platformasida UZONIA ga bogʻlangan foiz stavkalari swaplari boʻyicha kundalik indikativ kurslarni eʼlon qilishni rejalashtirmoqda. Foiz stavkalari swapi tomonlarga masalan, fiksatsiya qilingan va oʻzgaruvchan stavkalar asosida foiz toʻlovlarini almashtirish imkonini beradi va qarz olish narxlaridagi oʻzgarishlardan kelib chiqadigan xatarlarni boshqarish uchun ishlatiladi. Markaziy bank shuningdek, tijorat banklari uchun metodologik materiallar tayyorlash va foiz xatarlarini boshqarish boʻyicha oʻquv seminarlari oʻtkazishni rejalashtirmoqda. Hozirgi kunda Markaziy bankning asosiy stavkasi yillik 14% ni tashkil etadi. 2026-yil 4-noyabrgi yigʻilishda tartibga soluvchi uni kuchli ichki talab va inflyatsiya xavflari saqlanib qolishi sababli oʻzgartirmagan edi.

Turkic Investment Fund Turkiyaʼda birinchi bitimni tuzdi va Şekerbankga moliyalashtirish berdi
Batafsil
uzdaily.uz

Turkic Investment Fund Turkiyaʼda birinchi bitimni tuzdi va Şekerbankga moliyalashtirish berdi

Turkic Investment Fund (TIF) Turkiya banki Şekerbank T.A.Ş. uchun 170 million AQSh dollari miqdoridagi sinditsiya kreditiga 10 million AQSh dollari miqdorida hissa qoʻshdi. Bu fondning ushbu mamlakatdagi birinchi operatsiyasi boʻlib, bu haqda fond pres-sluzhbasining maʼlumot bergan.

Bu kelishuv 2026-yil 9-noyabrda Istanbulda eʼlon qilingan. Turkiya ushbu fondning asoschisi davlatlaridan biridir.

Kredit shartnomasi tafsilotlari

Bu besh yillik kredit yuqori darajadagi toʻlov ustuvorligiga ega. Moliyalashtirish holland rivojlanish banki FMO tomonidan Şekerbankning inklyuziv va barqaror bankchilik sohasidagi operatsiyalarini qoʻllab-quvvatlash maqsadida tashkil etilgan. Sindikat ijtimoiy va ekologik taʼsirga yoʻnaltirilgan yetti xalqaro rivojlanish institutlari va investorlarni oʻz ichiga oladi.

Ishtirokchilarga FMO, Proparco, Fransiya rivojlanish guruhining xususiy sektor moliyaviy boʻlimi (AFD) va Avstriya rivojlanish banki (Oesterreichische Entwicklungsbank AG, OeEB) kiradi. Boshqa ishtirokchilar orasida Finnfund, Turkic Investment Fund, BlueOrchard Microfinance Fund (BOMF) va responsAbility Investments AG mavjud.

Resurslardan foydalanish maqsadlari

Şekerbank olgan mablagʻlardan transchegaraviy savdo va xizmatlar bilan shugʻullanadigan qishloq hududlaridagi mikro-, kichik va oʻrta biznesga qarz berish uchun foydalanishni rejalashtirmoqda. Ikkinchi maqsadli guruh ayollar egaligidagi yoki ularni boshqaradigan kompaniyalar hisoblanadi. Moliyalashtirishning bir qismi barqaror qishloq xoʻjaligiga va «yashil» iqtisodiyotga oʻtishga investitsiyalarni qoʻllab-quvvatlashga ham yoʻnaltiriladi.

Şekerbank banki 1953-yilda Eskishihirda pishloq qalamlari yetishtirish kooperativlaridagi fermerlarning tejamasidan foydalanib tashkil etilgan. Uning bosh ofisi Istanbulda joylashgan va aksiyalari Istanbul birjasi (Borsa İstanbul) da sotiladi. Bank 68 ta viloyatdagi 239 ta filialga xizmat koʻrsatadi.

Rahbarlik bayonotlari

Fondning bosh ijrochi direktori Ramil Babaev ushbu moliyalashtirishdagi ishtirokning Turkic Investment Fund uchun Turkiyadagi birinchi operatsiya boʻlganini taʼkidladi. U Şekerbank bilan hamkorlik qilish imkoniyatidan mamnunligini bildirdi.

Babaev bankning 73 yillik tajribasi va qishloq hududidagi kichik va oʻrta biznes orasidagi keng mijozlar bazasi sheriklik uchun mustahkam asos yaratishini taʼkidladi. U fondning ishtiroki Fond mandati boʻyicha ikkita asosiy sohaga birlashishini qoʻshimcha qildi: moliyaviy xizmatlarga kirishni kengaytirish orqali xususiy sektorni rivojlantirish va mintaqaviy iqtisodiy integratsiyani qoʻllab-quvvatlash.

U TIF moliyalashtirishining Şekerbank mijozlari uchun moʻljallanganligini aniqlashtirdi, ular transchegaraviy savdoda ishtirok etadigan, xizmat koʻrsatadigan, biznesini kengaytiradigan yoki fond aʼzo davlatlarining hamkorlari bilan birgalikda korxona tashkil etadiganlar. Babaev Şekerbankni umumiy maqsadlarga sodiqligi uchun va FMO ni sindikatni tashkil etgani uchun minnatdorchilik bildirdi.

Turkic Investment Fund turk davlatlari tomonidan birgalikda tashkil etilgan birinchi xalqaro moliyaviy tashkilotdir. U Turkiston davlatlari Tashkiloti (OTS) Davlatlar rahbarlari Kengashi qarori bilan yaratilgan. Fondning maqsadi iqtisodiy hamkorlikni mustahkamlash, mintaqaviy savdoning rivojlanishini va butun turkiy dunyo boʻylab barqaror rivojlanishni qoʻllab-quvvatlashdan iborat. Fond mikro-, kichik va oʻrta biznes, moliyaviy xizmatlarga kirish, jismoniy va raqamli infratuzilma, qayta tiklanuvchi energiya, qishloq xoʻjaligi, transport va logistika, shuningdek, transchegaraviy savdo uchun moliyalashtirishni amalga oshiradi. Ushbu faoliyat turlarini qoʻllab-quvvatlash uchun u koʻpincha yirik koʻp tomonlama rivojlanish banklari va moliyaviy rivojlanish muassasalari bilan birgalikda loyihalarni moliyalashtiradi va investitsiya qiladi.

Mashhur