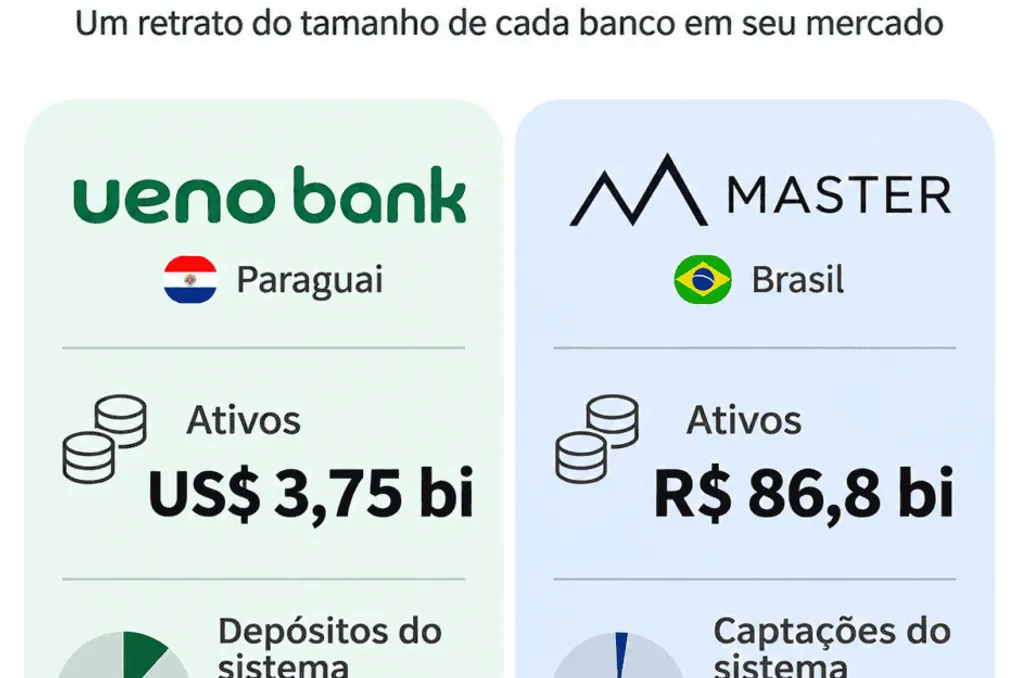
Paragvay Markaziy banki (BCP) bu hafta raqamli Ueno bankini likvidatsiya qildi. Taxminan mamlakatdagi yosh aholining 60% ushbu bankda hisobga ega boʻlgan, u davlat mablagʻlari boʻyicha taxminan 850 million AQSh dollarini (4,6 milliard brzlian gʻilimi ekvivalentida) boshqargan edi.
Ueno ni likvidatsiya qilish qarori BCP tomonidan bank bilan bogʻliq kompaniyalarga berilgan kreditlardagi nomuvofiqliklar aniqlangandan soʻng qabul qilindi, xulosasida kapital yetishmovchiligi qayd etildi. Paragvay Markaziy bankining aralashuvi hisoblar va investitsiyalarning bloklanishiga olib keldi, bu esa mijozlarga darhol qiyinchiliklar tugʻdirdi.
Bu inqiroz holatida Paragvay prezidenti Santiago Peña lavozimidan isteʼfo berdi. Muhim jihati shundaki, Peña 2025-yil martigacha Ueno bankining nazoratchisi boʻlgan Vázquez guruhining aksiyadori boʻlgan. Bundan tashqari, Peña 2023-yilda bankning sobiq prezidenti Carlos Carvallo ni Paragvay Markaziy bankini boshqarish uchun tayinlagan edi.
Olhar Digital mutaxassislari Ueno ni likvidatsiya qilish, moliyaviy xavfsizlik va Paragvay raqamli banki hamda Master banki kabi inqirozlar taʼsirini muhokama qilishdi. Ueno Bank Paragvaydagi eng yirik raqamli banklardan biri edi, ammo uning solvatlik koʻrsatkichi talab qilinadigan minimal chegaraning yarmi ostiga tushdi, bu esa faoliyatni toʻxtatishga majbur qildi.
Solvatlik koʻrsatkichi bir institutning uzoq muddatli majburiyatlarini bajarish va ifloslanmasdan yoʻqotishlarni singdirish qobiliyatini oʻlchaydi, bu esa aktivlar qarzdan ortiqmi yoki yoʻqmiligini koʻrsatadi. Ueno holatida bank oʻzining nazorat qiluvchisi tomonidan boshqariladigan kompaniyalarning noqonuniy kreditlari va toʻlov qilinmaganliklarini yashirib, sezilarli moliyaviy defitsit toʻplagan va naqd zaxiralari yetishmasligi sababli solvatlikni yoʻqotgan.
Ueno bankining qulashi uning taxminan uch million mijozining ilovalari, kartalari va mablagʻlarini muzlatdi. Equifax Paraguay SA ning mustaqil tadqiqoti Ueno bankining bank tarixiga ega boʻlmagan bir milliondan ortiq paragvayliklarni moliyaviy sektorga kirishiga imkon berganini va bu odamlarning yordamsiz qolganini ochib berdi.
USP tomonidan Iqtisodiy Huquq doktorining va Lea Vidigal Advocacia hamkori boʻlgan Lea Vidigal, birdaniga xizmatlarni bloklash bilan yopilishning koʻplab odamlarni naqd pulni afzal koʻrishga undayotganini taʼkidladi. U bu orqaga qaytish ijtimoiy xatti-harakatlarda namoyon boʻlishini kuzatdi. Vidigal uchun Ueno rejasi hajm barqarorlikni kafolatlamasligini koʻrsatadi.
Kapital bozori mutaxassisi Pedro Saad Abud ham rozilik bildirdi va bir institutni qoʻllab turadigan narsalar kapital, likvidlik, boshqaruv va barqaror biznes modeli ekanligini taʼkidladi. Pul xavfsizligini qanday taʼminlashni soʻraganda, Vidigal himoya qatlamlari mavjudligini va mijoz qaysi birida ekanligini bilishi kerakligini koʻrsatdi.
Birinchi qatlamda pulni huquqiy ravishda kim egasi ekanligini bilish kiradi. Vidigal tushuntirdiki, koʻpgina fintechlar bank emas, balki toʻlov institutlaridir. Kredit Garantiya Fondi (FGC) bilan bogʻlangan banklarda joriy hisoblar, tejash, CDB, RDB, LCI va LCA erta har bir CPF yoki CNPJ boʻyicha har bir institutda yoki konglomeratda 250 ming brzlian gʻilimgacha, toʻrtta yilda bir marta umumiy 1 million brzlian gʻilim chegarasi bilan qoplanadi. Biroq, toʻlov hisoblaridagi balanslar FGC tomonidan qoplanmaydi, ular qonun bilan alohida mulk sifatida himoyalanadi.
Ikkinchi qatlam mijozning xatti-harakati: FGC chegaralariga rioya qilish va investitsiyalarni turli konglomeratlar orasida diversifikatsiya qilish juda muhim. Advokat katta zaxiralarni davlat qimmatli qogʻozlarida saqlashni maslahat berdi va institut litsenziyali ekanligini va uning tabiatini Markaziy bank veb-saytida tekshirishni har doim tavsiya etdi, chunki FGC bozordagi narxlardan ancha yuqori daromadlar uchun sertifikat emas.
Uchinchi qatlam mustaqil nazorat, bu mijozga bogʻliq boʻlmagan narsa. Vidigal Paragvay markaziy banki prezidentining Ueno bankidan kelganligini tanqid qilib, vijdonli tartibga soluvchini mijoz yolgʻiz hal qila olmaydigan xavf deb baholadi. Buning aksincha, Pedro Saad Abud Braziliyada tartibga solish muhiti kuchayib borganini aytib, Master rejasi holatidan keyin haddan tashqari kaldıran banklarning resurslarning bir qismini davlat qimmatli qogʻozlarida saqlash majburiyati va 2028 yilgacha minimal kapitalni asta-sekin qayta sozlashni keltirdi.
IAM Brasilning Axborot Xavfsizligi mutaxassisi va COOsi Nathália Carmo pul xavfsizligi uchun uchta muhim jihatni taʼkidladi: bankning moliyaviy sogʻligʻi, depozitga qoʻllanilgan himoya va tranzaktsiyalarning xavfsizligi. Carmo taʼkidladi, ilova yaxshi autentifikatsiya mexanizmlariga ega boʻlishi mumkin, ammo moliyaviy muammolari bor institutga tegishli boʻlishi mumkin.
Braziliya kontekstida birinchi ehtiyot chorasi hisobni saqlaydigan yoki investitsiyani chiqaradigan haqiqiy institutni aniqlash uchun Markaziy bank roʻyxatini tekshirishdir, bu operatsiyani tasdiqlashga yordam beradi, garchi ruxsat xavflarni yoʻqotmasa ham. Kibersavodxonlik boʻyicha uning tavsiyalari telefonni himoya qilish, qoʻshimcha autentifikatsiyadan foydalanish, ogohlantirishlarni faollashtirish va hech qachon parollar yoki kodlarni baham koʻrmaslikni oʻz ichiga oladi. U shuningdek, xavf konsentratsiyasini kamaytirish uchun resurslarni turli konglomeratlar orasida taqsimlashni taklif qildi.
Carmo uchun Paragvaydagi Ueno rejasi asosiy oqibati ishonchni yoʻqotishdir. Oʻz puliga kirishdagi qiyinchilik raqamli muhitga kirib kelayotganlar uchun ishonchni buzishi mumkin. U Ueno va Master inqirozlari kibernetik hujumlardan kelib chiqqan emasligini taʼkidlab, jamoatchilik innovatsiyani xato tarzda xavf bilan bogʻlamaslikni taʼminladi.
Abud qoʻshimcha qilib, ishonchsizlik jamoatchilikning eng zaif qatlamini chetga surishi mumkinligini aytdi. Carmo esa moliyaviy inqirozlar firibgarlik uchun boʻshliqlar ochishini qoʻshdi, chunki qiymatlarni qaytarish urgʻusi mijozni firibgarlarga koʻproq moyil qiladi. Uning fikricha, kirishni demokratlashtirish hisoblar ochishdan koʻproq narsani talab qiladi; institutlar aniq xizmat koʻrsatish, xatarlarni tushuntirish, maʼlumotlarni himoya qilish va qatʼiy nazoratni saqlashi kerak, bu masʼuliyat isteʼmolchiga butunlay topshirilmaydi.
Vidigal banklashni moliyaviy fuqarolikdan farqladi. U hisobga ega boʻlish shunchaki kirish ekanligini, moliyaviy fuqarolik esa, Braziliya Markaziy bankiga koʻra, resurslarni yaxshi boshqarish uchun huquq va burchlarni amalga oshirish ekanligini tushuntirdi. Bu fuqarolik taʼlim, inklyuziya va isteʼmolchini himoya qilish bilan quriladi. Qisqacha aytganda, mobil telefondan foydalanib, pul kafolatlanganmi yoki yopilganda kimga murojaat qilishni bilmaydigan odam toʻplamga kiradi, lekin hali toʻliq moliyaviy fuqarolikni amalga oshirmaydi.
Ikkala mutaxassis ham falansa raqamli banklar boʻlgani uchun sodir boʻlmaganini kelishib oldilar. Vidigal Ueno egalariga bogʻliq kompaniyalarga qonuniy chegaralardan yuqori kredit berganini, bank, tartibga soluvchi va Prezident yaqin boʻlgan muhitda bu sodir boʻlganini taʼkidladi. Master esa bozordan yuqori CDBlar orqali mablagʻ yigʻib, FGC ga tayanib oʻsgan. Uning fikricha, muammoning mohiyati texnologik qobiqdan qatʼi nazar, eski boshqaruvdagi kamchiliklar, manfaatlar toʻqnashuvi va nazoratda yotadi.
Vidigal texnologiya jarayonlarni optimallashtirishini, ammo ehtiyotkor tartibga solishni almashtira olmasligini yakunladi. Nazoratsiz inklyuziya xavf ostidagi mijozlarni yaratadi. Eng muhim dars institutsiyaning infratuzilmasini ajratib koʻrsatishdir, Pixni Markaziy bank tomonidan boshqariladigan davlat infratuzilmasi misoli sifatida keltirdi. Institut falansa, mijoz hisobini yoʻqotadi, ammo toʻlov vositasini yoʻqotmaydi, uni boshqa joyda roʻyxatdan oʻtkazishi mumkin. Agar infratuzilma davlat milikiga aylansa, raqamlashtirish inqirozlarga chidayamkor boʻladi, mijoz nima himoyalanganini biladi va samarali nazorat mavjud.