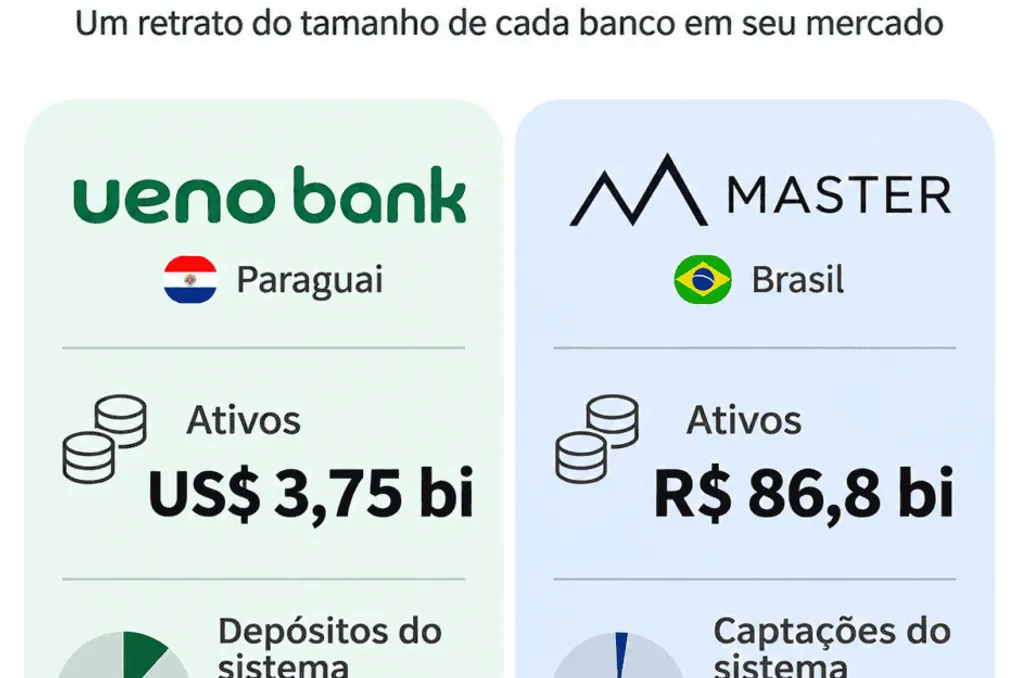
Master va Ueno holatlari bilan belgilangan inqirozlar fonida Braziliya Pixni ajralib turuvchi yechim sifatida taqdim etmoqda. Qoʻshni Paraguay qiyinchiliklarga duch kelayotgan paytda, Braziliya tezkor toʻlov tizimini mustahkamladi.
Paraguaydagi holat umumiy bank tizimi uchun Ueno holatiga nisbatan jiddiyroq hisoblanadi. Muhim farq kuzatiladi: Ueno raqamli hisob ochish, chegirmalar va cashbackga eʼtibor qaratgan boʻlsa, Master bozordagi oʻrtacha darajadan yuqori daromadli CDBlar orqali investorlarni jalb qilgan.
Texnologiya moliyaviy inkluziyada muhim rol oʻynaydi, chunki u moliyaviy tizimga kirishning uchta katta toʻsiqlarini yoʻq qiladi: masofa, byurokratiya va xarajatlar. Avval esa filialga borish, hujjatlarni taqdim etish va toʻlovlar toʻlash talab qilinardi. Hozirgi kunda bu jarayonning katta qismi telefon orqali amalga oshirilishi mumkin.
Bu transformatsiya shunchaki raqamli hisoblar ochishdan tashqari. Ilovalar shaxslarga filiallarga bormasdan hisoblar yaratish imkonini beradi, bu ayniqsa infratuzilmasi kam boʻlgan uzoq joylardagi aholiga foyda keltiradi. Yuzni tanish, hujjatlarni avtomatik oʻqish va shaxsni raqamli tekshirish (e-KYC) kabi texnologiyalar mijozlarni roʻyxatdan oʻtkazishni soddalashtiradi.
Bangladeshda oʻtkazilgan tadqiqot raqamli identifikatsiya hisob ochish vaqtini toʻrt yoki besh kundan faqat besh daqiqagacha qisqartirishini koʻrsatdi. Raqamli banklar esa anʼanaviy banklar kabi bir xil jismoniy tuzilishga ega boʻlishga hojat yoʻq, shu sababli avtomatlashtirish va raqamli xizmat koʻrsatish orqali operatsion xarajatlarni kamaytirish va bepul yoki kam tarifli hisoblar taklif qilishlari mumkin.
Pix kabi tizimlar pulni tezkor oʻtkazishni taʼminlaydi, jismoniy valyuta yoki bank filiallaridan foydalanish zaruriyatini yoʻq qiladi. Bu kichik savdogarlar va norasmiy ishchilar ham moliyaviy hisoblardan foydalanishga undaydi. Jahon Bankining Global Findex 2025 maʼlumotlariga koʻra, moliyaviy hisobga ega boʻlgan global kattalar soni 2011 yildagi 50% dan oshib, deyarli 80% ga yetdi, bu bir oʻn yildan kam vaqt ichida keskin oʻzgarishni anglatadi.
Biroq, hali ham 1,3 milliard kattalar moliyaviy xizmatlardan mahrum. Biroq, yordamchi yoʻl mavjud: shu odamlarning taxminan 900 millioni mobil telefonga ega, ulardan 530 millioni smartfonlarga ega, bu esa inkluziyani kengaytirish uchun texnologik infratuzilma qisman mavjudligini koʻrsatadi.
Latino-Amerika va Karib dengizi hududlarida kattalarning 70% bank hisobiga ega va yarimdan ortigʻi bu hisobdan karta yoki mobil telefon orqali raqamli foydalanadi. Jahon Banki oʻz bayonotida Pix haqida soʻzlab, Hindistondagi UPI yoki Braziliyadagi PIX kabi tezkor oʻtkazish tizimlariga sarmoya kiritish moliyaviy xizmatlarni kengaytirishga, shuningdek, isteʼmolchi himoyasi va xavfsizlikni yaxshilashga yordam berishi mumkinligini taʼkidladi.
Biroq, raqamlashtirish barcha muammolarni hal qilmaydi. Kiberxavfsizlik asosiy tashvish hisoblanadi. Global miqyosda kattalarning 86% mobil telefonga, 68% esa smartfonga ega, deb Global Findex Digital Connectivity Tracker 2025 maʼlumot beradi. Biroq, mobil telefonlardan raqamli tranzaktsiyalarda foydalanishning ortishi yangi xatarlarni keltirib chiqaradi; past va oʻrta daromadli iqtisodiyotlardagi 4 milliard kattalarning faqat yarmi himoya parolini ishlatadi.
Xalqaro Hisob-kitoblar Banki (BIS) ham raqamli firibgarlik, ortiqcha qarz olish, algoritmlik diskriminatsiya, maʼlumotlardan notoʻgʻri foydalanish va raqamli savodxonligi past boʻlgan odamlarni chetda qoldirish kabi muhim masalalarni koʻrsatadi. BIS taʼkidlaydiki, foydalar xavfsizlik va ortiqcha qarz olish kabi zaifliklar bilan kechadi, bu esa xatarlarni kamaytirish uchun tartibga solishni takomillashtirishda moliyaviy vakillarning hayotiy rolini taʼkidlaydi.
Forbes Paraguay jurnalining 2026-yil mart oyidagi maqolasi, Equifax Paraguay S.A. tomonidan keltirilgan, Ueno bankining hisob boʻlmagan bir milliondan ortiq paraguayliklarni moliyaviy sektorga kirishga ruxsat berganini xabar qildi. Maqola Ueno ning 2021-yil dekabr oyida ishga tushirilishi Jahon Banki tomonidan hisobot berilgan bank koʻrsatkichlarining oʻsishi bilan toʻgʻri kelishini koʻrsatdi.
Biroq, vaqt shuni koʻrsatdiki, Ueno ning muvaffaqiyati davlat siyosati yoki biznes ijodkorligining natijasi emas, balki siyosat orqali boyib ketishga qaratilgan shaxsiy loyiha edi. AP agentligi markaziy bank Ueno ni ixtiyoriy qarzlar bilan bogʻliq kompaniyalarga berilgan ortiqcha kreditlar haqida iyun oyida ogohlantirganini eslatdi, bu esa qattiq chegaralarni buzadi va egalar mijozlarning tejamasini oʻz bizneslariga yoʻnaltirishlarga imkon beradi.
Paraguay iqtisodchi Luis Rojas APga bank va moliyaviy qoidalardagi katta moslashuvchanlik mavjudligini va bu muassasaning tez rivojlanishiga imkon berganini, afzal muomala tufayli shubhalarni keltirib chiqarganini taʼkidladi.
Ueno ning ifloslanishi modernizatsiya va ijtimoiy inkluziya sifatida sotilgan moliyaviy kengayish modelining ziddiyatlarini ochib berdi. Taxminan 3 million mijoz bilan muassasa yuzlab millionlarcha davlat mablagʻlari va siyosiy hamda iqtisodiy elita bilan yaqin aloqalar yordamida oʻsdi. Prezident Santiago Peña ning boshqaruvchi guruh bilan biznes aloqalari, Markaziy Bankdagi sobiq rahbariyat aʼzosi mavjudligi va aralashuvdan oldingi tartibga solish ogohlantirishlari manfaatlar toʻqnashuvi haqida shubhalarni keltirib chiqaradi.
London Universitetining City St Georgeʼs fakulteti iqtisodchi Orkun Saka BBCga Ueno holati yomon boshqaruvdan chuqurroq ekanligini taʼkidladi: «Yagona korporativ guruhga tegishli bank mamlakatdagi kattalarning aksariyatini, shuningdek, yuzlab millionlarcha pensiya fondlarining mablagʻlarini jamlagan. Bu shunchaki yomon boshqarilayotgan bank hikoyasi emas. Bu bank, tartibga soluvchi organ va Prezidentlik shunchalik bogʻliq boʻlgan tizimki, hech biri boshqasiga cheklov qoʻya olmadi».
Paraguay Adolati sobiq ijrochilarni, jumladan, eski prezident Juan Manuel Gustale va Vázquez Guruhining asoschisi Federico Miguel Vázquez Villasanti ni oldini oluvchi hibsga olishni buyurdi. Bloomberg Vásquezning ishtiroki 375 million AQSh dollariga teng boʻlganini taʼkidladi, bu uni inqirozdan oldin Latino-Amerikaning eng boy odamlari qatoriga qoʻygan edi.
Inqiroz uchun javobgarlar tergovda boʻlgan vaqtda, millionlab paraguayliklar oqibatlar bilan kurashmoqda. Davlat mablagʻlari, shu jumladan ijtimoiy sugʻurta mablagʻlari ham oshkor boʻldi va qiymatlarning toʻliq tiklanishi noaniq. Paraguay Markaziy Banki Ueno Bankining depozitorlarining 97% toʻlov kafolati fondi orqali toʻliq tiklanish huquqiga ega deb baholaydi. Biroq, Moodyʼs tahlilida depozitlar umumiy qiymatining atigi 30% kafolat bilan qoplangani aniqlandi, bu resurslarning konsentratsiyasini koʻrsatadi.
Paraguayda kafolat depozitor boʻyicha 228,3 million guaraniga yetadi, bu taxminan 203 ming brasiliyian realliga teng. Braziliyadagi FGC esa institut boʻyicha har bir CPF yoki CNPJ uchun 250 ming brasiliyian realligacha kafolat beradi, toʻrtta yil ichida maksimal 1 million brasiliyian real chegarasi bilan.
Master va Ueno holatlariga qarama-qarshi, Braziliya Pixga ega. Markaziy Bank 2018 yildan 2023 yilgacha Milliy Moliyaviy Tizim (SFN) va Braziliya Toʻlov Tizimi (SPB)dagi faol foydalanuvchilar soni Pix yoki elektron oʻtkazishdan foydalangan holda ikki baravar oshganini eʼlon qildi. Bu oshish pandemiya davridagi favqulodda yordam, Pixning ishga tushirilishi va bozordagi yangi institutlar bilan bogʻliq katta raqamlashtirishga bogʻliq.
SFN/SPB faol foydalanuvchilar soni 103,2% ga oʻsib, jismoniy shaxslar mijozlari 77,2 milliondan 152 millionga koʻtarildi, bu mijozlar bazasida 97% ga oshishni anglatadi. 2025-yil yanvar oyida SFN bilan bogʻliq CPF soni 200 milliondan oshdi. Pix Braziliyaning davlat siyosati va jamoat infratuzilmasi, ochiq va diskriminatsiyasiz tizimiga aylandi.
AQSh Savdo Vakilining (USTR) Donald Trampning Braziliya boʻyicha kampaniyasi davrida Pix ustidan Amerika tizimlariga afzallik berayotgani haqida tanqid qilganiga qaramay, MasterCard va Visa kabi kartalar ham, WhatsApp Pay kabi platformalar ham Pix bilan bir xil xizmat uchun toʻlov oladi, ammo Pix bepul. Sobiq federal deputat Eduardo Bolsonaro (PL-SP) Braziliyaning Pixni AQSh bilan muzokara qilishini taklif qildi va Zelle ni 'amerikalik Pix' deb nomladi.
Bu skandal oldida fuqaro himoyasiz qoladi. Xavfsiz bank xizmatlarini demokratlashtirish, qonuniy ehtiyoj boʻlgan, iqtisodiyotni qidirib olish uchun ishlatildi. Master va Ueno davrida hokimiyat uchun shaxsiy boyib ketish loyihalari Pixga qarama-qarshi turadi, chunki Pix texnologiya va Braziliyaning mulkidir. Braziliya banklashish boʻyicha global muammolarga qarshi ustunlikka ega, ammo davlat siyosatiga ustun keladigan shaxsiy loyihalarga qarshi ehtiyotkorlikni saqlash muhim.