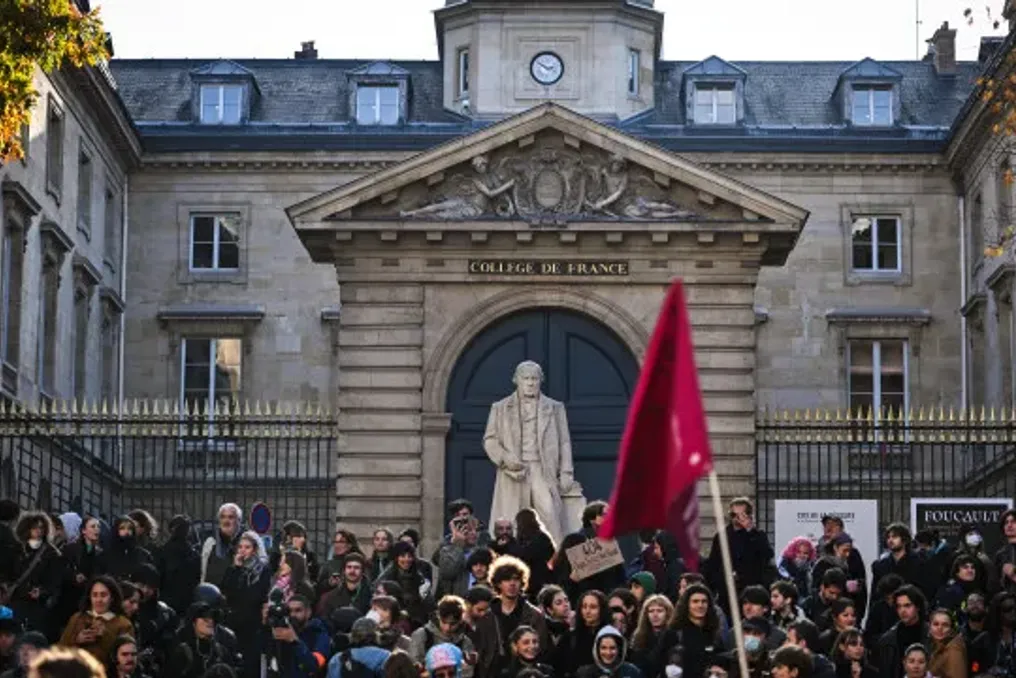
Fransiyadagi ijtimoiy va iqtisodiy vaziyat yomonlashib bormoqda va mamlakat umumiy ish tashlashiga duch keldi. Tahlilchilar bu muammolarning Portugaliya kabi boshqa Yevropa iqtisodiyotlariga taʼsir qilishini taxmin qilishmoqda.
Mamlakat turmush tarzi narxining oshishi kabi masalalarga qarshi noroziliklar bilan yuzlashmoqda, bu talabalar tomonidan maktablarning bloklanishi va zoʻravonlik epizodlari natijasida yakunlandi, bu esa bugungi umumiy ish tashlash bilan choʻqqiga chiqdi.
Fransiyaning iqtisodiyoti va davlat moliyalari qiyin davrni boshdan kechirmoqda. ING bankining makroiqtisodiyot boʻlimi global rahbari Karsten Breski shuni taʼkidladi: «Fransiya Gretsiya emas», bu 2009-yilda Yevropa Ittifoqini chankaqtatgan moliyaviy inqirozga ishora edi.
Biroq, Fransiyaning iqtisodiy qiyinchiliklarining ildizi hukumat xarajatlar va oʻsish boʻyicha maqsadli koʻrsatkichlarni bajarishdagi qobiliyatsizlik hamda xarajatlarni qisqartirish maqsadlarida yotibdi.
Davlat qarzi yalpi ichki mahsulotning 119% ga yetdi va hukumat byudjet yana Yevropa Ittifoqi xarajat chegaralarini oshirib, davlat qarzini yalpi ichki mahsulotning deyarli 122% gacha olib borishini maʼlum qildi, bu yangi rekord boʻldi.
Oktyabrning 30-ida Fitch agentligi Fransiya suveren qarzi prognozini «barqaror» holatdan «salbiy» holatga tushirdi, ammo oʻsish istiqbollarining yomonlashuvi, moliyalashtirish xarajatlarining oshishi va davlat moliyalarining ogʻirlashuvi tufayli uzoq muddatli kredit reytingini «A+» darajasida saqlab qoldi.
Fitch Fransiya davlat qarzi yalpi ichki mahsulotning 115,7% dan 2025 yilda taxminan 124% gacha 2028 yilda oshishini bashorat qilmoqda, bu ularning avvalgi bahosi boʻlgan 122,7% dan yuqori.
Iqtisodiyot nuqtai nazaridan, Fransiya banki uchinchi chorakda Fransiya yalpi ichki mahsulotining oldingi chorakka nisbatan 0,1% ga qisqarishi natijasida 2026 yil uchun oʻsish prognozini pasaytirish ehtimolini bildirdi, bu toza eksport va kapital investitsiyalarning kamayishi bilan bogʻliq edi.
Raqobatbardoshlik forumining tahliliga koʻra, Fransiyadagi siyosiy va byudjet muammolari «uning foiz stavkalariga jiddiy taʼsir qilmoqda va ehtimol bu iqtisodiyotni (bizning uchinchi savdo hamkorimiz) sekinlashtiradi, boshqa Yevropa mamlakatlariga taʼsir qiladi».
Matnda fransuz foiz stavkalari sezilarli darajada oshgani, 2011 va 2012 yillardagi inqiroz darajalariga qaytgani va hatto 2025 yilda Italiya, Ispaniya va Portugaliyadan yuqoriga koʻtarilgani qayd etilgan. Bu siyosiy tushkunlik va stavkalarning keskin oʻsishi «Fransiyadagi oʻsishga taʼsir qilishi va uning asosiy savdo hamkorlariga, shu jumladan Portugaliyaga zarar yetkazishi kerak».
Forum iqtisodchilariga koʻra, Parij tomonidan chiqarilgan qarz boʻyicha yuqori foiz stavkalari mamlakat chegarasidan tashqariga tarqaladigan qarz inqirozini keltirib chiqarishi mumkin, hatto Lissabonni ham yetib borishi mumkin.
Biroq, Forum evro kursining qiymati pasayishi ushbu vaziyatning resessiya natijalariga qarshi kurashishi mumkinligini taʼkidlaydi.
Caregoz banki ham Fransiya Evrozonaning suveren qarzi bozorida salbiy mavqe rang koʻtarib borayotganini taʼkidladi. Fitch tomonidan berilgan va Portugaliyaning reytingiga teng boʻlgan «A+» reytingiga qaramay, 10 yillik fransuz xazinaviy obligatsiyalari 5% daromad taklif qilmoqda, bu 2002-yil iyul oyidan beri eng yuqori daraja boʻlib, Portugaliyaning qarziga nisbatan 3,95% ga qaraganda, Fransiya koʻproq toʻlaydi, Italiya va Gretsiyadan ham koʻproq.
Sababi davlat qarzi yoʻnalishi byudjet defitsitlari 5% dan oshib ketishi va zaif iqtisodiy oʻsish fonida yotibdi. Portugaliya esa «aksincha yoʻlda, qarz nisbati pasayib borayotgan va davlat moliyalari yanada muvozanatliroq boʻlganligi sababli, reytingi taxmin qilganidan pastroq daromadni taqdim etadi».
Biroq, Fransiya Evrozonaning ikkinchi yirik iqtisodiyoti boʻlgani uchun, davlat moliyalarining bu yomonlashuvini saqlab qolish «butun Yevropa Ittifoqi uchun tobora yuqori xavf tugʻdiradi», deb ogohlantirmoqda tahlilchilar.
Oxford Economics ham Fransiyaning byudjet inqirozi yaxshilanishdan oldin kuchayishi mumkinligini ogohlantiradi. Spreylar prezidentlik saylovlarigacha boʻlgan asosiy ssenariyda 200 bp pikdan yuqoriga koʻtarilishi mumkin, bu qarz inqirozini keltirib chiqarmasdan.
Yangi spreylar oʻsishiga sabab boʻlishi mumkin boʻlgan xatarlarga uzoq muddatli massiv protestlar, byudjet nizolari tufayli hukumatning tushishi, Ikkinchi turdagi Jan-Lyuk Melenshon va Marin Le Pen oʻrtasidagi soʻrovlarda farqning kamayishi va Le Pen partiyasining «Milliy birlashma» (RN) byudjet ishonchliligi boʻyicha saqlanib qolgan shubhalar kiradi.
Makron 2027 yilda uch marta ketma-ket muddatga nomzod boʻla olmaydi, va ultra-oʻng partiya lideri Marin Le Pen 18-apreldagi prezidentlik saylovlarining birinchi turidan oldingi soʻrovlarda yetakchi oʻrinni egallamoqda. Ikkinchi tur 2 may kuni rejalashtirilgan.
Bugungi toʻxtash va mobilizatsiya tashkilotchilari orasida sendikalar, talaba assotsiatsiyalari va «sariq kamonlar» mavjud boʻlib, ular mamlakat boʻylab yuz minglab odamlarni yigʻishni kutmoqda.
Ish tashlash va milliy mobilizatsiya kuni turmush tarzi narxining oshishiga qarshi norozilik va davlat taʼlimi hamda sogʻliqni saqlashni himoya qilishga bagʻishlandi.