EPFO qaror qildi: PF mablagʻlari ariza bermasdan hisobga oʻtkaziladi
Batafsil
Aaj Tak
www.aajtak.in

EPFO qaror qildi: PF mablagʻlari ariza bermasdan hisobga oʻtkaziladi

Ishchi fondlari boshqarmasi (EPFO) muhim qaror qabul qilganini eʼlon qildi: Pensiya fondi (PF) ning faol boʻlmagan hisoblaridagi mablagʻlar egalarining soʻrovnoma bermasdan avtomatik ravishda hisoblariga oʻtkaziladi.

Bu yengillik PF ning eski hisoblari uzoq vaqt davomida ishlatilmagan va 1000 rupiya yoki undan kam miqdorni oʻz ichiga olgan shaxslar uchun amal qiladi. EPFO endi bunday malakali hisob egalari uchun hisob-kitob jarayonini mustaqil ravishda amalga oshiradi.

Shaxs va Aadhaar orqali tasdiqlangan bank hisobi tekshiruvidan soʻng, EPFO toʻlov jarayonini boshlaydi. Shu tariqa, hisob egasi pulni olish uchun alohida ariza yoki shikoyat beravermaydi.

EPFO tashkilotining 74 yillik tugʻilgan kuni munosabati bilan faol boʻlmagan fondlarda toʻplangan kichik summalarni avtomatik hisoblash funksiyasi ishga tushirildi (EPF). 1000 rupiyadan oshmaydigan bu hisoblardagi mablagʻlar alohida soʻrov talab etilmasdan egalariga oʻtkaziladi. Bu xizmat faqat Aadhaar orqali tasdiqlangan hisoblar uchun mavjud.

Avvalo, EPFO eganing shaxsini va bank hisobini tekshiradi. Keyin esa tegishli hisobdagi mablagʻlarni toʻlash jarayoni tashkilot tomonidan boshlanadi. Bu shuni anglatadiki, hisob egasi mablagʻlarni yechib olish uchun ariza yoki shikoyat beravermaydi. Agar sizda eski PF hisobi boʻlsa, uning balansini va Aadhaar hamda bank orqali tasdiqlanishini tekshirish tavsiya etiladi. Agar summa 1000 rupiya yoki undan kam boʻlsa va hisob yangi xizmat shartlariga javob bersa, EPFO alohida soʻrovsiz tartibga solish jarayonini boshlashi mumkin.

Bu EPFO tashabbusi taxminan 100 mingta faol boʻlmagan hisobga foyda keltirishi kutilmoqda. Ushbu hisoblarda toʻplangan mablagʻlar taxminan 50 million rupiya atrofida boʻlishi mumkin. Maqsad – eski PF hisoblarida kichik summalari qolgan va qandaydir sabab bilan ularni yechib ololmagan odamlarga yordam berishdir.

Bu xizmat uchun maʼlum shartlar belgilangan. PF hisobi faol boʻlmasligi kerak. Hisobdagi summa 1000 rupiya yoki undan kam boʻlishi kerak. Eng muhimi, hisob egasi Aadhaar orqali tasdiqlangan boʻlishi kerak. Shuningdek, shaxs va bank hisobi bilan bogʻliq zarur tekshiruv yakunlangan boʻlishi kerak. EPFO ushbu talablarga javob beradigan hisoblar uchun tartibga solish jarayonini boshlaydi. Biroq, har bir faol boʻlmagan hisob bu xizmatdan foyda koʻrmaydi; toʻlov faqat hisobning meʼyorlarga mos kelishi va zarur tasdiqlanishga bogʻliq holda amalga oshiriladi.

Baʼzan eski hisoblar ish joyini oʻzgartirish, PF ga uzoq muddat mablagʻ kiritmaslik yoki boshqa sabablarga koʻra faol boʻlmasligi mumkin. Bunday hisoblarda kichik summalar qoladi. Koʻpgina hisob egalari yetarli maʼlumot yoʻqligi yoki ariza topshirish tartibini bosib oʻtmaslik imkonsizligi tufayli pulini yechib ola olmaydi. EPFO ning yangi tashabbusi bunday hisoblarda qolib ketgan bu kichik summalarni qonuniy egasiga yetkazishga qaratilgan. Bu hisob egalarini qogʻoz ishlari va ariza topshirish bilan bogʻliq muammolardan xalos qiladi.

EPFO shuningdek, shikoyatlarni qayta ishlash jarayonining tezlashtirilgani haqida maʼlumot berdi. 2026-yil oktyabr oyida PF shikoyatlarini qayta ishlashning oʻrtacha muddati 2,57 kungacha qisqartirildi. Tashkilot maʼlumotlariga koʻra, texnik yaxshilanishlar va CITES 2.01 tashabbusi tufayli bu jarayon oldingisiga qaraganda tezroq va osonroq boʻldi.

EPFO tashkilotining asos solingan kuni munosabati bilan WhatsApp orqali xizmat koʻrsatilishi ham eʼlon qilindi. Ushbu funksiya doirasida aʼzolar oʻz PF balansini, oxirgi beshta tranzaktsiya haqidagi maʼlumotlar va oʻz kitobchasi maʼlumotlarini bilib olishlari mumkin. Markaziy hukumatning Mehnat va bandlik vaziri Mansukh Mandia 1-noyabrda Nyu-Delhi shahrida EPFO ning 74 yillik tugʻilgan kuni nishonlanayotganda bu choralar haqida maʼlumot berdi. U EPFO fondining 80 milliondan ortiq aʼzolarning hissasidan olingan taxminan 32 trillion rupiya kapitalga ega ekanligini maʼlum qildi. Tashkilot taxminan 80 million faol hissa qoʻyuvchi aʼzo va 8,5 million pensiyaliklarni xizmat koʻrsatadi.
Oʻxshash hikoyalar

UMANG ilovasida muammolar yuzaga kelsa: EPFO hisob chitobini tekshirish va mablagʻni olish usuli
Batafsil
www.aajtak.in

UMANG ilovasida muammolar yuzaga kelsa: EPFO hisob chitobini tekshirish va mablagʻni olish usuli

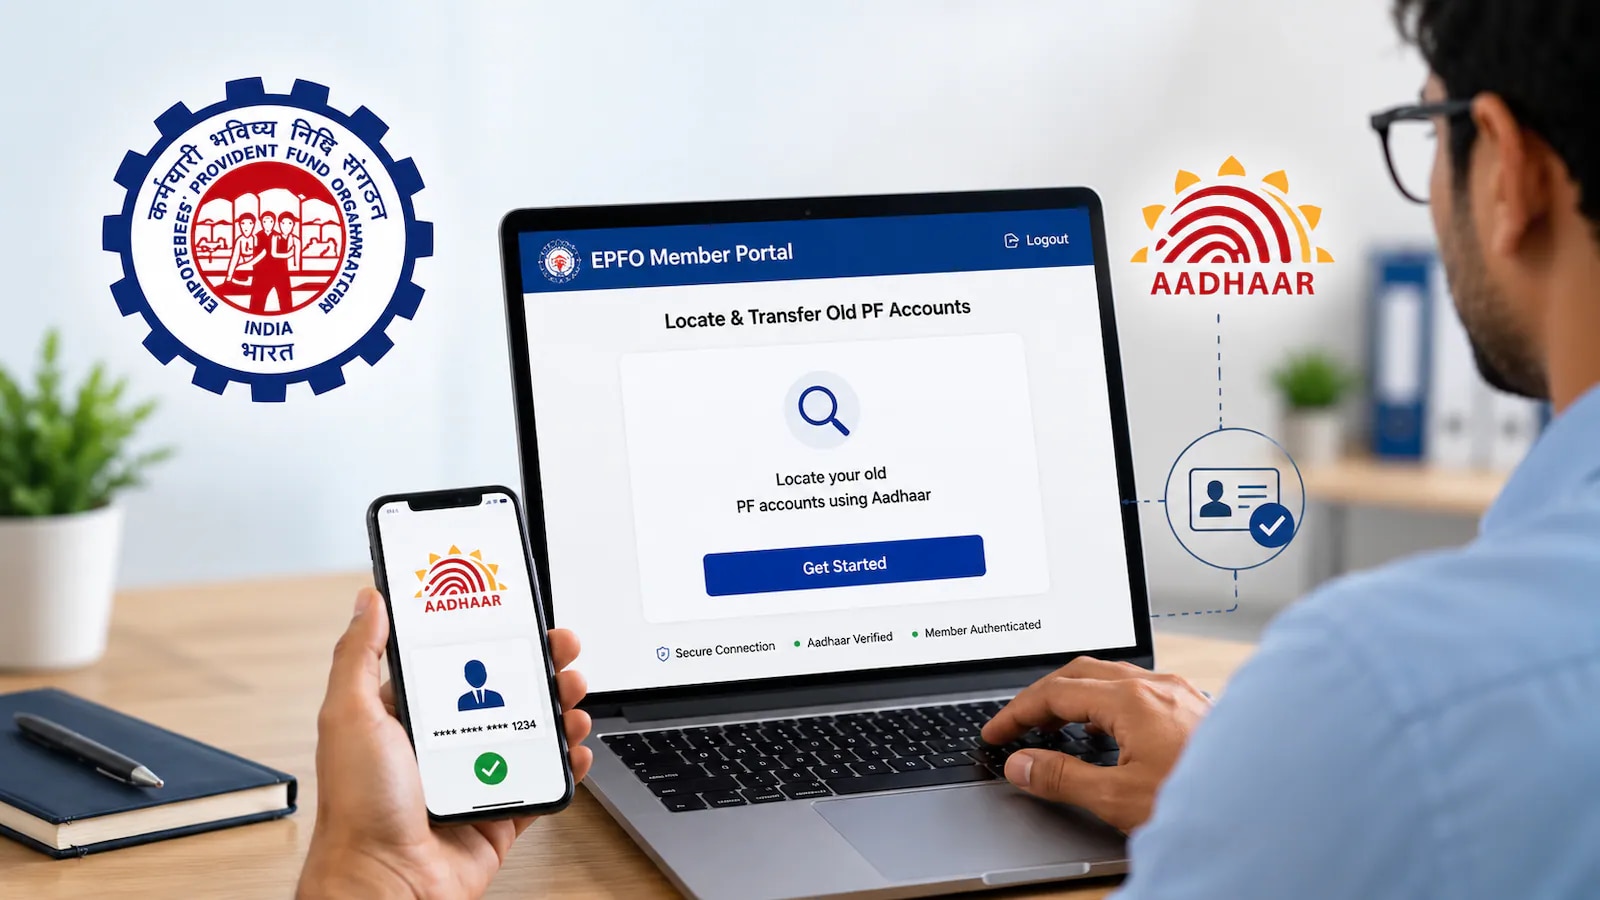
Agar UMANG ilovasida texnik nosozliklar yuzaga kelsa va siz PF hisob chitobingizni koʻra olmasangiz yoki mablagʻ olish arizasi holatini tekshira olmasangiz, xavotirga tushish shart emas. Siz oʻzingizning provident fund (PF) fondingiz haqidagi maʼlumotlarni koʻrib chiqishingiz va Rasmiy ishchi fondi tashkilotining (EPFO) rasmiy portali orqali onlayn pul yechib olish arizasini topshirishingiz mumkin.

Bu xizmatdan foydalanish uchun sizning Universal Hisob Raqamingiz (UAN) faollashtirilgan boʻlishi va barcha zarur KYC tartiblari yakunlangan boʻlishi kerak. Garchi UMANG ilovasi koʻplab davlat xizmatlari uchun ishlatilsa-da, texnik uzilishlar tufayli hozirda EPF chitobini ochish yoki arizalar haqidagi maʼlumotlarni koʻrishda qiyinchiliklar kuzatilmoqda.

Bunday vaziyatda EPFO rasmiy portali orqali bevosita kirish tavsiya etiladi, u yerda PF bilan bogʻliq barcha zarur operatsiyalarni bajarish imkoniyati mavjud.

Avvalo, brauzerda EPFO rasmiy veb-saytini oching: epfindia.gov.in. Keyin «Aʼzo Xizmatlari» (Member Services) boʻlimidagi tegishli bandni tanlang. Shuningdek, chitobni koʻrish uchun maxsus EPFO portali: passbook.epfindia.gov.in dan foydalanishingiz mumkin. Kirish uchun UAN va parolingizni tayyorlang.

Avtorizatsiya qilingandan soʻng, koʻrinishi kerak boʻlgan chitobni tanlang (Aʼzo IDsi - Member ID). Ushbu chitobda hisobga kiritilgan summa, shuningdek, barcha tranzaktsiyalar tafsilotlari koʻrsatiladi. Bundan tashqari, chitobda xodim va ish beruvchining hissaslari hamda toʻlangan foizlar haqida maʼlumotlar mavjud. Agar bir nechta aʼzo identifikatorlaringiz boʻlsa, toʻgʻri hisobni tanlaganingizga ishonch hosil qiling.

PF mablagʻlarini yechib olish uchun EPFO aʼzo xizmatlariga kiring va «Onlayn Ariza» (Online Claim) opsiyasini tanlang. Oʻz malakangizga mos keladigan ariza turini tanlang va soʻralgan maʼlumotlarni toʻldiring. Arizani yuborishdan oldin bank hisobi va boshqa maʼlumotlarni diqqat bilan tekshiring. Mavjud ariza turi sizning vaziyatingiz va amaldagi qoidalariga bogʻliq.

Onlayn ariza topshirishdan oldin UANingiz faol ekanligiga ishonch hosil qilish kerak. Aadhaar, PAN va bank hisobingiz haqidagi maʼlumotlar UAN bilan bogʻlanishi va zarurat boʻlsa, tasdiqlangan boʻlishi kerak. Agar bank hisobi yoki boshqa KYC batafsiyatlarida xato boʻlsa, bu arizaning toʻxtatilishi mumkin, shuning uchun avval har qanday toʻliq boʻlmagan maʼlumotni tuzatish talab etiladi.

Ariza topshirish jarayonida Aadhaar asosida OTP orqali tasdiqlash talab qilinsa, olgan OTP ni roʻyxatdan oʻtgan mobil telefon raqamingizga kiriting. Soʻngra, jarayonni yakunlash uchun portalda keltirilgan koʻrsatmalarga amal qiling. Eslatma: OTP ni uchinchi shaxslarga topshirmaslik kerak; ariza faqat muvaffaqiyatli tasdiqlangandan soʻng ilgari suriladi.

Topshirilgan onlayn arizaning holati ham portalda kuzatilishi mumkin. Buning uchun tizimga kiring va «Ariza Holati» (Claim Status) boʻlimiga oʻting. Agar ariza qayta ishlanayotgan boʻlsa, yangilanishlar borligini muntazam ravishda portalni tekshiring. Ariza topshirishning mablagʻlarning hisobga darhol tushishi degani emasligini hisobga olish kerak, chunki hal qilish muddatlari farq qilishi mumkin.

EPFO qoidalariga koʻra, pensiyaga chiqqandan soʻng PF fondi boʻyicha foizlar hisoblanishi shartlari
Batafsil
www.aajtak.in

EPFO qoidalariga koʻra, pensiyaga chiqqandan soʻng PF fondi boʻyicha foizlar hisoblanishi shartlari

Xodimlar uchun pensiyaga chiqqandan soʻng tugʻilgan eng muhim savollardan biri bu, toʻyingan yillar davomida toʻplangan Providentiya fondi (PF) mablagʻlarini qachon yechib olish kerakligidir. EPF hisobi pensiyaga chiqqandan soʻng qancha vaqt foiz keltirishini va mablagʻlarni kechiktirib yechib olishning qanday oqibatlarini bilish muhim.

Pensiyaga chiqqandan keyin ham EPF hisobiga kiritilgan mablagʻlar maʼlum bir muddat davomida foiz daromadini taqdim etishda davom etadi. Ishchi fondlarini boshqarish tashkiloti (EPFO) ijtimoiy tarmoq X orqali nashrida pensiyaga 58 yoshda chiqqan xodimlar uchun PF hisobi boʻyicha foizlar hisoblanishi qoidalari haqida tushuntirdi va toʻplangan summani uzoq muddat davomida yechib olmaslik nima uchun tavsiya etilmasligini tushuntirdi.

EPFO tomonidan taqdim etilgan maʼlumotlarga koʻra, agar xodim 58 yoshda pensiyaga chiqsa, uning EPF hisobidagi mablagʻlar uchun foizlar keyingi uch yil davomida hisoblanishi mumkin. Bu hisoblanish, hisobdagi summa boʻyicha foiz olish imkoniyati 61 yoshga yetgunicha saqlanib qolishini anglatadi. Shunday qilib, xodimlar pensiyaga chiqqanidan darhol butun EPF summasini yechib olish shart emas; ular oʻz moliyaviy ehtiyojlari va iqtisodiy vaziyatga qarab pulni hisobda maʼlum bir vaqt davomida qoldirishi mumkin, shu bilan birga toʻplangan summa boʻyicha foiz hisoblanishda davom etadi.

EPFO uch yildan soʻng hisob faol boʻlmasligini (Inoperative) aniqlashtirdi. EPFO postidagi maʼlumotlarga koʻra, hisob faol boʻlmaganidan soʻng, unga foizlar hisoblash toʻxtaydi. Shu tariqa, pensiyaga chiqqandan soʻng EPF mablagʻlarini belgilovsiz muddatga qoldirish toʻgʻri yechim emas. Xodimlar oʻz hisobining holatini kuzatib borishlari va amaldagi qoidalarga muvofiq mablagʻlarni yechib olishni rejalashtirishlari kerak.

Xodimlar oʻz hisoblarining holatini tekshirishlari va foizlar hisoblanadigan davrni hisobga olgan holda rejalar tuzishlari tavsiya etiladi. Koʻp yillik muntazam toʻlovlar natijasida shakllangan EPF pensiyadan keyingi moliyaviy xavfsizlikning muhim qismidir. Shuning uchun hisobdagi mablagʻlarga qancha vaqt foiz hisoblanishini va mablagʻlarni qachon chiqarib olish eng yaxshi ekanligini tushunish juda muhimdir. Har qanday yechib olish operatsiyasini amalga oshirishdan oldin oʻz hisobining holati va EPFOdagi tegishli qoidalarni majburiy tasdiqlash kerak.

RBI qoidalari: Depozit sertifikatlarining (FD) muddati tugaganidan keyin 10 yildan soʻng nima sodir boʻladi?
Batafsil
www.aajtak.in

RBI qoidalari: Depozit sertifikatlarining (FD) muddati tugaganidan keyin 10 yildan soʻng nima sodir boʻladi?

Fiks belgilangan depozit hisoblari (FD) ishlayotgan odamlar va oddiy investorlar orasida kafolatlangan daromadni past xavf darajasida olish imkoniyati tufayli katta mashhurlikka ega. Biroq, baʼzan odamlar bank xabarnomasini oʻtkazib yuborganlari yoki bu masalaga oid maʼlumotga ega boʻlmaganlari sababli muddat tugagandan soʻng mablagʻlarini talab qila olmaydilar. Savol tugʻiladi: pul yoʻqoladimi yoki foizlar toʻlanishda davom etadimi?

Hindiston Zaxira banki (RBI) qoidalariga koʻra, mablagʻlarning muddat tugagandan keyingi taqdiri bankda kiritilgan koʻrsatmalar va amaldagi normalarga bogʻliq. Agar mablagʻ oʻn yil davomida talab qilinmasa, ular Depozit oʻquv va xabardorlik fondiga (DEA Fund) oʻtkazilishi mumkin.

FD muddati tugaganda, bank depozit egasiga bank siyosati shartlari boʻyicha summani toʻlaydi yoki depozitni depozit egasi roziligiga uzaytiradi. Odatda quyidagi ssenariylar mavjud:

Avtomatik uzaytirish: Agar FD ochilganda avtomatik uzaytirish opsiyasi tanlangan boʻlsa, bank amal qilayotgan koʻrsatmalar va shartlarga muvofiq depozitni joylashtirishni davom ettirishi mumkin.

Mablagʻlarni bank hisobiga oʻtkazish: Agar yakunlashda toʻlash talabi koʻrsatilgan boʻlsa, bank oʻz tartibi boʻyicha mablagʻlarni roʻyxatdan oʻtgan bank hisobiga yuboradi.

Yakunlashdan keyingi foizlar: Agar yakunlangan depozit summasi toʻlanmagan boʻlsa, unga tejash hisobi foizi yoki kelishilgan yakunlangan FD foizi boʻyicha foizlar qoʻshilishi mumkin, bu ulardan qaysi biri kamroq ekanligiga bogʻliq. Shu tariqa, FD yakunlangandan keyin eski foiz stavkasini saqlab qolish kafolati yoʻq.

Agar FD yakunlash sanasidan boshlab oʻn yil ichida summa boʻyicha hech qanday daʼvo qilinmasa yoki summani hal qilishga olib keladigan tegishli hisobda hech qanday faollik boʻlmasa, bu depozit talab qilinmagan depozitlar toifasiga tushishi mumkin. RBI qoidalariga koʻra, 10 yillik davr tugaganidan keyingi oyning oxirgi ish kuni bank mablagʻlarning qoldigʻini hisoblaydi va uni Depozit oʻquv va xabardorlik fondiga (DEA Fund) oʻtkazadi.

Biroq, bu pulingiz yoʻqolgani degani emas. RBI banklarda ushbu fond orqali saqlanadigan talab qilinmagan summalarni boshqaradi. Depozit egasi yoki uning qonuniy merosi bu summani talab qilish huquqiga ega. Pulni olish uchun tegishli bank bilan bogʻlanib, belgilangan tartibni bosib oʻtish kerak.

Agar FD depozit egasi vafot etsa va summa talab qilinmagan boʻlsa, merosxoʻr yoki qonuniy merosxoʻr bankka ariza bera oladi. Buning uchun bank talablariga qarab, oʻlim guvohnomasi, shaxsni tasdiqlovchi hujjatlar va boshqa zarur hujjatlar talab qilinishi mumkin. Hujjatlar va ariza tekshirilgandan soʻng, bank amaldagi qoidalar boʻyicha mablagʻlarni toʻlaydi. Shuning uchun oila aʼzolari oʻzlarining FDlari, bank hisoblari va tayinlangan merosxoʻrlari haqidagi maʼlumotlarni tartibda ushlab turishlari kerak.

Agar sizga yaqin kelajakda mablagʻlarga ehtiyoj tugʻilmasa, FDni uzaytirish variant boʻlishi mumkin. Biroq, qaror qabul qilishdan oldin bir nechta jihatlarni tekshirish kerak:

Foiz stavkalarini solishtiring: Bankdagi joriy FD stavkalarini eski FD stavkangiz bilan solishtirish kerak, chunki yangi FD kamroq yoki koʻproq foiz taklif qilishi mumkin.

Muddatni koʻrib chiqing: Ehtiyojlaringizga mos keladigan FD muddatini tanlang. Pulni uzoq muddatga joylashtirishdan oldin kelajak xarajatlarini baholash kerak.

Saralash uchun jarimalarni tekshiring: FDni muddatidan oldin bekor qilish bilan bogʻliq jarimalar yoki foizlarni kamaytirish shartlarini tushuning.

Mablagʻlarning mavjudligini taʼminlang: Agar sizga shoshilinch xarajatlar yoki favqulodda vaziyatlar uchun mablagʻlar kerak boʻlsa, barcha pulni uzoq muddatli FDda ushlab turish oʻrniga, butun summani tejash hisobi yoki turli muddatli bir nechta FDlar orasida taqsimlash variantini koʻrib chiqishingiz mumkin.

Eslatma: Ushbu maqola faqat umumiy maʼlumot berish uchun moʻljallangan. FD boʻyicha foizlar, toʻlovlar va daʼvolar qoidalari bank shartlari va tegishli dasturga qarab farq qilishi mumkin. Har qanday chorani koʻrishdan oldin bankingizdagi amaldagi qoidalarni tasdiqlashingiz kerak.

Mashhur