Nima uchun startap asoschilariga moliyalashtirishdan tashqari sugʻurta rejasi kerak
Batafsil
YourStory [india, en]
yourstory.com

Nima uchun startap asoschilariga moliyalashtirishdan tashqari sugʻurta rejasi kerak

Kompaniya asoschilarining aksariyati ulushlar shaklida sezilarli kapitalga ega, ammo shaxsiy moliya holatlari venture loyihasiga chambarchas bogʻliq boʻlgani uchun pul yetishmovchiligi his qiladi. Bu bogʻlanish biznes kreditlari boʻyicha shaxsiy kafolatlar, tejamlarni kompaniyaga kiritish va turmush oʻrtogʻi tomonidan oylik xarajatlarni qoplash orqali namoyon boʻladi. Bunday tuzilma maʼlum bir maoshga ega xodimdan koʻra, asoschi uchun shaxsiy muddatli sugʻurta yanada dolzarb ekanligini koʻrsatadi.

Asoschi vafot etgan taqdirda, oila likvid boʻlmagan ulushlarni meros qoldiradi va shu bilan birga joriy majburiyatlar bilan duch keladi, bu esa faqat katta, darhol yutuq bilan hal qilinishi mumkin.

Shuningdek, sugʻurta qoplamasini hisoblash qoidalarini sozlash kerak. Yillik daromadning 10–15 barobar standart tavsiya tadbirkorlarning ehtiyojlarini past baholaydi, chunki ular oʻziga vijdonan kam maosh belgilaydilar. Buning oʻrniga, uy xoʻjaligining umumiy xarajatlariga, toʻlanmagan shaxsiy kafolatlarga va oilaning keyingi 15 yil davomidagi haqiqiy yashash qiymatiga yoʻnaltirilish lozim. Mustaqil tadbirkor arizochilar hisob-kitob varaqalariga emas, balki daromadlar hujjatlari, soliq deklaratsiyalari (ITR) va bankdan ajratilgan yozuvlar talab qilinishini kutishi va buni kechiktirish sababi sifatida emas, balki maʼmuriy qadam sifatida qarashi kerak.

Toʻlov tuzilmasi kredit kafolatlarini olgan asoschilar uchun muhim ahamiyatga ega. Bir martalik toʻlov majburiyatlarni darhol toʻlash imkonini beradi, boshqa tomondan, oylik daromad opsiyasi maʼlum bir muddat davomida uy xoʻjaligining faoliyatini qoʻllab-quvvatlaydi. ABSLI Super Term Plan rejasi ikkala variantni birlashtirish imkonini beradi: kafolatlangan summaning 10% dan 90% gacha daromad shaklida, qolgani esa bir martalik toʻlov sifatida olinishi mumkin.

Oʻzingizning hamkasbingizga toʻgʻridan-toʻgʻri savol berishingiz kerak: agar sizlardan biri bu chorakda vafot etsa, kompaniya keyingi investitsiya turlarini oʻtkazib oʻta oladimi? Investorlar ham shunga oʻxshash savolni berishadi, shuning uchun asosiy xodimni sugʻurtalash koʻpincha due diligence va aksiyadorlar bitimlarida tekshiruv roʻyxatlariga kiritiladi.

ABSLI Keyman Insurance Policy polisi – bu ish beruvchi asosiy xodim hayotiga sugʻurta polisini sotib olishidir, bu sugʻurtachi shu odamga boʻlgan qiziqishiga asoslanadi. Toʻlov biznesga barqarorlashtirish, almashtiruvchi rahbarni ishga olish va eng kam ishonch paytida aksiyadorlarning ishonchini tiklash uchun kapitalni taʼminlaydi.

Hamkorlik firmalari uchun ABSLI Partnership Insurance Scheme sxemasi bogʻliq xatarni hal qiladi: sugʻurtalanayotgan hamkor vafot etgan taqdirda, firma marhum hamkor ulushini sotib olish uchun likvidlikka ega boʻladi, bu aylanish kapitalining chalgʻishining oldini oladi va tirik qolgan hamkorlarni qoʻshimcha mablagʻ jalb qilish zaruratidan xalos qiladi. Qoplamaning miqdori har bir hamkorning kapitaldagi ulushi, foydadagi ulushi va biznes obroʻsidagi ulushni oʻz ichiga olgan firmaning sof qiymati asosida baholanadi.

Bu jihat HR rejalashtirish sikliga kiritilishi kerak. ABSLI Employer - Employee Insurance Scheme doirasida ish beruvchi xodimning hayotiga sugʻurta polisini taklif qiladi va egalik qiladi, soʻngra belgilangan muddat tugagach uni xodimga topshiradi. Topshirish mutlaq boʻlishi mumkin, bunda mulk egalligi berilganda oʻtadi, yoki shartli boʻlishi mumkin, ish beruvchi tomonidan belgilangan shartlar bajarilganda. Ish beruvchi va xodim oʻrtasida haqiqiy munosabatlar mavjud boʻlgan har qanday kompaniya, mulk, MChJ, trust, NPO yoki jamiyat ishtirok etish huquqiga ega.

Bu yoʻnalishga investitsiyalarni qaytarish – bu isteʼdod iqtisodiyoti. Startaplar xodimlardan xatarlarni qabul qilishni soʻraydi va xodimning oilasini himoya qiluvchi imtiyozlar kompaniyaning bu kompromisga jiddiy munosabat bildirish usuli hisoblanadi. Tuzilma kompaniya bilan birga rivojlanadi: kichik sonli xodimlarni qamrab oluvchi kelishuv keyinchalik HR rahbari tomonidan ishlab chiqiladigan toʻliq imtiyozlar dasturining asosini tashkil etadi. Sxema yordamida bolalar rejalaridan tashqari barcha mahsulotlar taklif qilinishi va bonusdan voz kechishdan tashqari barcha qoʻshimcha opsiyalar biriktirilishi mumkin.
Oʻxshash hikoyalar

Moliya vaziri barcha uchun sugʻurta ustuvorligini moliyaviy inklyuziya kun tartibida taʼkidladi
Batafsil
business-standard.com

Moliya vaziri barcha uchun sugʻurta ustuvorligini moliyaviy inklyuziya kun tartibida taʼkidladi

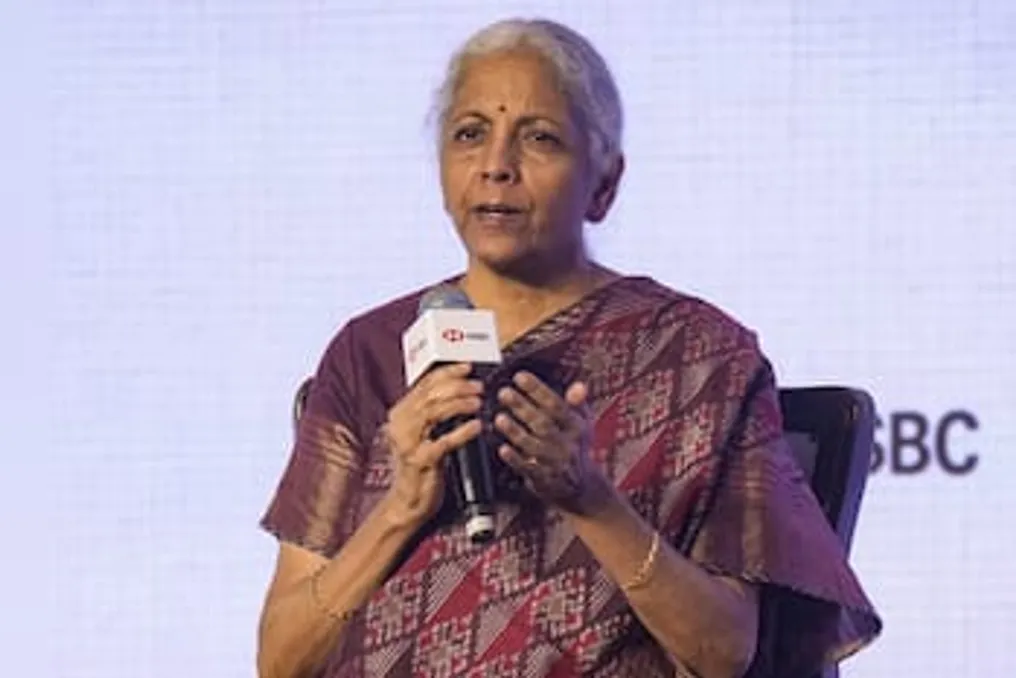
Moliya vaziri Nirmala Sitaramanan hukumat sugʻurta va pensiya dasturlari qamrovini kengaytirish, kreditlarga kirishni yaxshilash, sunʼiy intellektga oʻqitish va moliyaviy inklyuziyani ragʻbatlantirish uchun bank islohotlarini olib borishga eʼtibor qaratishini bildirdi.

«Barcha uchun sugʻurta» moliyaviy inklyuziya boʻyicha hukumat kun tartibidagi asosiy yoʻnalish boʻladi. Vazir Nirmala Sitaramanan dushanba kuni soʻraganicha, Markaz eng kam imkoniyatlarga ega aholi guruhlari orasida sugʻurta va pensiya sxemalariga kirishni oshirishni nazarda tutmoqda. Hukumat shuningdek, kreditlarga kengroq kirishga ustuvor ahamiyat beradi va sanoat talablari bilan yoshlarning koʻnikmalari oʻrtasidagi farqni bartaraf etish uchun har bir tuman atrofida AI oʻquv markazlarini yaratishni rejalashtirmoqda.

HSBC tomonidan Mumbai shahrida tashkil etilgan «Inkluziya algoritmi» tadbirida Sitaramanan davlat sugʻurta va pensiya dasturlari zaif jamiyat guruhlariga moliyaviy himoya koʻrsatishda muhim rol oʻynashda davom etishini taʼkidladi. Pradhan Mantri Jeevan Jyoti Bima Yojana va Pradhan Mantri Suraksha Bima Yojana kabi sxemalar minimal toʻlovlar bilan sugʻurta qoplamasini taklif qiladi, mamlakat tomonidan subsidiyalangan pensiya dasturlari esa ishlay olmaydiganlar uchun moʻljallangan. Moliya vaziri bu sxemalar orqali har bir muhtoj insonni qamrab olishga hukumatning intilishini taʼkidladi.

Hukumatning sugʻurta qoplamasini kengaytirishga urgʻu berishi Hindiston sugʻurta tartibga solish va rivojlantirish idorasi (Irdai) ning «2047 yilgacha barcha uchun sugʻurta» vizioniga mos keladi. Bu tashabbus har bir fuqaroga tegishli hayot, sogʻliq va mulk sugʻurtasiga kirishni kafolatlash, shuningdek, korxonalarni tegishli xatarlardan himoya qilishni maqsad qilgan. Tartibga soluvchi sugʻurta mahsulotlarining mavjudligini, qulayligini va qabul qilinishini oshirishga eʼtibor qaratmoqda, ayniqsa yetarli darajada xizmat koʻrsatilmagan va qishloq hududlarida. Ushbu saʼy-harakatlar doirasida Bima Sugam kabi raqamli sugʻurta bozori, Bima Vistaar kabi kombinatsiyalangan sugʻurta mahsuloti va ayollarga urgʻu berilgan oxirgi mil tarqatish tarmogʻi Bima Vahak kabi tashabbuslar nazarda tutilmoqda.

Ikkinchi ustuvorlik – bu rasmiy kreditlashga kirishni taʼminlash, ayniqsa biznesni boshlash yoki kengaytirishni istaganlar uchun. Bundan tashqari, hukumat mehnat bozoriga chiqayotgan yoshlarning koʻnikmalari va ish beruvchilar ehtiyojlari oʻrtasidagi nomuvofiqlikni bartaraf etish ustida ishlamoqda. Sitaramanan Markaz har bir tuman atrofida sunʼiy intellekt (AI) oʻqitish imkoniyatiga ega boʻlgan markaz mavjudligini istayotganini bildirdi, bu yoshlarga uyiga yaqinroq joyda sanoatda talab qilinadigan koʻnikmalarni egallash imkonini beradi.

Hukumat shuningdek, sanoat oʻquv institutlari (ITI) modernizatsiyasiga shtatlarga qoʻllab-quvvatlashni taʼminlaydi, ularning koʻplari oʻzgarib turgan sanoat talablaridan ortda qolgan. Markaz moliyalashtirishni taʼminlaydi, shtatlar esa yetakchi oʻqituvchilarni aniqlashi mumkin.

Bank sektori boʻyicha Sitaramanan hukumat tomonidan sektorning kelajakdagi ehtiyojlarini oʻrganish va Hindiston bank tizimini mustahkamlash boʻyicha tavsiyalar ishlab chiqish uchun yuqori lavozimdagi qoʻmita tashkil etilishini maʼlum qildi. Hindiston banklari 2014-2015 yillardagi qiyinchiliklardan keyin tiklangan boʻlsa-da, sektor oʻsib borayotgan iqtisodiyot talablariga javob berish uchun rivojlanishda davom etishi kerak. Qoʻmita xulosalarini taqdim etishdan oldin sanoat ishtirokchilari va ekspertlar bilan maslahatlashadi.

Moliya vazirligi oʻtgan hafta qoʻmita raisi boʻlishi kerak boʻlgan eski Markaziy xizmat Komissiyasi (CVC) komissari Suresh N Patel haqida maʼlumot berdi, u bank sektori sohasida oʻttiz yildan ortiq tajribaga ega. Patel Andhra Bank va Oriental Bank of Commerce direktor va ijrochi direktori lavozimlarida xizmat qilgan. Qoʻmita tarkibiga Reserve Bank of India (RBI) vitse-prezident Shirish Chandra Murmu, Indian Bankning sobiq direktor va bosh ijrochi direktori Padmaja Chunduru, shuningdek, RBI vitse-prezidenti N. S. Vishwanathan kiradi. Qoʻmita kotibi Moliyaviy xizmatlar departamentining birgalik sekretari boʻladi. Moliya vazirligining bayonotiga koʻra, qoʻmita faoliyatini yakunlash uchun olti oyi bor, 2027 yil aprelga qadar.

Global noaniqlik fonida hind iqtisodiyotining barqarorligini tushuntirib, moliya vaziri buni kuchli ichki talab, xarid qobiliyatining oʻsishi va siyosat barqarorligi bilan bogʻladi. U katta ichki bozor va oʻrta sinf xarid qobiliyati oʻsishi tufayli ichki isteʼmolning oʻsishini kuzatib borayotganini taʼkidladi. Eksport muhim boʻlsa-da, ichki bozorning kengayishi iqtisodiyotga qoʻshimcha kuch berdi.

Sitaramanan kambagʻallik darajasining pasayishini ijtimoiy taʼminot choralari va sogʻliqni saqlash, taʼlim, oziq-ovqat xavfsizligi va moliyaviy xizmatlarga kirishni yaxshilashning birlashmasi sifatida tushuntirdi. Ayushman Bharat sxemasi doirasidagi tibbiy qoplama, tegishli oilalarga davolanish uchun 5 lakhgacha mablagʻ berish orqali xoʻjaliklar oʻz mablagʻlaridan yuqori tibbiy xarajatlardan himoyalanishga yordam berdi. Bunday xarajatlar koʻpincha qishloq oilalarni davolanish uchun yer va boshqa aktivlarni sotishga majbur qiladi. Bundan tashqari, bugʻdoyni bepul taqsimlash, uy-joy qurilishi, sanitariya va suv taʼminoti dasturlari yashash sharoitlarini yaxshilashga hissa qoʻshdi.

Moliya vaziri iqtisodiy oʻsishni qoʻllab-quvvatlash uchun davlat xarajatlarini oshirish bilan birga fiskal intizomni saqlash zarurligini ham taʼkidladi. Soʻnggi toʻrt-besh yilda kapital sarflari sezilarli darajada oshdi va multiplikator effekti ham kattalashdi. U hukumat kapital sarflari orqali oʻsishni qoʻllab-quvvatlashda davom etishini, shu bilan birga Hindistonning oʻsish surʼatini pasaytmaslik uchun moliyaviy masʼuliyatni saqlab qolishini bildirdi.

Mutaxassis Oʻzbekiston iqtisodiyotidagi sugʻurta bozorining roli va faoliyati haqida maʼlumot berdi
Batafsil
nuz.uz

Mutaxassis Oʻzbekiston iqtisodiyotidagi sugʻurta bozorining roli va faoliyati haqida maʼlumot berdi

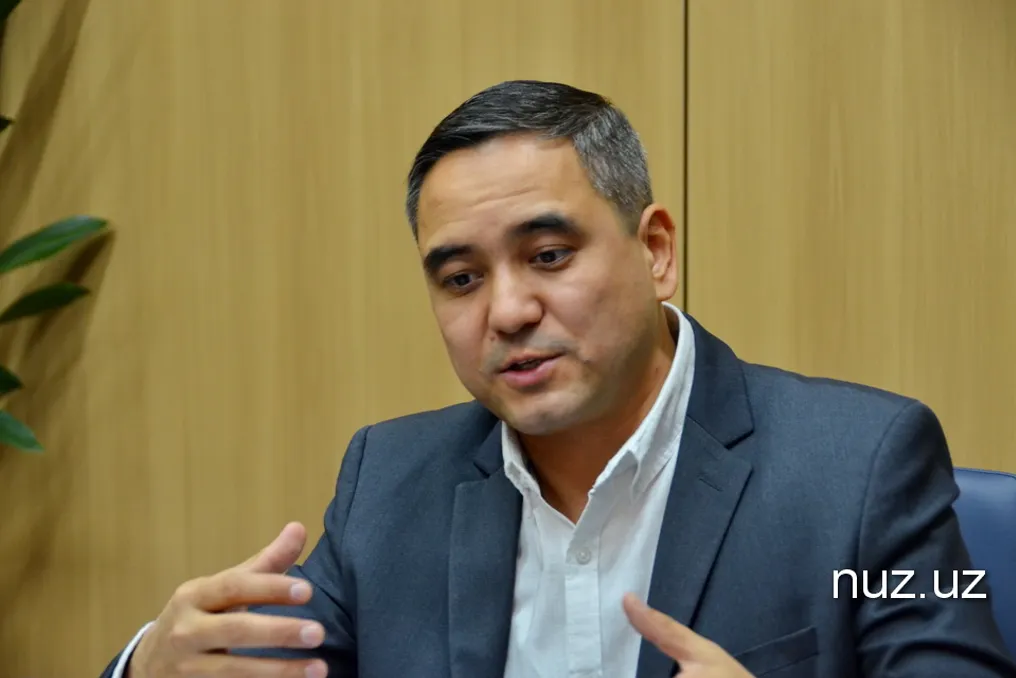
Koʻpgina fuqarolar «sugʻurta» soʻzi bilan tanish boʻlsa-da, sugʻurta tizimi iqtisodiyot va jamiyatning turli jihatlarini qanchalik keng qamrab olishini kam insonlar tushunadi. Uchta sugʻurta kompaniyasining asoschisi va ushbu sohada yigirma yildan ortiq tajribaga ega mutaxassis Umid Xudayberdiyev Toshkentdagi FINNEXT Asia forumida 19-noyabr kuni sugʻurta bozorining ishlash usullari va texnologiyalarini taqdim etdi. U avval Oʻzbekiston Respublikasi Moliya vazirligi huzuridagi Davlat sugʻurta nazoratiida ishlaydigan boʻlgan.

Keng tajribasiga tayanib, Umid Xudayberdiyev iqtisodiyot shaxsiy manfaatlar, biznes va fuqarolar manfaatlari doimiy kesishib turadigan murakkab tizim ekanligini va shu sababli u himoya qilishga juda muhtoj ekanligini tushuntirdi. Sugʻurta moliyaviy mudofaaning asosiy vositasi sifatida xizmat qiladi, aholi xoʻjaligining barqarorligiga, investitsiyalarni jalb qilishga va davlat byudjetiga yuklamani kamaytirishga yordam beradi.

Sugʻurtaning foydasi uchta asosiy guruh oʻrtasida taqsimlanadi: aholi – kutilmagan moliyaviy yoʻqotishlardan himoya va barqarorlikni oladi; davlat – iqtisodiy xatarlarni teng taqsimlash orqali aholini himoya qilish funksiyasining bir qismini oʻz zimmasiga oladi; va investorlar.

Uning mamlakatdagi past moliyaviy savodxonlik darajasi tufayli sugʻurtadan voz kechish haqida soʻralganda, Umid Xudayberdiyev atamani tuzatishni taklif qildi va yetarli bilim yoʻqligiga ishora qildi. U shuni taʼkidladi,ki, odamlar jismoniy xatarlarni intuitiv ravishda tushunadilar, ammo abstrakt moliyaviy va sugʻurta tizimlari maxsus bilimlar talab qiladi.

Oʻzbekistonda Gov.uz, MyID va bank fintech-xizmatlari kabi raqamli platformalarning faol rivojlanishi bilan firibgarlik sxemalarining soni ham ortib bormoqda. Sugʻurta shaxsiy shaxslar va kompaniyalarni bunday tahdidlardan himoya qilishga qodir, ayniqsa moliyaviy himoya sohasidagi bilimlar yetishmasligi haqida gap ketganda.

U shuningdek, kibersugʻurta va hujjatlarni sugʻurtalash kabi mahsulotlar haqida ham soʻz oldi. Bundan tashqari, davlat 200 million soʻmgacha boʻlgan depozitlarga kafolat bersa-da, bu chegaradan oshadigan summalar uchun fuqarolar mablagʻlarini firibgarlardan himoya qilishga yordam beradigan maxsus sugʻurta mahsulotlari mavjud.

Xorijiy kapitalni jalb qilish uchun investorlar mablagʻlarini himoya qilishning shaffof mexanizmi juda muhimdir. Jiddiy investor birinchi navbatda potentsial foydadan emas, balki oʻz kapitalining saqlanishi haqida qaygʻuradi. Rivojlangan mamlakatlarda qarorlar kollektiv qabul qilinadi va yirik loyihalar oldidan bitim xavfsizligining isbotlanishi talab etiladi.

Iqtisodiyotning ishonchliligi sugʻurta bozorining yetukligi orqali baholanadi: u chet elga faqatgina qayta sugʻurtalanishga tayanmasdan, kompensatsiyalarni qanchalik tez toʻlaydi va ichki xatarlarni qoplashi mumkin. Davlat cheksiz kafolatlar bera olmasa, banklar, fondlar va sugʻurta kompaniyalari sifatli aktivlarni mustaqil taklif qilishi kerak.

Bank sektori sugʻurta sektoridan oldinda yurgan bir noaniqlik borligi qayd etildi. Biroq, sugʻurta sohasi banklar va davlat qoʻllab-quvvatlashi bilan yoʻqotilganlarni faol ravishda qoplab bormoqda. 2008-yildan beri Oʻzbekistonda avtomobil egalarining javobgarligi, ish beruvchi javobgarligini sugʻurtalash va tashuvchi javobgarligini sugʻurtalash boʻyicha uchta asosiy qonun qabul qilingan.

Islom moliyalashtirish sohasida aholining oʻz qadriyatlariga muvofiq jamgʻarmalarini saqlash ehtiyojlariga javob beradigan islom sugʻurtasi (takaful) bozonga kirib kelmoqda, bu bozorning uygʻun rivojlanishining muhim elementi hisoblanadi.

Oʻzbekistondagi yuqori tugʻilish darajasi infrastruktura va iqtisodiyotga keltiradigan ulkan yukga qaramay, mamlakatning katta resursi va asosiy ustunligi sifatida koʻrilmoqda. Mutaxassis mamlakat bu qiyinchiliklarni yengib oʻtishini va tizimli taʼlim va inson kapitaliga investitsiyalar kiritilsa, Oʻzbekiston iqtisodiy va ijtimoiy jihatdan boshqa mamlakatlardan sezilarli darajada oldinga ketishi mumkinligini taʼkidladi.

Koʻp aholi bilan oshib ketishi mumkin boʻlgan kambagʻallik masalasiga kelsak, tegishli vazirlik bu muammoni tizimli ravishda hal qilish ustida ishlamoqda. Kambagʻallikka qarshi kurash – bu qurilish, taʼlim va ijtimoiy qoʻllab-quvvatlashni oʻz ichiga olgan kompleks davlat dasturi. Prezident qurilish surʼati va sifati boʻyicha Turkiya va Yevropaga erishilgan yutuqni adolatli qayd etdi.

Moliyaviy sektor sugʻurtaning rivojlanishiga qiziqadi, chunki tijorat banklari ishlamaydigan kreditlar (NPL) yoki garov mulkining shikastlanishi bilan bogʻliq xatarlarni oʻz zimmasiga oladi. Sugʻurta qoplamasiz butun xatarlik toʻgʻridan-toʻgʻri bankka yuklanadi. Shuning uchun sugʻurta sohasining rivojlanishi banklar uchun juda muhimdir.

Sugʻurtachilarning asosiy maqsadi nafaqat daromad olish, balki sugʻurtani Oʻzbekiston iqtisodoti va jamiyatiga chuqur joriy etishdir. Xulosa qilib aytganda: sugʻurta boʻlmasa harakat mumkin, ammo yuqori darajadagi rivojlanishga erishish imkonsiz.

Iqtisodiy oʻsishga toʻsiq xatarlar hisoblanadi. Sugʻurta himoyasining yoʻqligi biznesni yoʻqotish qoʻrquvi tufayli xavfli operatsiyalardan saqlanishga majbur qiladi. Iqtisodiyot sekinlashishga majbur boʻladi va texnogenik hamda tabiiy ofetlar oqibatlarini bartaraf etishga resurs sarflaydi. Sof iqtisodiy oʻsish barcha turdagi xatarlardan kelib chiqqan yoʻqotishlar minus real taraqqiyot sifatida aniqlanadi.

Vusi Thembekwayo: Kichik biznes faqat moliyalashtirish bilan kengayib bormaydi
Batafsil
iol.co.za

Vusi Thembekwayo: Kichik biznes faqat moliyalashtirish bilan kengayib bormaydi

Tadbirkor Vusi Thembekwayo kichik biznesni barqaror korxona sifatida shakllantirish uchun kapitalga kirishdan koʻra koʻproq narsalar kerakligini taʼkidlaydi; vaqtida mablagʻ jalb qilish, kuchli jamoalarni shakllantirish va oʻsishni qoʻllab-quvvatlash tizimlarini ishlab chiqish juda muhimdir.

Thembekwayo konsultant va moliya oʻqituvchisi Michael Hinton bilan birgalikda yozgan va Jonathan Ball Publishers tomonidan nashr etilgan «Underdogs: How Small Players Can Become Business Titans» kitobida bu murakkabliklarni tahlil qiladi. Kitob kichik kompaniyalar qanday qilib yirik oʻyinchilar bilan raqobatlashishi, bozor imkoniyatlarini topishi, mijozlarni tushunishi va cheklangan resurslardan samarali foydalanishi, shunchaki oʻsish bozordagi eng katta boʻlish degani emasligiga ishonmasdan qanday amalga oshirishini koʻrib chiqadi.

Thembekwayo kitobning maqsadi kichik biznesni boshqarishdagi qiyinchiliklarni idealizatsiya qilish emas, balki tadbirkorlarga boshqa oʻyinchilar shunga oʻxshash toʻsiqlarni qanday yengib oʻtganiga misollar berish ekanligini taʼkidladi. U kitobning shu kabi oʻyinchilarning boshqalarning harakatlari haqida amaliy qoʻllanma ekanligini bildirdi.

Thembekwayo samarali strategiya va uning amalga oshirilishi yetarli moliyalashtirishni almashtira olmaydi, ayniqsa faoliyatini kengaytirishni maqsad qilgan kompaniyalar uchun. U bu omillar bir-birini inkor etmasligini aniqlashtirdi: muvaffaqiyat uchun yaxshi gʻoyalar va strategiya ham, moliyalashtirish ham zarur.

Bundan tashqari, u barqaror rivojlanishni taʼminlash uchun malakali xodimlarni jalb qilish qobiliyati, operatsion mukammallik, doimiy takomillashtirish va malakali boshqaruv jamoalarining ahamiyatini koʻrsatdi. Uning soʻzlariga koʻra, moliyalashtirish resurslarining cheklanishi biznes oʻsishini toʻxtatmagan holat tasavvur qilinmaydi.

Tadqiqotlarga murojaat qilib, Thembekwayo Janubiy Afrikada mikro-, kichik va oʻrta bizneslar uchun 350 milliard dollarlik moliyalashtirish tanqisligi borligini maʼlum qildi. U moliyalashtirish yetkazib beruvchilari va mahsulotlar sonining oshishi tadbirkorlar mablagʻ izlashda duch keladigan muammolarni hal qilmaganini daʼvo qildi. U banklar va davlatdan rivojlanishning dastlabki bosqichlaridagi korxonalarga «sabrsiz venture kapitali» talab qilib, yordam berishni soʻradi.

Thembekwayo uchun muhim boʻlgan narsa nafaqat pul mavjudligi, balki ular qachon kelishi hamdir, ayniqsa biznes yaratishdan uni kengaytirishga oʻtganlar uchun. U shuni yakunladi: «Pulning oʻzi cheklov emas. Muhimi, pul sizni qachon topishi».

Thembekwayo biznesni kengaytirish maqsadli yoʻnaltirilgan yondashuvni talab qilishini taʼkidladi, shunchaki oʻsish umidiga tayanmaslikni. U kengaytirishni istak yoki din emas, balki fan sifatida belgiladi. U tadbirkorlar uchun beshta ustuvor yoʻnalishni ajratib koʻrsatdi: strategiya, mijozlar va raqobatchilar, avtonomiya va avtomatlashtirish, liderlik va energiya.

Bu sohalar faoliyatning aniq yoʻnalishini belgilash, mijozlar va raqobatchilar ehtiyojlarini tushunish, tizimlar va standart operatsion protseduralarni yaratish, xodimlar rivojlantirishga investitsiya qilish va liderlik salohiyatini oshirishni oʻz ichiga oladi. Thembekwayo tadbirkorlar barcha operatsiyalarning yagona harakatlantiruvchisi boʻlib qolish orqali oʻz potentsialini cheklashi mumkinligini ogohlantirdi, chunki «oʻzingizdan yuqori darajada kengayta olmaysiz».

«Underdogs» kitobi Nandoʻs, Canva va Under Armour kabi kompaniyalarning misollaridan foydalanib, kichik oʻyinchilar qanday imkoniyatlar topganini va raqobatdosh pozitsiyalarini mustahkamlaganini koʻrsatadi. Thembekwayo Nandoʻs ni notraditsion qarashni qoʻllab-quvvatlagan asoschilar misoli sifatida keltirdi, Canva esa tarmoqlar va imkoniyatlarga kirish imkonini beruvchi ekotizimda biznesni joylashtirishning ahamiyatini namoyish etdi.

U hech qanday ijodkorlik va xarakter miqdori ekotizimni ortda qoldira olmasligini taʼkidlab, tadbirkorlar oʻz joylashuvini va mijozlar hamda potentsial hamkorlarga yaqinligini hisobga olishlari kerakligini taʼkidladi. Kitob kichik bizneslar yirik raqobatchilar strategiyalarini nusxalashi kerak degan farazni inkor etadi; buning oʻrniga, kompaniyalar bozordagi boʻshliqlarni qanday topishi, isteʼmolchilar ehtiyojlariga qanday javob qaytarishi va barqaror oʻsishni qoʻllab-quvvatlovchi tizimlarni qanday qurishini oʻrganadi.

25 yildan ortiq vaqt davomida yirik afrikalik brendlar va direktorlar kengashlari bilan ishlagan hammuallif Michael Hinton kitobda bayon etilgan darslar kichik va oʻrta biznes egalari uchun dolzarb ekanligini bildirdi. Hinton shuningdek Gordon Institute of Business Science (GIBS) da oʻqitadi. U kitobdagi hech bir biznes mukammal sharoitlarda boshlanmaganini, ammo ularda ishni davom ettirish intizomi va yirik oʻyinchilardan boshqacha harakat qilishga tayyorlik borligini qoʻshimcha qildi, bu har qanday biznes egasiga, uning hajmi qanday boʻlishidan qatʼi nazar, mavjud.

>

Mashhur