Millioner maqomiga erishish uchun SIP formulasi: muntazam investitsiyalar yordamida katta kapitalni qanday toʻplash kerak
Batafsil
Aaj Tak
www.aajtak.in

Millioner maqomiga erishish uchun SIP formulasi: muntazam investitsiyalar yordamida katta kapitalni qanday toʻplash kerak

Aksiyador bozoridagi doimiy tebranishlarga qaramay, bu holat oʻzaro fondlar bozoriga ham aks etmoqda, katta kapital yigʻishni maqsad qilgan investorlarga bozorning beqarorligidan qoʻrqib, investitsiyalarni saqlab qolish tavsiya etiladi. Uzoq muddatli nuqtai nazardan SIP (Sistematik investitsiya) orqali investitsiya qilish toʻgʻri strategiyani kuzatib borish sharti bilan odamni millioner qilishga qodir boʻlgan foydali yechim hisoblanadi.

Faqat oyiga 10 000 rupiya miqdoridagi toʻlovlardan boshlab bir milliondan ortiq rupiya jamlash imkoniyati koʻrib chiqilmoqda.

AQSh va Eron oʻrtasidagi nizodan kelib chiqqan Yaqin Sharqdagi keskinlik jahon aksiyador bozorlariga taʼsir koʻrsatdi va baʼzi investorlar uchun jiddiy yoʻqotishlarga olib keldi. Biroq, koʻpgina ekspertlar bunday tebranish davrlarida ham SIPni toʻxtatmaslikni maslahat berishadi, chunki bu oʻtmishda investorlarga sezilarli daromad keltirgan uzoq muddatli investitsiya sxemasi hisoblanadi.

Bozor ekspertlari volatillik sharoitida ham yangi SIPlarni boshlashni tavsiya etishadi. Oyiga 10 000 rupiya toʻlov bilan investitsiyalarga boshlasangiz, bir million rupiya miqdoridagi kapitalni jamlash mumkin, ammo buning uchun aniq formulaga amal qilish kerak — Step-up SIP dan foydalanish. Ushbu strategiya SIP miqdorini har yili 10 foiz yoki undan ortiq oshirishni nazarda tutadi, natijada millioner maqomiga erishiladi.

Misol keltiramiz: agar SIPni oyiga 10 000 rupiya toʻlov bilan boshlasangiz, har yili 10% ga oshirish sharti bilan va oʻrtacha yillik daromad 20% deb faraz qilsak, 13–14 yil ichida fond bir million rupiyadan oshadi. Hisoblash shuni koʻrsatadiki, har yili 10% ga oshirish tufayli 5 yildan soʻng oylik toʻlov 14 600 rupiyagacha yetadi va fondning umumiy hajmi taxminan 1,4–1,6 million rupiyani tashkil etadi. Shunga oʻxshab, 10 yildan soʻng oylik toʻlov 23 500 rupiyagacha oshib, depozitning umumiy miqdori 4,5–5,5 million rupiyagacha yetadi. Agar ushbu strategiyani davom ettirsangiz, 14 yildan soʻng oylik toʻlov 38 000 rupiyagacha yetadi va umumiy kapital 1 million rupiyani tashkil etadi.

Bu bir million rupiyalik portfelda kiritilgan mablagʻlarning umumiy miqdori taxminan 3,8–4,2 million rupiyani tashkil etadi, shu bois qolgan sezilarli qismi murakkab foiz kuchining natijasi boʻladi, bu esa SIP orqali uzoq muddatli investitsiyalarda asosiy rol oʻynaydi. SIP investorlarga 18–20% gacha daromad taʼminladi va aynan shu daromad millioner boʻlish imkonini beradigan omil hisoblanadi. Muhim jihat shundaki, hisob-kitoblar 20% daromad faraziga asoslangan va kafolatlangan summa emas; haqiqiy daromad yuqori yoki pastroq boʻlishi mumkin.

Oʻxshash hikoyalar

Sicredi hamkorlarga raqamli platforma orqali moliyaviy yoʻnaltirishni kengaytirmoqda
Batafsil
g1.globo.com

Sicredi hamkorlarga raqamli platforma orqali moliyaviy yoʻnaltirishni kengaytirmoqda

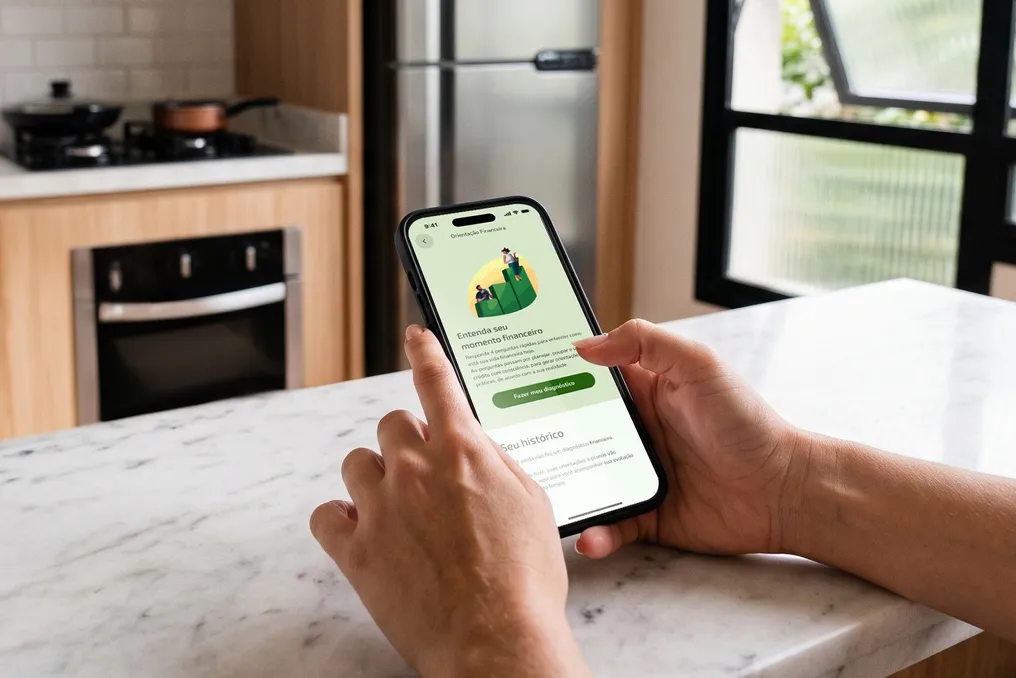
Sicredi oʻz hamkorlariga moliyaviy yoʻnaltirish tashabbusini raqamli muhitga joriy etdi. Bu tashabbus ularning moliyalarini boshqarish va yanada ongli qarorlar qabul qilishda qoʻllab-quvvatlashni oshirishni maqsad qilgan. Ushbu tajriba investitsiyalar, rejalashtirish va kreditdan masʼuliyatli foydalanish kabi mavzular boʻyicha batafsil tahlillar va shaxsiy tavsiyalarni taklif etadi va bu Sicredi X ilovasi orqali mavjud boʻlib, u bu moliyaviy kooperativning aʼzolari tomonidan asta-sekin qabul qilinmoqda.

Avvalgi paytlarda Moliyaviy Yoʻnaltirish Sicredi filiallaridagi biznes menejerlari maslahati va WhatsApp kabi masofaviy kanallar orqali taqdim etilgan boʻlib, hamkorlarga oʻz iqtisodiy holatlari haqida fikrlash va maqsadlari va ehtiyojlariga muvofiq harakat rejalarini belgilashda yordam bergan. Ushbu tashabbusning raqamli muhitga yangi qoʻshilishi allaqachon 140 mingdan ortiq xizmat koʻrsatilgan va mamlakat boʻylab barcha hamkorlarga yetib borgan.

Qanday ishlaydi

Raqamli jarayon toʻrtta savoldan iborat soʻrovnoma bilan boshlanadi. U hamkorning moliyalarini qanday tashkil etishi, kutilmagan vaziyatlarni boshqarish qobiliyati va moliyaviy majburiyatlar bilan munosabatini oʻrganishga qaratilgan. Ushbu javoblarga asoslanib, tizim hozirda qaysi soha eng katta eʼtiborni talab qilishini aniqlaydi: bu moliyaviy rejalashtirish, tejash yoki ongli kreditdir.

Keyinchalik, hamkor moslashtirilgan reja oladi va amalga oshirish uchun ikkita yoki uchta amaliy chorani tanlashi mumkin. Tavsiyalarga video, kurslar va moliyaviy tashkiliy vositalar kabi taʼlimiy materiallar kiradi. Bundan tashqari, ushbu sayohat har bir yechim qanday qilib moliyaviy farovonlikka hissa qoʻshishini oddiy tilda tushuntirib, mahsulotlar va xizmatlarni taʼlimiy nuqtai nazardan integratsiya qiladi. Foydalanuvchi shuningdek, oʻzining taraqqiyotini kuzatib borish, avvalgi yoʻnaltirishlarni koʻrib chiqish va moliyaviy holati oʻzgarganda diagnostikani qayta oʻtkazish imkoniyatiga ega.

Machado shuni taʼkidladiki, Moliyaviy Yoʻnaltirishdan foydalanganlar orasida, yakka tartibda yoki masofaviy ravishda, juda ijobiy natijalar kuzatilgan. U yanada sogʻlom moliyaviy odatlarning shakllanishi va Sicredi bilan bogʻliqlikning mustahkamlanishini taʼkidladi. Unga koʻra, ushbu tashabbus bilan institut yanada oʻylab qarorlar qabul qilishga yordam berish va hamkorlar hamda faoliyat yuritadigan jamoalar uchun uzoq muddatli qiymat yaratishga sadoqatini tasdiqlaydi. U moliyaviy farovonlik doimiy jarayon ekanligini va tegishli maʼlumot va yoʻnaltirishga kirishning niyatni harakatga aylantirish uchun hal qiluvchi ahamiyatga ega ekanligini taʼkidladi.

Moliyaviy farovonlikni mustahkamlash uchun yangi raqamli vosita hamkorlarga oʻz moliyaviy hayotini tahlil qilish va yaxshilash imkoniyatlarini amaliy va shaxsiylashtirilgan tarzda aniqlashga yordam berish uchun yaratilgan. Baʼzi kundalik amaliyotlar yanada ongli qarorlar qabul qilishga yordam berishi mumkin:

  • Moliyaviy realingizni bilish: Puldan foydalanishni tushunish va yaxshilanish imkoniyatlarini topish uchun daromadlar, xarajatlar va majburiyatlarni doimiy kuzatib borish.
  • Kutilmagan vaziyatlar uchun zaxira saqlash: Moliyaviy zaxirani saqlash byudjetga yoki uzoq muddatli rejalar buzilmasdan kutilmagan voqealar bilan kurashish uchun koʻproq xavfsizlikni taʼminlaydi.
  • Aniql maqsadlar belgilash: Maqsadlar belgilash moliyaviy qarorlarga yoʻnalish beradi va vaqt davomida intizomni saqlashni osonlashtiradi.
  • Kreditdan ongli foydalanish: Yangi qarz olishdan oldin, haqiqiy ehtiyojni, toʻlash qobiliyatini va qarorning byudjetga taʼsirini baholash muhimdir.
  • Odatlarni muntazam koʻrib chiqish: Moliyaviy rejalashtirish doimiy sikl boʻlganligi sababli, xarajatlar, ustuvorliklar va maqsadlarni koʻrib chiqish moliyalarni hayotning turli bosqichlariga mos kelishiga yordam beradi.
EPFO foiziya foiz toʻlovlarini barqarorlashtirish uchun 25 000 milliard rupiya miqdorida zaxira yaratishni koʻrib chiqmoqda
Batafsil
timesofindia.indiatimes.com

EPFO foiziya foiz toʻlovlarini barqarorlashtirish uchun 25 000 milliard rupiya miqdorida zaxira yaratishni koʻrib chiqmoqda

Xodimlar fondi tashkiloti (Employees’ Provident Fund Organisation, EPFO) 25 000 milliard rupiya miqdorida maxsus Foizlarni Barqarorlashtirish Zaxirasini (Interest Stabilisation Reserve, ISR) yaratish imkoniyatini oʻrganmoqda. Ushbu zaxira korporativ obligatsiyalarning defoltlari va aktivlardan majburiy chiqish natijasidagi yoʻqotishlar tufayli yuzaga keladigan beqarorlikdan fondning taxminan 30 million aʼzolarining yillik foiz toʻlovlarini himoya qilishga qaratilgan.

Rasmiylar EPFO va hukumat oʻz obunachilari uchun barqaror rejimni taʼminlashga, bozor sharoitlari yoki defoltlar sababli stavkalarning keskin oshishi yoki pasayishidan qochishga intilishini bildirdilar.

Amaldagi tartibga soluvchi hujjatlarga koʻra, qimmatli qogʻozlar reytingi pasayishi tufayli yuzaga keladigan kredit yoʻqotilishi va chiqishdagi yoʻqotishlar bevosita EPFO ning foiz hisobiga taʼsir qiladi va ishtirokchilar uchun yillik stavkani pasaytiradi.

TOI nashriga maʼlum boʻlishicha, EPFO ning investitsion qoʻmitasi (IC) payshanba kuni IIM Kozhikode tomonidan taqdim etilgan taklifni batafsil muhokama qildi. Bu taklif ISR yaratishning amalga oshirilish imkoniyatini oʻrgandi.

Hisobot agentlikning investitsion tuzilmasini tahlil qilish va ishlamaydigan investitsiyalarni tan olish uchun tashkil etilgan yuqori lavozimdagi komissiyaga yuborildi. Uda ISR ni ETF faiz ortigʻi va ortiqcha foiz daromadidan asta-sekin shakllantirish, mablagʻlarni faqat likvid davlat qimmatli qogʻozlariga (G-Secs) investitsiya qilish orqali kapitalning mutlaq saqlanishini, davlat kafolatini, darhol likvidligini va xavfsiz daromadni taʼminlash tavsiya etilgan edi.

Ushbu zaxira nafaqat obunachilarni himoya qiladi, balki portfel menejerlariga muammoli aktivlardan tartibli koʻp yillik chiqishlarni ikkilanmasdan amalga oshirish imkonini berib, faol aktivlardan chiqish siyosatini ham qoʻllab-quvvatlaydi.

Tadqiqotda Hindistonning nufuzsiz va notekshik korporativ obligatsiyalar bozori (OTC) ning joriy realiyatlari hisobga olingan. Institutsional egalar, masalan, EPFO muammoli aktivlarni sotishga majbur boʻlganda, bozordagi past chuqurlik sezilarli yoʻqotishlarga olib keladi.

Tarixan EPFO kredit stressini qoplash uchun ETF aksiyalaridan kelib chiqqan kapital ortishiga juda bogʻliq boʻlgan. Biroq, hisobot moliyaviy yil 2019-20 da bozor volatilligi IL&FS defolti kabi yirik kredit hodisalar bilan birga kelgani va bu halokatli zaiflikni ochgani qayd etildi. Hujjatda quyidagicha taʼkidlangan: «Kredit stressi va aksiyador bozori qulashlari kuchli korrelyatsiya qiladi. Faqat ETF ortishiga tayanish xavfli; mustaqil oldini olish zaxirasi strukturali zaruratdir».

Tadqiqot butun portfel boʻyicha absolut eng yomon yozib tashlash ssenariylarini mavjud ETF ortishi hisobga olingan holda baholadi va kumulyativ asosiy defitsitni taxminan 23 837 milliard rupiya deb aniqladi. Shu munosabat bilan hisobot, toʻldirilmagan bozor maʼlumotlarini hisobga olish va ishonchli tamponni taʼminlash uchun 25 000 milliard rupiya miqdorida ISR Fondini rasmiylashtirishni tavsiya etadi.

Tarixiy maʼlumotlarni modellashtirish 25 000 milliard rupiya miqdoridagi zaxira tipik iqtisodiy sikllar davomida yillik defitsitlarni muvaffaqiyatli yutib, eʼlon qilingan foiz stavkalarini barqarorlashtirishini koʻrsatdi, bu 2010-11 dan 2023-24 yilgacha boʻlgan portfel daromadlari simulyatsiyasiga asoslanadi. Yagona istisno 2019-20 yil boʻlib, bunda portfel defitsiti 55 640 milliard rupiyagacha koʻtarilib, zaxiradan mablagʻlarning chuqur pasayishiga olib keldi. Shunga qaramay, tadqiqot keyingi yillarda investitsion koʻrsatkichlarning tiklanishi bunday defitsit ehtimol vaqtinchalik boʻlganini koʻrsatishini qayd etdi. Bunday holatda EPFO vaqtinchalik defitsitni qisqa muddatli ilgari toʻlov yoki qarz orqali qoplashi va keyinchalik tiklanish yillarida olingan kelajakdagi ortiqchiliklardan toʻlashi mumkin edi.

Volfonter pensiya fondi (VPF) tejash uchun variant: foiz stavkalarini depozitlar bilan taqqoslash
Batafsil
www.aajtak.in

Volfonter pensiya fondi (VPF) tejash uchun variant: foiz stavkalarini depozitlar bilan taqqoslash

Ishlayotgan odamlar uchun pulni jamlash kabi, mablagʻlarni toʻgʻri investitsiya qilish ham muhimdir. Agar siz muntazam ravishda Xodimlar fondiga (EPF) mablagʻ kiritayotgan boʻlsangiz, Volonter pensiya fondi (VPF) orqali tejamlaringizni oshirishingiz mumkin. Ushbu dastur doirasida xodimlar majburiy toʻlovdan tashqari qoʻshimcha summa kiritishi mumkin. Hozirgi vaqtda EPF yillik 8,25% foiz stavkasini beradi. Biroq, VPF ga investitsiyalarni oshirishdan oldin soliqqa tortish masalalari, mablagʻlarni chiqarib olish muddatlari va ushbu variantning moliyaviy ehtiyojlaringizga mos kelishini tushunish kerak.

VPF nima va u qanday ishlaydi?

Volonter pensiya fondi Xodimlar fondi bilan bogʻliq ixtiyoriy tejash tizimidir. Xodimlar standart EPF hisobiga kiritishidan koʻproq mablagʻ kiritish imkoniyatiga ega. Bu pensiya uchun toʻplanadigan umumiy mablagʻ hajmini oshirish imkonini beradi. Afzalligi shundaki, pul maoshdan avtomatik ravishda yechiladi va EPF hisobiga tushadi, bu qoʻshimcha oylik investitsiyalar qilish zaruriyatini yoʻq qiladi. Shunga qaramay, VPF ning asosiy maqsadi qisqa muddatda yuqori foyda olish emas, balki pensiya uchun uzoq muddatli tejamlarni oshirishdir. Davlat tomonidan belgilangan EPF uchun qoʻllaniladigan shu foiz stavkasi qoʻllaniladi.

VPF kimlar uchun foydali boʻlishi mumkin?

VPF ayniqsa, muntazam uzoq muddatli jamgʻarishni maqsad qilgan va tejamlarning sezilarli qismini fond bozori tebranishlariga bogʻliq sxemalarga kiritishni istamaydigan xodimlar uchun foydalidir. U katta miqdordagi fiksatsiya qilingan depozitlar (FD) mavjud boʻlgan xodimlar uchun qiziqarli boʻlishi mumkin, chunki VPF ning potentsial daromadini FD ning daromadi bilan solishtirish mumkin, soliqlar yechilgandan soʻng, shu bilan birga ikkala vositaning olish shartlari va soliq qoidalari hisobga olinadi. Shuningdek, VPF pensiyaga yaqinlashayotgan xodimlar, masalan, 40 yoki 50 yoshdagi xodimlar tomonidan ham koʻrib chiqiladi, ular fondini muntazam toʻldirishni xohlaydilar, garchi qaror pensiyagacha qolgan vaqt, joriy tejamlari va kelajak xarajatlarini hisobga olgan holda qabul qilinishi kerak boʻlsa ham. Bundan tashqari, har oy mustaqil investitsiya qilishga qiynaladiganlar uchun VPF ga mablagʻlarni avtomatik yechish tejash odatini shakllantirishga yordam berishi mumkin. Biroq, agar sizda qimmat qarzlar boʻlsa, kutilmagan holatlar uchun zaxira fondi boʻlmasa yoki yaqin yillarda katta mablagʻlarga muhtoj boʻlsangiz, avvalo bu dolzarb muammolarni hal qilish kerakligini unutmang.

₹2.5 lakh chegarasi nimani anglatadi?

VPF ga qoʻshimcha mablagʻ kiritishdan oldin asosiy soliq qoidasini tushunish muhim. Agar xodim va ish beruvchi ham EPF ga hissa qoʻshayotgan boʻlsa, EPF va VPF dagi xodimning umumiy yillik hissasiga bogʻliq foizlar ustidan ₹2.5 lakh dan ortiq soliq qoʻyilishi mumkin. Ushbu soliq barcha qoʻshimcha summa ustiga emas, balki belgilangan qoidalarga muvofiq unga bogʻliq foizlar ustiga qoʻllaniladi. Muhim jihat shundaki, ₹2.5 lakh chegarasi faqat xodimning oʻz hissasiga tegishli boʻlib, ish beruvchining hissasini kirmaydi. Agar ish beruvchi xodimning EPF ga hissa qoʻshmasa, xodimning hissasiga foizlar uchun alohida ₹5 lakh chegarasi amal qilishi mumkin. ₹2.5 lakh yillik chegarasi taxminan oyiga ₹20 833 ga teng. Biroq, haqiqiy hisoblash butun moliyaviy yil davomidagi xodimning umumiy hisob-kitobiga asoslanishi kerak. Chegaraning oshib ketganligini aniqlash uchun EPF ning majburiy hisob-kitoblarini va VPF ga kiritilgan mablagʻlarni yigʻish kerak.

Soliqni misol bilan qanday hisoblash kerak?

Faraz qilaylik, xodimning moliyaviy yil uchun umumiy hisob-kitobi ₹3 lakh ni tashkil etadi, bu ₹2.5 lakh chegarasidan ₹50 000 ga oshadi. Bu soliqning butun ₹50 000 miqdoriga hisoblanishi degani emas. Soliq hisobi quyidagi qoidalarga koʻra, ushbu qoʻshimcha hissa bilan bogʻliq foizlar asosida amalga oshiriladi. Agar xodimning maksimal soliq stavkasi 30% va foiz stavkasi 8,25% deb faraz qilsak, soliq toʻlanganidan keyingi daromad taxminan 5,78% ni tashkil qilishi mumkin. Bu taxminiy hisob-kitob boʻlib, toʻlovlar va boshqa qoʻllaniladigan omillar kiritilmagan. Haqiqiy soliq xodimning holatiga va amaldagi qoidalarga bogʻliq holda belgilanadi. Shu sababli, VPF ga qoʻshimcha mablagʻ kiritishdan oldin faqat eʼlon qilingan foiz stavkasiga qaramaslik kerak; qaysi miqdor soliqqa tortilishi mumkinligini tushunish kerak.

VPF ga kiritilgan mablagʻlar uchun soliq imtiyozlari bormi?

VPF ga kiritilgan mablagʻlar uchun avtomatik soliq imtiyozlari berilmaydi. Hisob-kitob uchun chegirma sifatida foyda tanlangan soliq tizimi va xodim uchun tegishli shartlarga bogʻliq. Shuning uchun investitsiyalarni oshirishdan oldin qaysi soliq tizimida hisobot berayotganingizni va siz uchun qanday chegirmalar mavjudligini aniqlashingiz kerak. Foizlar bilan bogʻliq soliq va investitsiya paytida olinadigan chegirmalarni ajratib koʻrsatish kerak; bu ikki jihat aralashtirilmasligi kerak.

VPF dan mablagʻlarni qachon chiqarib olish mumkin?

VPF mablagʻlari EPF hisobining bir qismi hisoblanadi, shuning uchun ularni oddiy tejash hisobidagi kabi istalgan vaqtda yechib boʻlmaydi. Mablagʻlarni yechish uchun EPF ning amaldagi qoidalari, qabul qilish mezonlari, ish staji va yechish sababini hisobga olish kerak. 2025-yil oktyabr oyida Xodimlar fondining ishonchli vakillari Kengashi (EPFO) qisman yechish qoidalarini soddalashtirdi va qabul qilish uchun minimal ish stajini 12 oygacha belgiladi. Ushbu tuzilma kasallik, taʼlim, toʻy, turar joy va maxsus holatlar kabi turli ehtiyojlarni nazarda tutadi.
Mashhur