Yevroosiyo rivojlanish banki (EDB) hisobotiga koʻra, Oʻzbekiston Markaziy Osiyo ning oʻzaro bogʻlangan energetika tizimida qayta tiklanuvchi energiya manbalari boʻyicha talab, ishlab chiqarish, tranzit va integratsiya uchun asosiy markazga aylandi. Biroq, quyosh va shamol energiyasi quvvatlarining tez oʻsishi energetika tarmogʻining yangi ishlab chiqarishni qabul qilish qobiliyatidan ortiqdir.
Bank oʻz tadqiqotida «Energy Without Borders: The Architecture of Energy Connectivity in Central Asia»da Oʻzbekiston elektr energiyasi sektori bilan bogʻliq jiddiy muammolarga ishora qiladi, jumladan, qishda gaz tanqisligi, elektr uzatma liniyalarining haddan tashqari yuklanishi va qayta tiklanuvchi manbalar ishlab chiqarishining asta-sekin kamayishi.
Energetika sektorining asosiy koʻrsatkichlari
Oʻzbekiston Markaziy Osiyo ning umumiy 38,5 GW oʻrnatilgan quvvatining 23,1 GW ni taʼminlaydi, bu uni ushbu mintaqaviy birlashmada eng katta ishlab chiqaruvchi davlatga aylantiradi. 2025-yil 1-yanvar holatiga koʻra, Oʻzbekistonning oʻrnatilgan quvvati 17,5 GW issiqlik ishlab chiqarish, 2,25 GW gidroenergetika, 0,9 GW shamol va 2,4 GW quyoshdan iborat edi.
Tizimdagi boshqa ishtirokchilarning ishlab chiqarish quvvati sezilarli darajada kamroq: Tojikiston – 6,5 GW, Janubiy Qozogʻiston – 4,77 GW, Kirgiziston – 4,13 GW. Oʻzbekistonning asosiy energetika resurslari gaz turbinalari, gaz dvigatellari va gaz dvigatel agregatlari kabi issiqlik ishlab chiqarish, shuningdek, QTM va energiya saqlash tizimlari (BESS)dir.
Ishlab chiqarish va isteʼmol muammolari
EDB bosh tahlilchisi Demir Qabilibayev taʼkidlaganidek, Oʻzbekiston talabning yirik markazi va hozirgi vaqtda QTMni joriy etish markazidir. Katta oʻrnatilgan quvvatga qaramay, Oʻzbekiston tabiiy gaz yetishmovchiligi va uzatishdagi ichki nuqtalar tufayli kuz va qishda elektr energiyasi ishlab chiqarish cheklovlari bilan duch kelmoqda.
Hisobot gaz bilan bogʻliq ishlab chiqarish tanqisligini 100–400 MW oraligʻida baholaydi. Qabilibayev qishda barcha isteʼmol guruhlarida tabiiy gazga boʻlgan talab ortib borayotganini, bu esa elektr energiyasiga talab keskin oshganda elektr stansiyalari uchun yetarli yoqilgʻi boʻlmasligiga olib kelishini tushuntirdi. Shu sababli, ishlab chiqarish quvvati quvurlardagi mavjud gaz bosimi bilan cheklanadi.
2024-yilda yillik eng yuqori yuklama soatida Markaziy Osiyo ning bogʻlangan tizimi 36,4 GW oʻrnatilgan quvvatga ega edi, ammo ishlab chiqarish uchun faqat 28,8 GW mavjud edi. Butun mintaqada yoqilgʻi bilan bogʻliq cheklovlar mavjud quvvatni 1 081 MW ga kamaytirdi. Qabilibayev qoʻshimcha elektr stansiyalarini qurish tanqislik muammosini hal qilmasligi mumkin, agar yangi obʼektlar haddan tashqari yuklangan uzatish nuqtalarining tashqarisida joylashgan yoki eng yuqori soatlarda yetarli miqdorda gaz olmasa, ogohlantirdi.
QTM bilan bogʻliq muammolar
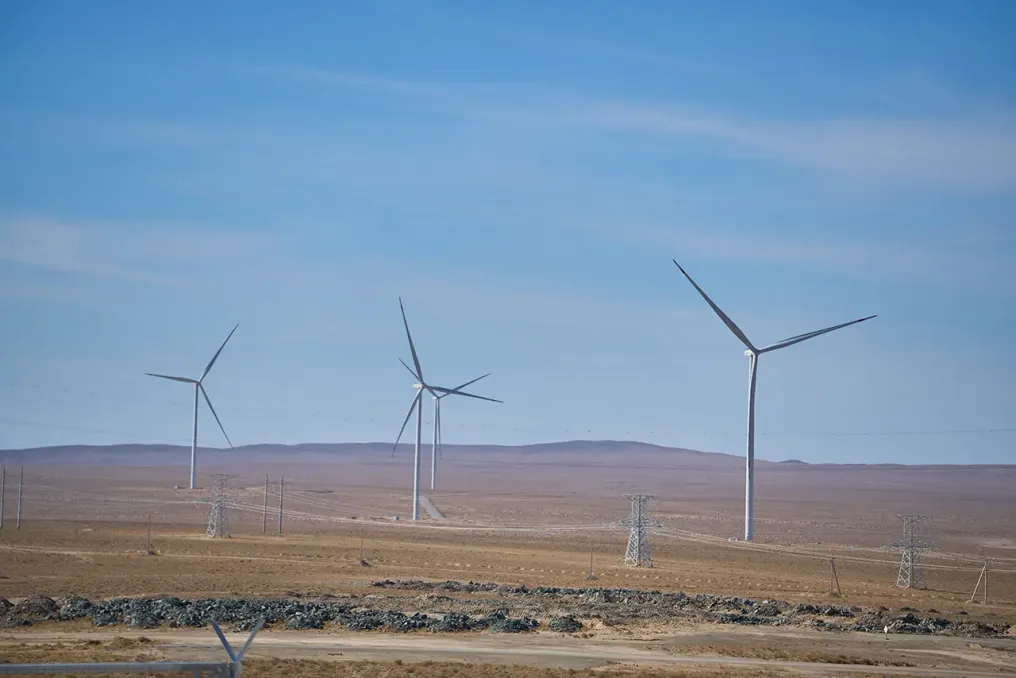
Qayta tiklanuvchi energiyani kengaytirish yana bir muammo hisoblanadi. Oʻzbekistonning strategik rejalariga koʻra, 2030 yilga QTM quvvati 25 GW ga yetishi mumkin. Markaziy Osiyo davlatlari tomonidan 2035 yilgacha eʼlon qilingan 62,8 GW yangi ishlab chiqarish quvvatidan Oʻzbekiston 25 GW masʼuliyat oladi. Konservativ prognozlar Oʻzbekistonning QTM quvvati 2028 yilga 11,4 GW ga, energiya saqlash tizimlarining sigʻimi esa 4,3 GW ga yetishini taxmin qiladi.
Biroq, bu kengayish tizimning qabul qila olmaydigan qayta tiklanuvchi elektr energiyasi hajmini oshirishi kutilmoqda. Energiya koordinatsiya va dispetcherlash markazining hisob-kitoblariga koʻra, 2026 yilda Oʻzbekiston 13,1 mlrd kWh qayta tiklanuvchi energiyadan foydalanishi kerak boʻladi, shu bilan birga 2,1 mlrd kWh kamayadi. 2027 yilda 18,5 mlrd kWh foydalanish prognoz qilinmoqda, kamayishi esa 2,9 mlrd kWh ni tashkil etadi. 2028 yilga bu koʻrsatkichlar mos ravishda 22,1 mlrd kWh va 3,5 mlrd kWh gacha oshishi kutilmoqda. Kamayish ayniqsa oʻtish oylarida sezilarli boʻlishi kutilmoqda, sentyabr oyida potentsial ravishda 45,7%, may oyida esa 37,5% ga yetishi mumkin.
Qabilibayev hisob-kitoblar 2024 yilda amalga oshirilganini, ammo Oʻzbekiston oʻshandan beri QTM ishlab chiqarishni kutilgandan tezroq oshirib borganini va bu dastlabki maqsadlarni oshib ketishiga olib kelishi mumkinligini taʼkidladi. Asosiy muammolardan biri quyosh va shamol ishlab chiqarishning oʻzgaruvchanligidir, bu anʼanaviy elektr stansiyalari kabi nazorat qilinmaydi. Qabilibayev tushuntirdi: «Biz quyosh yoki shamol qachon chiqishini bilmaymiz».
Mintaqaviy koordinatsiya va infratuzilma
EDB hisoboti QTM ishlab chiqarishining kamayishi haqiqatda ishlatiladigan elektr energiyasi miqdorini kamaytirishi, loyihalar iqtisodiyotini yomonlashtirishi va zaxira ishlab chiqarish quvvatiga talablarni oshirishi mumkinligini ogohlantiradi. Elektr energiyasini sotib olish boʻyicha uzoq muddatli shartnomalar doirasidagi toʻlov majburiyatlari ishlab chiqarish kamayganida ham amal qilishi mumkin, bu esa qoʻshimcha xarajatlarni elektr energiyasini sotib oluvchilar, tizim operatorlari yoki isteʼmolchilarga yuklashi mumkin.
Bank mintaqaviy koordinatsiyani bu xatarlarni kamaytirishning potentsial yoʻli sifatida belgilaydi. Kuchliroq chegaradan tashqari ulanishlar, moslashuvchan gidrogeneratsiya, energiya saqlash va yanada aniq bozor narxlari signallari ortiqcha qayta tiklanuvchi elektr energiyasini kengroq mintaqaviy bozorda yutish imkonini berishi mumkin.
Elektr uzatma liniyalarining haddan tashqari yuklanishi Oʻzbekiston tarmoqining bir nechta muhim qismlariga allaqachon taʼsir qilmoqda. Oʻzbekiston va Kirgiziston oʻrtasidagi Fergana energetika tugunidagi oqimlar 1 800 MW yoki 2 600 MW maksimal darajalariga erishgan holda 2 940 MW ga yetib borgan, bu qoʻllaniladigan limitning 113% ni tashkil etadi. Sagniyana–Guzar–Talimarjan elektr uzatma liniyasining ichki qismi ruxsat etilgan quvvatning 105% da ishlayapti, 1 500 MW limiti boʻlgan holda 1 570 MW uzatmoqda.
Tarmoqning haddan tashqari yuklanishi Oʻzbekistonning qoʻshni mamlakatlardan gidroenergiya import qilish qobiliyatini ham cheklaydi. Qabilibayevning soʻzlariga koʻra, Tojikiston Oʻzbekistonning quyosh energiyasi uchun muvozanatlantiruvchi resursga aylandi, bunda yozgi elektr energiyasi yetkazib berilishi qishgisiga nisbatan ikki-uch barobar koʻproq. Shunga qaramay, 220 kV tarmoqlarini tegishli cheklovlar bu elektr energiyasining bir qismining moʻljallangan manzilga yetib borishiga toʻsqinlik qilmoqda. Qabilibayev Surxondaryodagi Fergana tugunini eslatib oʻtdi, u yerda haddan tashqari yuklanish Tojikistonning rejalashtirilgan yozgi gidroenergiya yetkazib berilishining taxminan 40% ni Tojikistonning boshqa mintaqalariga yoʻnaltirishni talab qildi.
Integratsiyani yaxshilash boʻyicha takliflar
QTMni yaxshilash uchun EDB batareyalarda energiya saqlash tizimlarini tezkor muvozanatlash uchun, operatsion tartiblash va mavsumiy moslashuvchanlik uchun anʼanaviy gidroenergetikani va ortiqcha kunduzgi qayta tiklanuvchi elektr energiyasini talab yuqori boʻlgan davrlarga oʻtkazish uchun gidroakumulyatsion elektr stansiyalarini birlashtirishni taklif qiladi. Taxminlarga koʻra, Oʻzbekistonning 7 ta mintaqadagi 16 ta obʼektida gidroakumulyatsion elektr stansiyalarining salohiyati 5 030 MW ni tashkil etadi. Toshkent mintaqasi ushbu salohiyatning 46% ni, yaʼni 2,3 GW ni taʼminlaydi.
Taklif etilgan loyihalar orasida 600 MW quvvatli Verxniy Pskem gidroakumulyatsion stantsiyasi (taxminiy qiymati 1,02 mlrd AQSh dollari), 200 MW quvvatli Xojikent loyihasi (taxminiy qiymati 320 mln AQSh dollari) mavjud. Karateren loyihasi 500 MW, qiymati esa 477 mln AQSh dollarini tashkil etadi, Aydarkul loyihasi esa 300 MW quvvatga ega boʻlib, 350 mln AQSh dollariga tushadi. Bu toʻrtta loyiha birgalikda 1 600 MW rejalashtirilgan quvvat va 2,167 mlrd AQSh dollariga taxminiy investitsiyalarni, potentsial yillik ishlab chiqarish esa 2,8 mlrd kWh gacha yetishi mumkin. Hisobot bu loyihalarning qiymati energetika tizimini batafsil hisoblash orqali tasdiqlanishi kerakligini ogohlantiradi.
Qabilibayev gidroakumulyatsion stansiyalar ortiqcha elektr energiyasidan suvni yuqori balandlikka koʻtarish uchun foydalanishini, bu esa zarur boʻlganda uni elektr energiyasi ishlab chiqarish uchun ajratish imkonini berishini tushuntirdi. U shunday dedi: «Bu 5 GW mintaqaviy koordinatsiya mavjud boʻlsa, samaraliroq ishlaydi».
Infratuzilmaning ustuvor loyihalari
EDB shuningdek, Oʻzbekistonni bevosita tegishli transport infratuzilmasi sohasidagi bir qator ustuvor loyihalarni ajratib koʻrsatdi. Jahon banki REMIT dasturi bilan bogʻliq boʻlgan va nisbatan tezkor foyda keltirishi kerak boʻlgan birinchi ustuvor guruh Kristall–Yulduz ulanishining ikkinchi 220 kilovoltli sikl bilan qayta qurilishi, Oʻzbekiston va Kirgiziston oʻrtasidagi Fergana tuguni orqali, shu jumladan, Shimont va Toshkent issiqlik elektr stansiyasi oʻrtasidagi 500 kV kuchlanishdagi ikkinchi elektr uzatma liniyasi kiradi, bu Oʻzbekiston va Qozogʻistonni bogʻlaydi. Shimont va Xalka trafo stansiyasi oʻrtasida muqobil yoʻl koʻrib chiqilmoqda.
Ikkinchi ustuvor loyihalar Datka–Sugd tranzit ulanishi, Lochin trafo stansiyasi bilan ulashuvi, Asiyo rivojlanish banki tomonidan moliyalashtirilgan Sirdarya/ACWA–Sugd loyihasi va Muruntau–Shimont ulanishi kiritiladi. Muruntau–Shimont loyihasi janub-gʻarbiy uzatish sektorlaridagi haddan tashqari yuklanishni kamaytirish uchun Milliy dispetcherlash markazi va Oʻzbekiston Milliy elektr tarmoqlari tomonidan taklif qilingan.
Uchinchi strategik variantlarga Turkmanistonning ishlab chiqarish quvvatlarini uzatishni yengillashtirish uchun moʻljallangan Atamirat–Guzar va Dashogʻuz–Muruntau–Qizilorda ulanishlari kiradi. EDB Markaziy Osiyo energetika tizimlarining kengroq integratsiyasi yillik 640 mln AQSh dollarigacha yalpi mintaqaviy daromad keltirishi mumkin deb baholaydi. Qisman va chuqurroq integratsiya natijasidagi sof foyda taxminan 120 mln AQSh dollarini tashkil etadi. Mualliflar mintaqaviy integratsiyadan foyda teng taqsimlanmasligini taʼkidlaydilar.
2