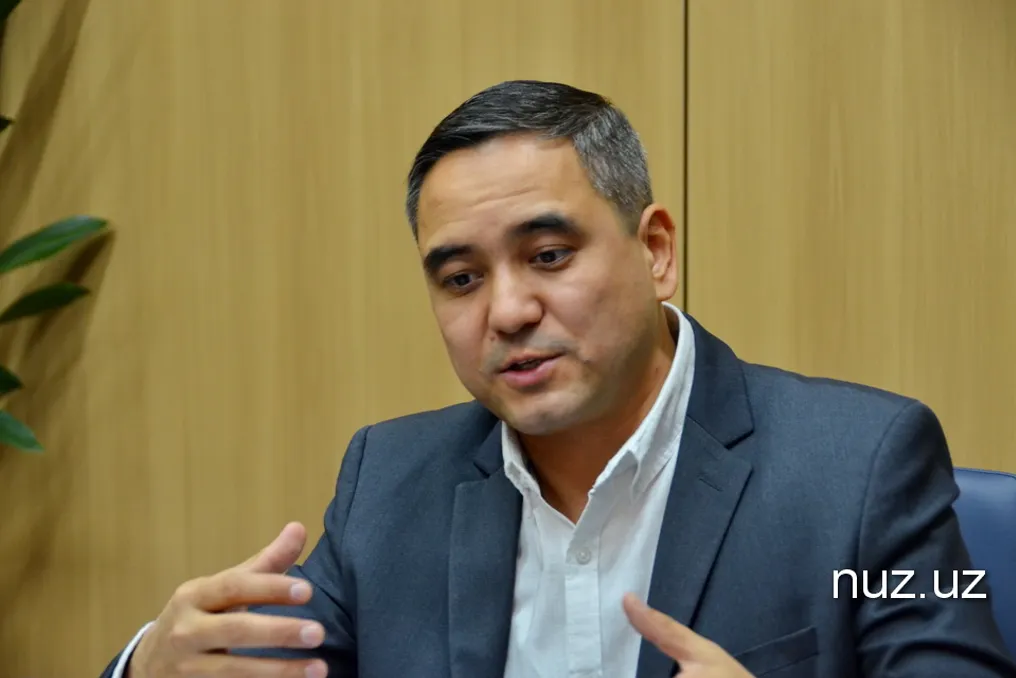
Koʻpgina fuqarolar «sugʻurta» soʻzi bilan tanish boʻlsa-da, sugʻurta tizimi iqtisodiyot va jamiyatning turli jihatlarini qanchalik keng qamrab olishini kam insonlar tushunadi. Uchta sugʻurta kompaniyasining asoschisi va ushbu sohada yigirma yildan ortiq tajribaga ega mutaxassis Umid Xudayberdiyev Toshkentdagi FINNEXT Asia forumida 19-noyabr kuni sugʻurta bozorining ishlash usullari va texnologiyalarini taqdim etdi. U avval Oʻzbekiston Respublikasi Moliya vazirligi huzuridagi Davlat sugʻurta nazoratiida ishlaydigan boʻlgan.
Keng tajribasiga tayanib, Umid Xudayberdiyev iqtisodiyot shaxsiy manfaatlar, biznes va fuqarolar manfaatlari doimiy kesishib turadigan murakkab tizim ekanligini va shu sababli u himoya qilishga juda muhtoj ekanligini tushuntirdi. Sugʻurta moliyaviy mudofaaning asosiy vositasi sifatida xizmat qiladi, aholi xoʻjaligining barqarorligiga, investitsiyalarni jalb qilishga va davlat byudjetiga yuklamani kamaytirishga yordam beradi.
Sugʻurtaning foydasi uchta asosiy guruh oʻrtasida taqsimlanadi: aholi – kutilmagan moliyaviy yoʻqotishlardan himoya va barqarorlikni oladi; davlat – iqtisodiy xatarlarni teng taqsimlash orqali aholini himoya qilish funksiyasining bir qismini oʻz zimmasiga oladi; va investorlar.
Uning mamlakatdagi past moliyaviy savodxonlik darajasi tufayli sugʻurtadan voz kechish haqida soʻralganda, Umid Xudayberdiyev atamani tuzatishni taklif qildi va yetarli bilim yoʻqligiga ishora qildi. U shuni taʼkidladi,ki, odamlar jismoniy xatarlarni intuitiv ravishda tushunadilar, ammo abstrakt moliyaviy va sugʻurta tizimlari maxsus bilimlar talab qiladi.
Oʻzbekistonda Gov.uz, MyID va bank fintech-xizmatlari kabi raqamli platformalarning faol rivojlanishi bilan firibgarlik sxemalarining soni ham ortib bormoqda. Sugʻurta shaxsiy shaxslar va kompaniyalarni bunday tahdidlardan himoya qilishga qodir, ayniqsa moliyaviy himoya sohasidagi bilimlar yetishmasligi haqida gap ketganda.
U shuningdek, kibersugʻurta va hujjatlarni sugʻurtalash kabi mahsulotlar haqida ham soʻz oldi. Bundan tashqari, davlat 200 million soʻmgacha boʻlgan depozitlarga kafolat bersa-da, bu chegaradan oshadigan summalar uchun fuqarolar mablagʻlarini firibgarlardan himoya qilishga yordam beradigan maxsus sugʻurta mahsulotlari mavjud.
Xorijiy kapitalni jalb qilish uchun investorlar mablagʻlarini himoya qilishning shaffof mexanizmi juda muhimdir. Jiddiy investor birinchi navbatda potentsial foydadan emas, balki oʻz kapitalining saqlanishi haqida qaygʻuradi. Rivojlangan mamlakatlarda qarorlar kollektiv qabul qilinadi va yirik loyihalar oldidan bitim xavfsizligining isbotlanishi talab etiladi.
Iqtisodiyotning ishonchliligi sugʻurta bozorining yetukligi orqali baholanadi: u chet elga faqatgina qayta sugʻurtalanishga tayanmasdan, kompensatsiyalarni qanchalik tez toʻlaydi va ichki xatarlarni qoplashi mumkin. Davlat cheksiz kafolatlar bera olmasa, banklar, fondlar va sugʻurta kompaniyalari sifatli aktivlarni mustaqil taklif qilishi kerak.
Bank sektori sugʻurta sektoridan oldinda yurgan bir noaniqlik borligi qayd etildi. Biroq, sugʻurta sohasi banklar va davlat qoʻllab-quvvatlashi bilan yoʻqotilganlarni faol ravishda qoplab bormoqda. 2008-yildan beri Oʻzbekistonda avtomobil egalarining javobgarligi, ish beruvchi javobgarligini sugʻurtalash va tashuvchi javobgarligini sugʻurtalash boʻyicha uchta asosiy qonun qabul qilingan.
Islom moliyalashtirish sohasida aholining oʻz qadriyatlariga muvofiq jamgʻarmalarini saqlash ehtiyojlariga javob beradigan islom sugʻurtasi (takaful) bozonga kirib kelmoqda, bu bozorning uygʻun rivojlanishining muhim elementi hisoblanadi.
Oʻzbekistondagi yuqori tugʻilish darajasi infrastruktura va iqtisodiyotga keltiradigan ulkan yukga qaramay, mamlakatning katta resursi va asosiy ustunligi sifatida koʻrilmoqda. Mutaxassis mamlakat bu qiyinchiliklarni yengib oʻtishini va tizimli taʼlim va inson kapitaliga investitsiyalar kiritilsa, Oʻzbekiston iqtisodiy va ijtimoiy jihatdan boshqa mamlakatlardan sezilarli darajada oldinga ketishi mumkinligini taʼkidladi.
Koʻp aholi bilan oshib ketishi mumkin boʻlgan kambagʻallik masalasiga kelsak, tegishli vazirlik bu muammoni tizimli ravishda hal qilish ustida ishlamoqda. Kambagʻallikka qarshi kurash – bu qurilish, taʼlim va ijtimoiy qoʻllab-quvvatlashni oʻz ichiga olgan kompleks davlat dasturi. Prezident qurilish surʼati va sifati boʻyicha Turkiya va Yevropaga erishilgan yutuqni adolatli qayd etdi.
Moliyaviy sektor sugʻurtaning rivojlanishiga qiziqadi, chunki tijorat banklari ishlamaydigan kreditlar (NPL) yoki garov mulkining shikastlanishi bilan bogʻliq xatarlarni oʻz zimmasiga oladi. Sugʻurta qoplamasiz butun xatarlik toʻgʻridan-toʻgʻri bankka yuklanadi. Shuning uchun sugʻurta sohasining rivojlanishi banklar uchun juda muhimdir.
Sugʻurtachilarning asosiy maqsadi nafaqat daromad olish, balki sugʻurtani Oʻzbekiston iqtisodoti va jamiyatiga chuqur joriy etishdir. Xulosa qilib aytganda: sugʻurta boʻlmasa harakat mumkin, ammo yuqori darajadagi rivojlanishga erishish imkonsiz.
Iqtisodiy oʻsishga toʻsiq xatarlar hisoblanadi. Sugʻurta himoyasining yoʻqligi biznesni yoʻqotish qoʻrquvi tufayli xavfli operatsiyalardan saqlanishga majbur qiladi. Iqtisodiyot sekinlashishga majbur boʻladi va texnogenik hamda tabiiy ofetlar oqibatlarini bartaraf etishga resurs sarflaydi. Sof iqtisodiy oʻsish barcha turdagi xatarlardan kelib chiqqan yoʻqotishlar minus real taraqqiyot sifatida aniqlanadi.