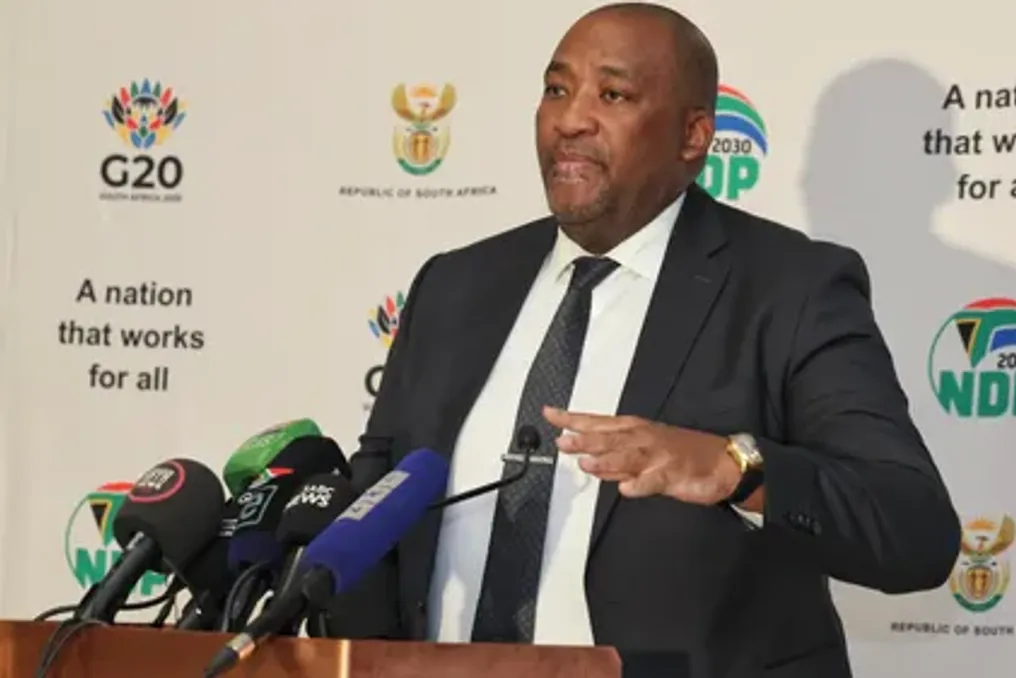
Revidenziya nazor sport, sanʼat va madaniyat tuzilmalarida zaif nazorat va firibgarlik xavflarini aniqladi
Batafsil
IOL
iol.co.za

Revidenziya nazor sport, sanʼat va madaniyat tuzilmalarida zaif nazorat va firibgarlik xavflarini aniqladi

Katta sport va madaniy tadbirlarning yuqori maqomiga qaramay, Sport, sanʼat va madaniyat departamenti moliyaviy nazorat va operatsion samaradorlik masalalari kabi boshqaruv va maʼmuriy jihatlardagi muammolarga duch kelmoqda.

Buning haqida Janub Afrikasi Bosh auditori (AGSA) maʼlumot berdi va departament milliardlab pul miqdoridagi byudjetining katta qismini muvaffaqiyatli sarflagan boʻlsa-da, ichki kamchiliklar mavjudligini taʼkidladi. Ularga natijalilik hisobotidagi sezilarli boʻshliqlar, xaridlar va shartnomalar boshqarilishidagi buzilishlar, ichki nosozliklarga reaksiyaga zaif tizim hamda doimiy rahbariyatning uzoq muddatli yoʻqligi kabi jiddiy vakansiyalar kiradi.

Bu xulosalar 1-oktabr kuni AGSA tomonidan oʻtkazilgan 2025/26 yillardagi byudjetni koʻrib chiqish doirasida Parlamentning Sport, sanʼat va madaniyat portfelit komitesi uchun brifingda taqdim etildi. Biroq, minister Geiton Makkenzi brifingga ishtirok etmagan, chunki kriket oʻyiniga borganligi sababli uzr soʻragan.

Departament 2025/26 moliyaviy yilda ajratilgan 6,3 milliard randdan 99,6% ni sarflagan boʻlsa-da, u va uning tuzilmalari takrorlanuvchi tuzilmaviy va moliyaviy muammolar tufayli parlament nazoratining qattiq kuzatuvida turibdi. Departament rejalashtirilgan maqsadlarning 80% ga erishgan boʻlsa-da, beshta asosiy maqsadga erishilmadi; sabablari yetarli qoʻshimcha hujjatlar va kechikgan tasdiqlashlar sifatida aniqlandi.

AGSA maqsadlarga erishilmasligini samaradorlik, monitoring, rejalashtirish va hisobot berishdagi zaifliklar bilan bogʻladi. Auditor maqsadlarga erishmaslikni, toʻgʻri tasdiqlangan dalillar bilan tasdiqlanmagan erishishlarni, shuningdek, notoʻgʻri belgilangan yoki toʻliq boʻlmagan koʻrsatkichlar va eʼlon qilingan samaradorlik bilan qoʻshimcha maʼlumotlar oʻrtasidagi nomuvofiqliklarni aniqladi.

Agentlik xatolarni aniqlash va tuzatish uchun tashqi auditlarga bogʻliqlik samaradorlik haqidagi maʼlumotlarning ishonchliligini pasaytirishi va javobgarlik, shaffoflik va xizmat koʻrsatish bahosiga taʼsir qilishini ogohlantirdi.

Bundan tashqari, AG xususan xaridlar va shartnoma boshqaruvi, moliyaviy hisobot tayyorlash, noaniq xarajatlar, samarasiz va bekor xarajatlar, oqibatlarni boshqarish va oʻtkazilgan mablagʻlardan foydalanish boʻyicha qonunchilikka davom etayotgan jiddiy rioya etmaslikni qayd etdi.

AGSA ichki audit, audit komiteti samaradorligi va bir qator tuzilmalardagi boshqaruvdagi zaifliklarni ham aniqladi. Ushbu kamchiliklarga korrektiv harakatlar rejalarini yetarli darajada monitoring qilish, yetarli ichki taʼminot, ichki auditni tashish boʻyicha bitimlarining takroriy qisqa muddatli uzaytirilishi va boshqaruv va javobgarlik xavfini oshiradigan jiddiy vakansiyalar kiradi. Kamchiliklar Departament aktivlari boshqaruv tizimining favqulodda tiklanishi va zaxira mexanizmlarini rejalashtirishda kuzatildi.

Transferlar va subsidiyalar borasida AGSA toʻlovlardagi kechikishlar, manfaatdor tomonlarning zaif javobgarligi va mablagʻlarning moʻljallangan maqsadlarda ishlatilmasligi xavfi haqida maʼlumot berdi.

Prezident bandlikni ragʻbatlantirish dasturi boʻyicha sanʼat va madaniyat sohasida ish oʻrinlari yaratilgan boʻlsa-da, monitoring, hisobot va tasdiqlovchi dalillar zaif edi. AGSA firibgarlik va maʼlumotlarni buzish holatlarini, shu jumladan, noqonuniy bank maʼlumotlari, toʻlov maʼlumotlarini manipulyatsiya qilish va toʻlov tasdiqlovi bilan qoʻshimcha bank cheklaridagi farqlar kabi holatlarni aniqladi.

Makkenzi firibgarlikni sodir qilgan manfaatdor tomonlar jinoiy taʼqib va jazo olishi kerakligini aytdi. U shuni qoʻshimcha qildi, agar qaysidir mansabdor bunday firibgarlikka yordam berishda ishtirok etsa, u intizomiy va jinoiy choralar koʻradi. U javob firibgarlikdan foydalanilgan zaiflikka qaratilganini tushuntirdi: manfaatdor tomonlar tomonidan taqdim etilgan hujjatlarga bogʻliqlik. Kelajakda bank maʼlumotlari manfaatdor tomonlar tomonidan taqdim etilgan toʻlov dalillari asosida emas, balki toʻgʻridan-toʻgʻri banklarda tekshirilishi kerak. Bundan tashqari, shaxsni tasdiqlovchi raqamlarni tekshirish tizimi joriy etiladi. U shuningdek, Agar komitet aʼzolari bu masalalar boʻyicha savol berish zarur deb hisoblasa, AG xulosalari komiteti oldida istalgan vaqtda paydo boʻlishga tayyor ekanligini taʼkidladi.

AGSA infratuzilma loyihalaridagi kechikishlarga ham ishora qildi va uzoq kechikishlar xarajatlarning oshishi, xizmat koʻrsatishdagi kechikishlar va qoʻshimcha moliyaviy bosimga olib kelishi mumkinligini ogohlantirdi.

Butun portfel doirasida aniqlangan ildiz sabablar sekin tavsiyalarni joriy etish, audit harakatlari rejalarini samarali monitoring qilish, oqibatlarni samarali boshqarish va jiddiy vakansiyalar edi.

Janub Afrika Milliy kutubxona fondi va Boxing South Africa malakali xulosalarini shartli dan shartsizga yaxshilagan boʻlsa-da, modifikatsiyalangan audit natijalari Mandela Bay teatr kompleksi, Iziko muzeylari, Milliy meros kengashi va Robben Islandda oʻzgarmas qoldi.

Mandela Bay teatr kompleksi noaniq xarajatlarni toʻliq oshkor qilmaganligi bilan bogʻliq shartli xulosa olgan. Iziko muzeylari meros obʼektlarini toʻliq va toʻgʻri baholamaganligi sababli shartli xulosa olgan. Milliy meros kengashi baʼzi tranzaksiyalar va balanslar uchun tasdiqlovchi maʼlumotlar taqdim etilmaganligi sababli shartli xulosa olgan, Robben Island esa turli tranzaksiyalar va balanslar uchun tasdiqlovchi maʼlumotlar yoʻqligi sababli salbiy xulosa olgan, bu esa jiddiy va keng tarqalgan buzilishlarga olib keldi.

Mandela Bay teatr kompleksi beshanba kuni oʻzining hisobdor organi sifatida xizmat qiluvchi kengashi bilan masalani muhokama qilishdan soʻng qaytishini maʼlum qildi. Iziko muzeyi vakili Fumzile Zonke muzey oʻzining yillik moliyaviy hisobotni ishonchli tayyorlash va meros obʼektlari haqida aniq va toʻliq yozuvlarni yuritishdagi institutsional masʼuliyatini tan olganini bildirdi. Zonke shuni qoʻshimcha qildi, PFMA Qonuniga muvofiq Hisobdor organ sifatida kengash meros obʼektlarini boshqarish va moliyaviy hisobotga taʼsir qiluvchi tarixiy kamchiliklarni bartaraf etish boʻyicha institutsional masʼuliyatni tan olganini bildirdi.

Milliy meros kengashi javob bermadi, Robben Island esa salbiy audit xulosasini va moliyaviy hisoboti hamda ichki nazoratdagi aniqlangan jiddiy kamchiliklarni tan olgan, bu xulosalar rahbariyatning diqqatida ekanligini va kamchiliklarni bartaraf etish, moliyaviy boshqaruvni mustahkamlash va auditga tayyorgarlikni yaxshilash uchun korrektiv harakatlar rejalarini joriy etayotganini qoʻshimcha qildi.

Shu bilan birga, AEPP (Soʻnggi siyosiy qamoqxonadagi fuqarolar assotsiatsiyasi) vakili Mpho Masemola Robben Island duch kelayotgan muammolar koʻp yillik boshqaruvdagi nosozliklar, moliyaviy nazoratning pasayishi va tashkilot reputatsiyasiga zarar yetkazgan operatsion kamchiliklarning natijasi ekanligini taʼkidladi, bu tashkilot Janub Afrikaning eng muqaddas tarixiy joylaridan birini saqlash vazifasiga ega.
Oʻxshash hikoyalar

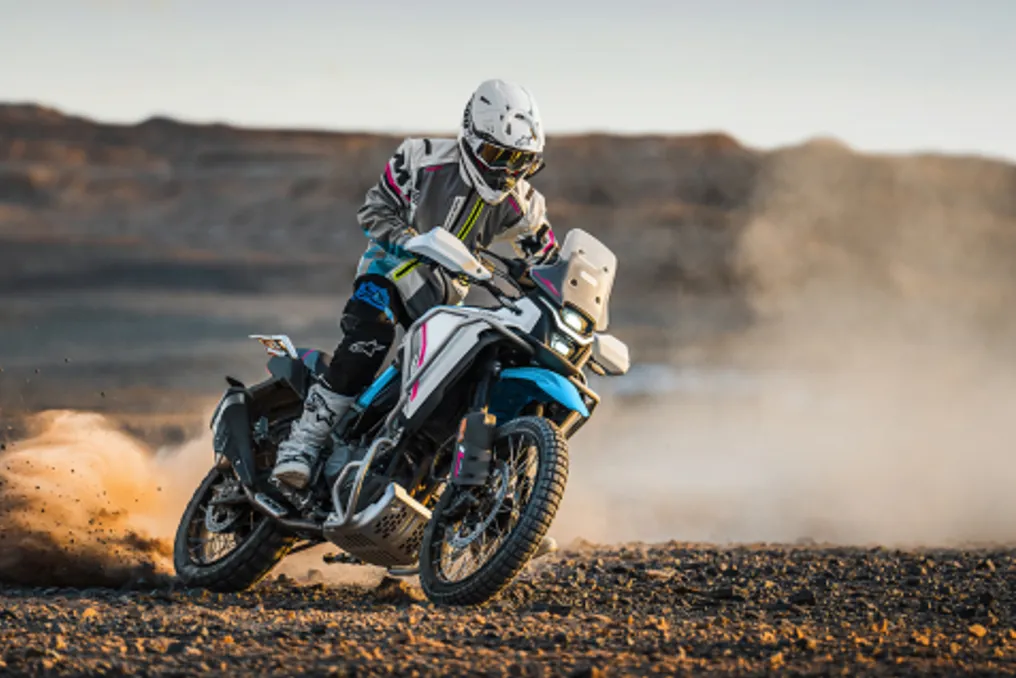
CFMOTO Ibex 450 haqidagi asosiy shikoyatlar mahsulot sifati bilan bogʻliq emas
Batafsil
autopapo.com.br

CFMOTO Ibex 450 haqidagi asosiy shikoyatlar mahsulot sifati bilan bogʻliq emas

CFMOTO Ibex 450 xitoy ishlab chiqaruvchisining Braziliyadagi eng koʻp sotiladigan modeli boʻlib, Fenabrave maʼlumotlariga koʻra, sentyabr oyigacha 1375 dona roʻyxatdan oʻtgan. Biroq, shu model Reclame Aqui platformasida brendga qaratilgan shikoyatlarda eng koʻp uchraydi va CFMOTO hozirda 'Regular' (Oddiy) deb baholangan obroʻga ega, uning bahosi 6,8.

AutoPapo tomonidan aniqlanganicha, CFMOTO ning ushbu platformadagi obroʻsi 2026-yil may oyida mamlakatda savdo boshlanganidan beri 'Yaxshiʼdan 'Oddiyʼga pasaydi. Bu pasayish sababini tushunish uchun trail mototsiklga oid asosiy noroziliklar toʻplandi, ular bron qilish jarayonidagi kamchiliklardan tortib, avtomobil egasilarining duch kelgan muammolarini ham qamrab oladi.

Shikoyatlarni tahlil qilish

Yangi xitoy kompaniyasining saytdagi 128 ta shikoyat yozuvidan faqat 17 tasi (13,28%) 'past sifat' masalalariga ishora qiladi va barcha shikoyatlar IbeX 450 ga xos emas. Umumiy jiddiy muammolar hisobot qilinmagan boʻlsa-da, joriy shikoyatlar xaridorlar duch kelayotgan qiyinchiliklarni tushunish imkonini beradi.

Shikoyatlarning eng katta qismi Ibex 450 ni sotib ola olmaydigan isteʼmolchilardan kelib tushadi. CFMOTO oʻzi AutoPapoʻga shuni maʼlum qilganki, 'bizga kelgan shikoyatlarning aksariyati mahsulot nuqtai nazaridan yoki keyingi xizmat koʻrsatish muammolari bilan bogʻliq emas', balki bron qilishdagi qiyinchiliklar bilan bogʻliq.

Mototsiklning savdosi faqat partiyalar boʻyicha amalga oshiriladi, bu esa onlayn bron va Pix orqali 2000 BRL depozit toʻlashni talab qiladi, bu partiyalar tezda tugaydi. Iyul oyidan boshlab isteʼmolchilar Pix QR kodining toʻlov paytida generatsiya qilinmasligi haqida shikoyat qilishmoqda, bu esa bron yoʻqotilishiga olib keladi. Bu muammo 5-oktyabr partiyasida ham takrorlandi, u maʼlumotlar bazasidagi xato tufayli kechiktirildi.

Londrina (PR) aholisi bir isteʼmolchi oldindan bronlash tasdiqlash elektron pochta xatini olganini, ammo toʻlovni amalga oshira olmaganini va keyinchalik bron muddati tugaganligi haqida xabar olganini aytdi. Javob sifatida CFMOTO bu xatoni yuqori miqdordagi bir vaqtinchalik kirishlar bilan izohlab, bron faqat belgilangan muddat ichida toʻlov kiritilganda tasdiqlanishini takrorladi.

Rio de Janeirodagi boshqa mijoz barcha partiyalarga qatnashishga urinib, 40 ming BRL dan ortiq narxda sotilgan mototsikllar haqida shikoyat qildi, bu rasmiy narx boʻlgan 35 990 BRL dan oshib ketdi. CFMOTO kutish roʻyxati bilan ishlamasligini va birliklar faqat rasmiy veb-sayt orqali sotilayotganini javob berdi, bu esa ombor yetishmasligi parallel bozorni keltirib chiqarganini koʻrsatadi.

Egalar bilan bogʻliq muammolar

Mototsikl egalari orasidagi shikoyatlar minoriyatni tashkil etadi, ammo koʻproq birliklar harakatlanishi bilan ular toʻplanib bormoqda. Ushbu shikoyatlarning sezilarli qismi dealer tarmogʻining cheklangan hajmi bilan bogʻliq.

CFMOTO kafolat shartnomasi muntazam texnik xizmat koʻrishning brendning avtorizatsiyalangan dealerlari tomonidan amalga oshirilishi kerakligini belgilaydi. Hozirda bu doʻkonlar faqat sakkiz shaharda joylashgan, ular hammasi Janub va Sharqiy-Janubiy hududlarda joylashgan: São Paulo, Campinas va Piracicaba (SP), Rio de Janeiro (RJ), Curitiba (PR), Florianópolis (SC), Porto Alegre va Caxias do Sul (RS).

Sete Lagoas (MG)dagi Ibex 450 egasi 1000 km tekshiruvi oʻtkazilishi kerak boʻlganida bu cheklov bilan duch keldi. U uchun eng yaqin dealerlar São Paulo yoki Rio de Janeiroda taxminan 600 km masofada joylashgan. Isteʼmolchi moyni oʻzi almashtirishi mumkinligini, qoʻllanmani kuzatib borib, ammo bu kafolatni yoʻqotishga olib kelishini taʼkidladi. CFMOTO avtorizatsiyalangan tarqatish tarmogʻi tashqarisida amalga oshirilgan texnik xizmat koʻrsatish 'kafolat qoplamasiga taʼsir qilishi mumkin' deb tasdiqladi va mavjud sakkiz shaharni sanab oʻtdi. Egalik egasi shikoyatini hal qilinmagan deb yakunladi, xizmat koʻrsatishga nol ball berdi va brend bilan qayta muzokaralar olmasligini bildirdi.

Adrianópolis (PR)da uchinchi partiyadan sotib olgan xaridor 27-iyulda bron qilingan mototsiklini 4-sentabrda olgan. U 968 km masofadagi sayohatning dastlabki 50 km ichida moy sizib chiqishi haqida xabar berdi. Sotuvchi dastlab muammoni zanjirdagi ortiqcha moy bilan bogʻladi.

11-sentabrda oʻtkazilgan 1000 km tekshiruvi paytida egasi sizib chiqish haqida xabar berdi. Dealer mototsiklni 18-sentabrda ushlab turdi va moy quvurchasidagi nosozlikni aniqladi, ammo qism fabrikadan 7-oktyabrgacha yetib keldi. Isteʼmolchi avtomobilni qaytarish va mablagʻni qaytarishni soʻrash niyatini bildirib. 9-oktyabrdagi javobda CFMOTO mijozdan holatni kuzatish uchun mototsikl qaysi dealerda ekanligini aniqlashtirishni soʻradi, bu isteʼmolchi huquqlarini himoya qilish kodeksida nazarda tutilgan boʻlib, u yetkazib beruvchiga nuqsonni tuzatish uchun 30 kun beradi.

Governador Valadares (MG)dagi boshqa egasi taxminan 1500 km bosib yurganidan soʻng oldingi garbat ustunining ichki quvurida korroziya aniqladi. Muammo ishonchli mexanik tomonidan profilaktik moylash paytida aniqlandi. Isteʼmolchiga koʻra, zarar teskari suspensiyaning himoyalangan hududida joylashgan va zarba, tushish yoki notoʻgʻri foydalanish belgilarini koʻrsatmaydi. Ichki quvur suspensiya vintlarining oʻtadigan yuzasi boʻlib, bu qoplamalar eskirishi va kelajakdagi potentsial sizib chiqish haqida xavotir uygʻotadi. U avtorizatsiyalangan tarqatish tarmogʻida 1000 km tekshiruvini oʻtkazmaganini tan olgan boʻlsa-da, u brenddan yashirin nuqsonni, jumladan, tashish paytida yuzaga kelgan korroziyani baholashni soʻradi. CFMOTO kafolat boʻyicha almashtirishni rad etdi, chunki dogʻ lokalizatsiyalangan va kromlashdagi nosozlik belgilariga, masalan, pufakchalar, qobigʻi sindirilishi yoki yoriqlar yoʻq. Kompaniya shuningdek, qism avtorizatsiyadan tashqari ustaxonada ajratilib, zanglanib, yuzasini oʻzgartirgani va muammoning kelib chiqishini aniqlashni imkonsiz qilgani haqida dalil keltirdi. Brendning rad etishi faqat tekshiruvning yoʻqligiga asoslanmagan. Isteʼmolchi toʻliq texnik hisobotni talab qilib, eng yaqin avtorizatsiyalangan dealer 600 km dan ortiq masofada joylashganini eslatib, mintaqasida baholashni yoki transport xarajatlarini qoplashni soʻradi. Agar inkor davom etsa, u bu ishni Proconga olib borishini aytdi.

Assis (SP)da ikkinchi partiyadan mototsikl sotib olishga urinayotgan xaridor Virage dealer orqali, Piracicaba (SP)da, taxminan 370 km masofada Ibex 450 ni toʻrtinchi partiyada oldi. 100 km dan kam yurgan mototsikl injektor yorugʻligini yoqdi, tormozsiz holatda tezlikni 1500 va 2100 rpm oraligʻida tebranishi va qoʻl himoya dvigatellarining vintlari boʻshardi, ulardan biri yoʻqolgan edi. Bundan tashqari, u yangi transport vositalarini roʻyxatdan oʻtkazish uchun masʼul boʻlgan RENAVE tizimidagi muammo tufayli Ibex ni roʻyxatdan oʻtkaza olmadi. 9-oktyabrgacha bu shikoyatga javob kelmagan edi.

CFMOTO mijozning zararini kamaytirish uchun harakat qilgan holat ham boʻldi. São Paulodagi xaridor 11-sentabrda Ibex 450 ni olgan, ammo tizim mototsiklning shassisi mavjud emasligini koʻrsatgani uchun kafolatni faollashtira olmadi. Qoʻllanmada fakturadan keyin toʻrtinchi haftagacha faollashtirish nazarda tutilgan edi va muddat tugamoqda edi. CFMOTO ertasi kuni ichki ravishda faollashtirishni amalga oshirishini va mijozning zarar koʻrmasligini kafolatladining javob berdi. 1-oktyabrda kafolat faollashtirilgani tasdiqlandi, garchi maʼlumotlar faqat dealer tomonidan sotuv yozuvlari yakunlangandan soʻng veb-saytda koʻrinadigan boʻlsa ham.

Shikoyatlar keyingi kunlarda ham davom etdi. 11 va 13-oktyabrdagi davrda brend sahifasiga 'Mening nol kilometr mototsiklimda ABS va tezlikometrda jiddiy nosozliklar bor' va 'Ikki oy ichida kontemplatsiya qilingandan soʻng CFMOTO IBEX 450 shassisini olmadim' sarlavhalari bilan shikoyatlar keldi. Shuningdek, konsorsiyum orqali sotib olingan mototsikli, 'anchor' toʻlovi toʻlanmagani uchun boʻshatilmagan Visconde do Rio Branco (MG)dagi mijozning shikoyati ham qayd etildi. Ushbu oxirgi shikoyatlarning hech biriga oxirgi tekshiruvgacha javob yoʻq edi.

AutoPapoʻga CFMOTO mijozlarning barcha savollariga javob berish va har bir vaziyatni hal qilinmaguncha individuallik bilan tahlil qilishga sodiqligini taʼkidlagan edi. Brend Braziliyada 'toʻla kengayishda' ekanligini eʼlon qildi.

Korrektiv xizmatlar departamenti ishonchsiz yozuvlar va 636,9 million R miqdoridagi ruxsatsiz xarajatlar tufayli audit inqirozi bilan duch keldi
Batafsil
iol.co.za

Korrektiv xizmatlar departamenti ishonchsiz yozuvlar va 636,9 million R miqdoridagi ruxsatsiz xarajatlar tufayli audit inqirozi bilan duch keldi

Korrektiv xizmatlar departamenti moliyaviy audit natijalarining keskin yomonlashuvi bilan yuzlashmoqda. Bosh auditor xarid hujjatlarining haqiqiyligi, hisob-kitobni yuritishdagi tizimli nosozliklar va rahbariyat tomonidan taqdim etilgan maʼlumotlarning ishonchliligi borasida jiddiy xavotir bildirdi.

Departamentga 2025/26 moliyaviy yili uchun audit xulosasi berilmasligi toʻgʻrisida ogohlantirish kelib tushdi, bu oldingi eʼtirozlar bilan cheklangan xulosa bilan solishtirganda regressdir. Garchi Bosh auditor notoʻgʻri tasdiqlovchi hujjatlar bilan bogʻliq katta firibgarlik xavfi haqida ogohlantirgan boʻlsa-da, departament rahbariyati kamchiliklarni tan olib, tuzatish choralari koʻrishga vaʼda berdi. Ushbu xulosalar shuningdek, moliyaviy jarayonlar ustidan yanada diqqatli nazorat va hisobdorlik talablariga sabab boʻldi.

Janub Afrikasi Bosh auditori (AGSA) oʻz hisobotida departamentning moliyaviy hisobotlari haqida fikr shakllantirish uchun yetarli va tegishli audit dalillarini ololmaganini maʼlum qildi. Bu rahbariyat tomonidan xarid jarayonlarini qoʻllab-quvvatlash uchun taqdim etilgan hujjatlarning haqiqiyligi haqida savollar tugʻilishi natijasida sodir boʻldi.

Hisobotda quyidagicha koʻrsatilgan: «Rahbariyat tomonidan taqdim etilgan tasdiqlovchi dalillarning butunligi bilan bogʻliq jiddiy muammolar aniqlandi, chunki xarid jarayonlarini qoʻllab-quvvatlash uchun taqdim etilgan baʼzi hujjatlar haqiqiy emas deb chiqdi». Bosh auditor vaziyatlar «katta firibgarlik xavfi» mavjudligini koʻrsatayotganini va «audit maqsadlarida taqdim etilgan maʼlumotlarning ishonchliligi, olingan audit dalillarining ishonchliligi, shuningdek, hisoblar va qoʻshimcha hujjatlarning haqiqiyligi va toʻliqligi borasida jiddiy shubhalar keltirib chiqarayotganini» ogohlantirdi.

Hisobotda mumkin boʻlgan oqibatlarning moliyaviy hisobotlar uchun sezilarli va keng qamrovli ekanligi qayd etilgan, bu esa auditorlarga hujjatlarga qanchalik ishonish mumkinligini aniqlashga imkon bermadi. Ushbu rad etish 2024/25 yilda eʼtirozlar bilan cheklangan audit xulosasiga nisbatan keskin pasayishni tashkil etadi. Bu nafaqat moliyaviy hisobotlar, balki davlat mablagʻlarini himoya qilish va xarid qarorlarini tekshirish imkoniyatini taʼminlash uchun moʻljallangan nazorat tizimlari haqida ham savollar tugʻdiradi.

Yillik hisobotda yil davomida 636,97 million R miqdorida ruxsatsiz xarajatlar, shuningdek, 138,6 million R miqdorida noaniq xarajatlar qayd etilgan. Keraksiz va isrof xarajatlar 12,6 million R ni tashkil etadi va tergov ostida qolmoqda. Bu kategoriyalar oʻzlari firibgarlik yoki oʻgʻrilikni isbotlamasa-da, bu miqdorlar auditorlari uning moliyaviy hisobotlari haqida fikr bildira olmagan departamentga nisbatan diqqatni jalb qiladi.

Departamentning audit qoʻmitasi ushbu regressdan xavotir bildirib, eʼtirozlar bilan cheklangan xulosadan xulosa berilmasligiga oʻtishni taʼkidladi. Qoʻmita bunday natijaga olib kelgan holatlarni, jumladan, ishonchsiz yoki haqiqiy boʻlmagan hujjatlarning miqyos va taʼsirini oʻrganish uchun mustaqil tergov oʻtkazishni tavsiya qildi. Qoʻmita shuningdek, tegishli dalillarni saqlash va noqonuniy harakatlar tasdiqlanganda javobgarlik choralarini qoʻllashni talab qildi. U xaridlar nazorat tizimi «yozuvlarning butunligi xavflarini oldini olishda yoki aniqlashda samarasiz boʻlganini» ogohlantirdi.

Korrektiv xizmatlar portfel qoʻmitasi ham olingan xulosalar qoʻshimcha oʻrganishni talab qilishini bildirdi. Departamentning yillik audit natijalari va Korrektiv xizmatlar sud nazorati inspektorati (JICS) haqida Bosh auditordan brifingdan soʻng, qoʻmita rad etish «yozuvlarni yuritishdagi tizimli nosozliklar va yolgʻon yoki oʻzgartirilgan tasdiqlovchi hujjatlar tufayli rahbariyatning halolligiga tahdid solingan»ini maʼlum qildi.

Qoʻmita keyingi hafta bu xulosalar boʻyicha muhokama qilish uchun DCS bilan uchrashishini maʼlum qildi, departamentning tushuntirishlari va tuzatish choralari parlament nazoratiga qoʻyiladi. Qoʻmita tomonidan xarajatlarning batafsil taqsimoti, javobgarlik choralari va xaridlardagi vaziyatni tuzatish rejalariga oid alohida talablar asosan eʼtirozlar bilan cheklangan xulosani olgan JICS ga tegishli. Ushbu talablar inspektoratga tegishli va DCS ga qarshi xulosalar bilan chalkashtirilmasligi kerak.

Demokratik ittifoq ham departamentning audit natijalarini tanqid qildi. Ittifoqning korrektiv xizmatlar vakili Yangho Engelbrecht buni «kompromitatsiya qilingan rahbariyatga bevosita ayblov» deb taʼrifladi. Engelbrecht bayonotida taʼkidladi: «Bu audit buzilishi maʼmuriy kamchilik emas; bu kompromitatsiya qilingan rahbariyatga bevosita ayblov».

Korrektiv xizmatlar vaziri Peter Groenevald bu regressni tan olib, uni departament amalga oshiradigan boshqaruv, hisobdorlik va davlat sektori masʼuliyati standartlariga mos kelmaydigan «sezilarli toʻsiq» deb nomladi. Groenevald shunday dedi: «Bosh auditor audit jarayonida taqdim etilgan maʼlum hujjatlarning haqiqiyligi va ishonchliligi haqidagi xavotirlar tufayli audit xulosasini qoʻllab-quvvatlash uchun yetarli va tegishli audit dalillarini ololmadi».

U departament xulosalarning jiddiyligini tan olganini va «boshqaruvni, yozuvlarni, ichki nazoratni va taʼminlash jarayonlarini mustahkamlash choralari joriy etilganini» qoʻshimcha qildi. Vazirlik kotibi Lindive Ntshalintshali ham departamentning boshqaruv va nazorat tizimidagi zaifliklarni tan olib, xulosalar zudlik bilan eʼtibor talab qilishini maʼlum qildi. U: «Departament bu xulosalarni oʻziga loyiq barcha jiddiy bilan koʻrib chiqmoqda va boshqaruvni mustahkamlash, maʼlumotlarning ishonchliligini oshirish, hisobdorlikni kuchaytirish va oʻz nazorat tizimiga boʻlgan ishonchni tiklashga qaratilgan kompleks tuzatish choralari koʻrishga majbur» dedi.

Ntshalintshali aniqlangan muammolarning ildiz sabablarini bartaraf etish, auditga tayyorgarlikni kuchaytirish va departamentning keyingi sikldagi audit natijalarini yaxshilash uchun maqsadli harakatlar dasturi joriy etilayotganini maʼlum qildi.

Mashhur