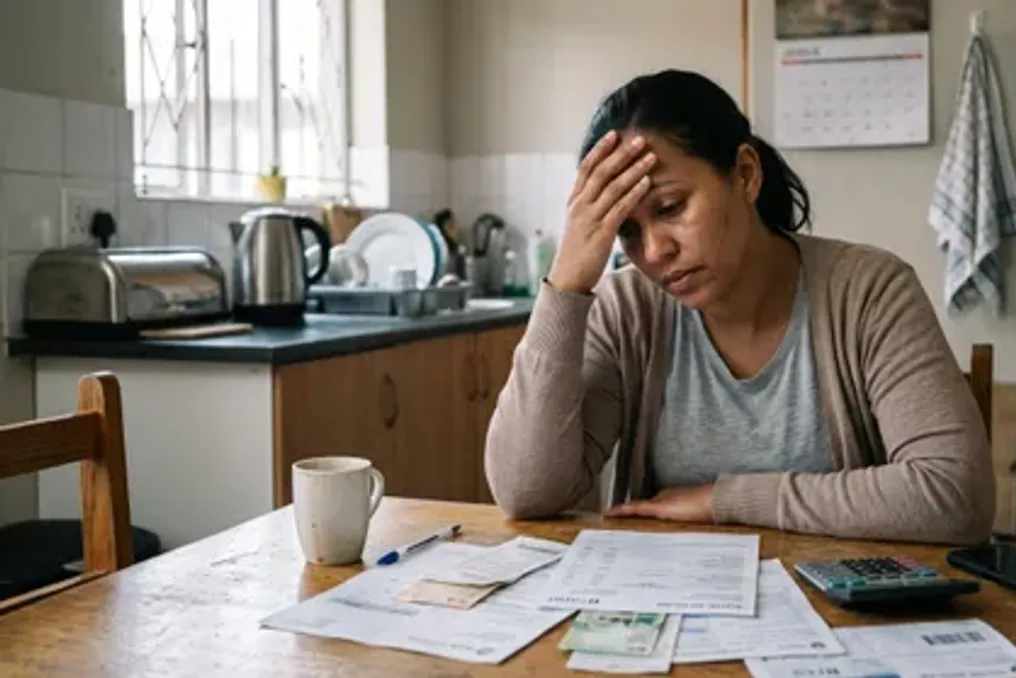
Moliyaviy bosim nafaqat hisob-fakturalarni toʻlash qobiliyatini cheklaydi; Janubiy Afrikadagi koʻplab aholi uchun qarzlarga, ish barqarorligi, investitsiyalar va pensiya haqidagi xavotirlar ularning psixik holatini yomonlashtiradi va moliyaviy qiyinchiliklarni hal qilishni qiyinlashtiradi.
Chartered Wealth Solutions bosh ijrochi direktori Kim Potgiter shuni taʼkidlaydiki, pul masalalari boʻyicha noaniqlik odamlarni tezda eng yomon ssenariylarni tasavvur qilishga undashi mumkin, ular doimiy ravishda bir xil qoʻrquvlarni qayta-qayta oʻylab, yechimga yaqinlashmaydi. Uning soʻzlariga koʻra, yangi maʼlumot olish yoki choralar koʻrishsiz vaziyat oʻzgarmaydi va xavotir saqlanib qoladi.
Moliyaviy stress miqyosi 2026 yilgi DebtBusters Money-Stress Tracker hisobotida aks ettirilgan boʻlib, u qarzdorlik boʻyicha maslahat olmagan taxminan 18 000 obunachini soʻrovnomaga jalb qilgan. Natijalar shuni koʻrsatdiki, respondentlarning 72% moliyaviy stressni boshdan kechirmoqda, bu oldingi yilga nisbatan oshishdir. Zarar koʻrganlar orasida 75% bunga sogʻligʻi, 76% ish hayoti va 92% oilaviy hayotining taʼsir qilishini bildirgan.
Qarzni toʻlash bilan bogʻliq bosim ham kuchaydi. Soʻrovnomaga javob berganlarning yarmidan ortigʻi, yaʼni 53% endi oʻz sof daromadining 40% dan ortigʻini qarz toʻlovlariga sarflamoqda, bu oʻtgan yildagi 48% ga nisbatan koʻpayishdir. Ayniqsa, 35-44 yoshdagi shaxslar orasida keskin zoʻriqish kuzatilmoqda, bunda toʻrttadan uch nafari soliqdan keyingi daromadining 30% dan ortigʻini qarzga sarflaydi — bu barqaror boʻlmagan daraja sifatida tavsiflanadi.
Xavotir murakkab boshqariladigan boʻlganda
DebtBusters xulosalarini tahlil qilgan psixolog doktor Andrea Kellerman, uzoq muddatli moliyaviy bosim odamlarning qaror qabul qilish va ahvolini yaxshilash usullarini topish qobiliyatini zaiflashtirishi mumkinligini taʼkidlaydi. U eshitilgan stressning soʻnggi besh yilda qarorlar qabul qilish va standart boʻlmagan fikrlash qobiliyatini charchatganini qayd etadi.
DebtBusters respondentlari orasida tushkunlikni his qilganlarning ulushi 29% dan 34% gacha oshdi. Kellerman doimiy stress odamlarda umidsizlik va qudratlarsiz hissini keltirib chiqarishi mumkin, bu esa potentsial ravishda ularning oʻz muammolarini yashirishiga yoki ulardan qochishiga olib kelishi mumkin. Bu qarorlarni kechiktirish, ochilmagan hisoblar, murakkab suhbatlarni kechiktirish yoki ularga yordam bera oladigan imkoniyatlardan voz kechish shaklida namoyon boʻlishi mumkin.
Moliyaviy zoʻriqish har doim inson toʻlovlarni oʻtkazmasligi yoki kechikishga tushishi degani emas. Atlas Finance direktori Brett Kaminski aytadiki, odamlar barcha toʻlovlarni oʻz vaqtida bajarib turishlari mumkin, shu bilan birga keyingi hisob yoki kutilmagan xarajatlar uy xoʻjaligi byudjetiga qanday taʼsir qilishini haqida tashvishlanishga koʻp vaqt sarflashlari mumkin. U qoʻshimcha qiladiki, moliyaviy stress sezilarli boʻlmagan tarzda toʻplanib borishi mumkin va hatto kichik moliyaviy muvaffaqiyatsizlik ham moliyaviy zaxira deyarli yoʻq boʻlganda ezuvchan tuyulishi mumkin.
Xavotir qayerdan kelib chiqadi
Potgiter odamlarning pulga munosabatlari koʻpincha ularning oʻz moliyalarini boshqarishni boshlaganidan ancha oldin shakllangan tajriba va eʼtiqodlar bilan shakllanadi. Bolalikda odamlar pul boylikmi yoki tanqislikmi, u zoʻriqishga sababmi, ochiq muhokama qilinadimi yoki qochiladimi, shuningdek, oila aʼzolari va atrof-muhitdagi odamlar qanday tejashlari, sarflashlari va bu borada qanday his qilishlari haqidagi xabarlarni oʻzlashtiradilar.
Bu tajribalar qoʻrquv, tanqislik yoki ayb hissi ildiz otganida, ular moliyaviy qarorlar va insonning xavfsizlik va farovonlik hisiga taʼsir qilishi mumkin. Potgiter bu moliyaviy xavotirlarning manbalarini tushunish, hozirgi moliyaviy vaziyatda haqiqiy narsalarni oʻtmishdan olib kelishi mumkin boʻlgan narsalardan ajratishga yordam berishini taʼkidlaydi. U buni ayniqsa pensiyaga chiqishga yaqinlashayotgan odamlar orasida koʻradi, ular oʻzining haqiqiy moliyaviy holatini aniqlamay, yillar davomida yetarli mablagʻ mavjudligi haqida xavotirda boʻlishlari mumkin.
Baʼzi hollarda raqamlar oʻzgarishlar zarurligini koʻrsatadi, boshqalarda esa odamlar oʻzlarining taxmin qilganidan kuchliroq moliyaviy holatda ekanligini aniqlaydilar. Potgiter xulosa qiladiki, 'taxmin qilishdan koʻra bilish yaxshiroq'. Garchi moliyaviy reja noaniqlikni butunlay bartaraf eta olmasa ham, u baʼzi taxminlar va eng yomon ssenariylarni faktlar bilan almashtirib, odamlarga ishlash uchun aniq asos berishi mumkin.
Nazoratni qaytarish
Kaminski moliyaviy stress bilan kurash barcha muammolarni darhol hal qilish degani emasligini taʼkidlaydi. Muhim birinchi qadam - ogohlantiruvchi belgilarni erta aniqlashdir. U daromad qancha kirib kelayotganini, qancha ketayotganini va keyingi maoshgacha qaysi toʻlovlar amalga oshirilishi kerakligini oddiy tahlil qilishdan boshlashni maslahat beradi. Bundan tashqari, byudjet tuzish doimiy hisoblashning aqliy yukini yengillashtirishi mumkin. Debet yozuvlari, toʻlovlar va boshqa moliyaviy muddatlar haqidagi eslatmalar odamlardagi maʼmuriy bosimni kamaytirishi mumkin.
U shuningdek, byudjetni boshqarish qiyinlashayotgan isteʼmolchilarga kechikishga tushishdan oldin kreditorga murojaat qilish yoki tegishli moliyaviy maslahat soʻrashni tavsiya etadi. Potgiter moliyaviy muammolar yengil tuyulmaganda ham, kichik, amaliy qadamlar qoʻyishni maslahatlar. Bunday qadamlarga uzoq vaqtdan beri eʼtiborsiz qoldirilgan hisob-faktura ochish, xarajatlarni tahlil qilish, investitsiyalarga hissa qoʻshishni oshirish yoki yordam soʻrash kirishi mumkin.