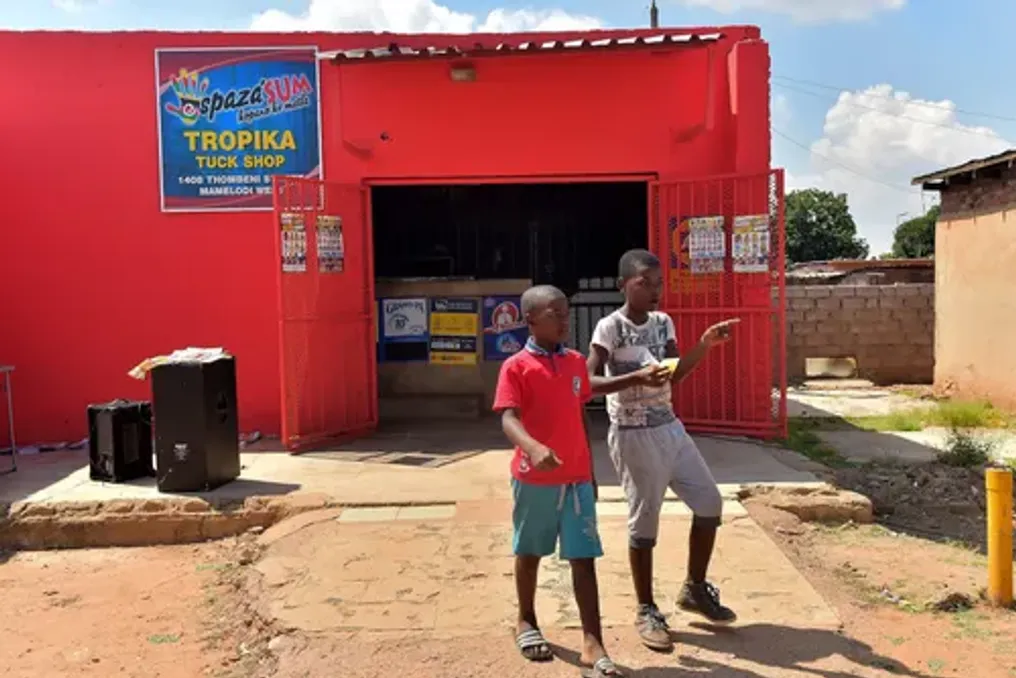
"Janubiy Afrikadagi yashirin pul oʻtkazmalarining tabiatiga" nomli hisobotga koʻra (SADC migrantlari, Tshvane nomli norasmiy iqtisodiyotda faol boʻlganlar natijalari), norasmiy korxonalar moliyaviy oqimlarni yashirish uchun ishlatilmoqda. Ushbu doʻkonlar tomonidan olingan taxminan 6,3 milliard randning noqonuniy ravishda mamlakatdan chiqarib ketgani aniqlangan.
Bu mablagʻlar roʻyxatdan oʻtmagan SIM-kartalar va rasmiy boʻlmagan pul tarmoqlari orqali harakatlanadi. Bunday nazorat qilinmaydigan moliyaviy oqimlar Janubiy Afrikaning notoʻgʻri pul yuvish va terrorizmga moliyalashtirishni kuzatish tizimlari zaifligi tufayli kulrang zonaga tushishiga sabab boʻldi.
Maʼlumotlarga koʻra, bu mablagʻlar Kenya, Somaliya, Nigeriya va Mozambikka faol boʻlgan Islomiy davlat (ID) afzalliklari kabi terrorchi guruhlarga yetib borgan.
Hukumatning rasmiy maʼlumotlariga koʻra, butun mamlakatdagi taxminan 87 000 yangi roʻyxatdan oʻtgan doʻkonlardan taxminan 32 824 tasi (taxminan 38%) Janubiy Afrika fuqarolari emas. Biroq, mintaqaviy baholar va norasmiy sektor maʼlumotlari chetdorlar shaharlardagi roʻyxatdan oʻtmagan yoki umumiy norasmiy doʻkonlarning ancha yuqori ulushini (50% dan 70% dan ortigacha) boshqarishini koʻrsatadi.
Hisobotda bunday kanallardan foydalanish koʻpincha rasmiy moliyaviy tizimlar tashqarisida sodir boʻlishi, bu esa migrantlar yashaydigan va joʻnatadigan mamlakatlarda hisoblanmaydigan va soliqqa tortilmaydigan pul oʻtkazmalari keltirib chiqarishi mumkinligi taʼkidlandi.
"Shunday qilib, soliq organlari va moliyaviy tartibga soluvchilar moliyaviy oqimlarni kuzatish, ularning iqtisodiy taʼsirini baholash va tegishli fiskal va moliyaviy normalarga rioya qilishda jiddiy qiyinchiliklarga duch kelmoqda", - deb aytilgan hisobotda.
Tadqiqot shuningdek, norasmiy ijtimoiy tarmoqlar, raqamli aloqa platformalari va jamoa darajasidagi pul oʻtkazma tizimlarining oʻsishi rasmiy bank institutlariga parallel ishlashdagi muqobil moliyaviy ekotizimlarni yaratganini ogohlantirdi. Bu tarmoqlar tranzaktsiyalarning koʻrinmasligini kamaytirib, shu bilan birga mablagʻlarning harakatlanishini osonlashtiradi, masalan, Janubiy Afrika Soliq xizmati (SARS), Janubiy Afrika Rezerv banki (SARB) va boshqa moliyaviy nazorat organlari uchun.
Parlament qoʻmitajalari, xususan, Moliyaviy Qoʻmita doimiy qoʻmitasi, avvalroq doʻkon egalari kabi norasmiy savdochilar tomonidan yaratilgan naqd pul kiritilgan, nazorat qilinmaydigan kanallar orqali mamlakatdan chiqib ketayotgan milliardlab randlar haqida jiddiy xavotir bildirishgan. Parlament aʼzolari doimiy ravishda bu soliqsiz, noqonuniy chiqib ketishlar milliy xazinani charchayotganini va davlat xizmatlariga hayotiy daromadlarni yoʻqotayotganini taʼkidlashgan.
SARS mamlakatning soliq bazasini kengaytirish boʻyicha agressiv strategiya doirasida 200 milliard rand qiymatidagi savdo doʻkonlari sektoriga faol eʼtibor qaratmoqda. Garchi chet elchilar egalikdagi obʼektlarga aynan qattiq nazorat qoʻyish maqsadida jamoatchilik va siyosiy bosim kuchayayotgan boʻlsa-da, SARS millatliklikka qarab huquqni qoʻllashda farq qilmaydi. Buning oʻrniga, u butun norasmiy iqtisodiyotda tizimli tuzilmaviy toʻsiqlarga duch kelmoqda.
Davlat maʼlumotlari shuni koʻrsatadiki, savdo doʻkonlarining atigi taxminan 30% soliq toʻlovchilari sifatida roʻyxatdan oʻtgan, bu esa 70% toʻliq rasmiy tizimdan tashqarida ekanligini anglatadi. Ushbu doʻkonlarning aksariyati faqat naqd pul yoki norasmiy, parchalanmagan taʼminot zanjirlari orqali ishlaydi. Sotuv nuqtalarini hisobot berish va rasmiy fakturalashtirishning yoʻqligi SARS tergovchilariga kuzatish uchun deyarli barcha raqamli yoki qogʻoz izlarini yoʻq qiladi.
Moliyaviy tergov maslahatchisi Emerald van Zill banklarning ham terrorchi guruhlarni qoʻllab-quvvatlaganini taʼkidladi. U bu harakat 1990 yilda Robbens-aylenda koʻplab siyosiy yetakchilar ozod etilgandan soʻng chuqur taʼsir koʻrsatganini aytdi. U qoʻshimcha qildi: "Koʻplab odamlar vazirlik ministrlari yoki bank direktorlari lavozimlariga oʻtirishib, ular banklarni javobgarlikka tortishga toʻsqinlik qiladigan va nihoyatda Janubiy Afrikada isteʼmolchi huquqlarini himoya qilishning muvaffaqiyatsiz yakunlanishiga olib keladigan manfaatlar toʻqnashuvi yaratdilar".
SARBning 2025 yilgi hisoboti (Janubiy Afrika bank sektorida pul yuvish, terrorizmga va tarqatilishga moliyalashtirish xavflarini baholash) Janubiy Afrika bank sektorining, ayniqsa, kattaroq ichki institutlar orasida, yuqori ichki pul yuvish, terrorizmga va tarqatilishga moliyalashtirish xavfi bilan duch kelayotganini koʻrsatdi. Bu jinoyatlar Janubiy Afrikadagi eng katta, eng tez-tez uchraydigan va bank tizimiga eng integratsiyalashgan jinoyat daromadlarini yaratadi, bu shubhali tranzaktsiyalar hisobotlari, shubhali faoliyat naqshlari, nazoratning razvedka maʼlumotlari va ish natijalar bilan tasdiqlanadi.
SARB oʻz Nazorat organi (PA) orqali oʻtgan hafta Capitec Bankga 28 million rand miqdorida jarima qoʻyganini eʼlon qildi. Jarima 2023 yilda oʻtkazilgan tartibga solish tekshiruvlari natijasida moliyaviy razvedka Qonuniga (FICA) maʼmuriy rioya qilmaslik uchun qoʻyilgan. Bank quyidagicha jarimalangan: mijozlarni kompleks tekshirishdagi buzilishlar uchun 10 million rand, kuchaytirilgan kompleks tekshirishdagi zaifliklar uchun 5 million rand, yetarli boʻlmagan joriy kompleks tekshirish uchun 5 million rand, xatarlar boshqaruv siyosatlaridagi kamchiliklar uchun 5 million rand (terroristik mulk va moliyaviy sanktsiyalar haqida hisobotlar kiritilgan) va xodimlar oʻqitilishiga rioya qilmaslik uchun 3 million rand.
Bu 2024 yil dekabr oyida qoʻyilgan yanada katta maʼmuriy jazo qarori (undan 35 millioni toʻxtatilgan) bilan davom etdi. Bu jazo 2021 yildan 2022 yilgacha boʻlgan chakana va korporativ bankchilikda oʻtkazilgan tekshiruvlar paytida aniqlangan FICA buzilishlariga tegishli edi, bu yerda naqd pul chegaralari haqida hisobot berishdagi kechikishlar, mablagʻlarning manbai haqida hujjatlarning yoʻqligi va yomon xatar boshqaruv dasturlari kabi bir xil muammolar aniqlangan.
Bu jarimalar mamlakat jahon moliyaviy kuzatuvchisida kulrang zonaga kiritilgandan soʻng, Janubiy Afrikaning moliyaviy tizimlarini tozalash boʻyicha tartibga soluvchilarning agressiv huquqni qoʻllash strategiyasining bir qismidir. Natijada, Janubiy Afrika 2025 yil oktyabr oyida kulrang zonadan chiqdi.
SARB hisobotiga koʻra, 2024 yil oxiriga bank sektori taxminan 80,2 million mijozga xizmat koʻrsatgan. Biroq, noqonuniy turgan chet elchilar norasmiy moliyaviy mexanizmlardan foydalanadi va baʼzi hollarda proksi sxemalar yoki tekshirilmagan mablagʻlar orqali tranzaksiya xizmatlariga kirishadi.
SARB moliyaviy tranzaktsiyalar tendensiyalarini tahlili shuni koʻrsatadiki, mahalliy bank hisoblari asosan pul oʻtkazmalar, SWIFT-koʻchirmalar, EFT va naqd depozitlar orqali noqonuniy daromadlarni oladi. Hisobotda mahalliy bank SENS (Sasfin Bank) orqali maʼlumot berganligi qayd etilgan. Ushbu jarimalar FICAga rioya qilmaslik, xususan, valyuta almashinuvi boʻlimiga oid boʻlgan. Ushbu rioya buzilishlaridan soʻng, SARS Sasfinga qarshi sud ishini boshladi va taxminan 4,87 milliard rand umumiy miqdorda fuqarolik zararni qoplash daʼvosini qoʻyib yubordi.
Bu daʼvo SARS tergoviga asoslangan boʻlib, u valyuta almashinuvi boʻyicha sobiq mijozlar sindikat hosil qilganligini aniqlagan. Ular soliqdan qochish uchun auditorlik izini qasddan yashirib, bankning korrupsiyalangan xodimlar bilan birgalikda noqonuniy ravishda mablagʻlarni chet elga chiqarishga kelishgan deb taxmin qilinadi.
2022 yilgi Moliyaviy razvedka markazi (FIC) hisobotida ham Janubiy Afrikada terrorizmga moliyalashtirishning yuqori xavfi haqida gapirilgan, chunki mintaqadagi transchegaraviy pul oʻtkazmalarining 70% gacha norasmiy, naqd pulga asoslangan kanallar orqali rasmiy bank tizimidan tashqarida amalga oshiriladi. Mamlakat terrorizm bilan yaqin bogʻliq mamlakatlardan katta diasporalarning yashash joyi hisoblanadi, jumladan Somaliya, Kenya, Nigeriya va Mozambik. Hisobotda quyidagicha qayd etilgan: "Bu jamoalardagi moliyaviy operatsiyalar asosan naqd pulga bogʻliq. Havala va mobil pul kabi tartibsiz muqobil pul oʻtkazma tarmoqlari past daromadli guruhlar orasida katta mashhurlikka ega".
"Shu tariqa topshirilgan naqd pul bevosita muammoli mamlakatga yoki, koʻproq ehtimol bilan, quruqlik yoʻli bilan chegaralar orqali tashilishi mumkin boʻlgan qoʻshni mamlakatlarga yetkazilishi mumkin. Chegaralar orqali va rasmiy bank sektoridan tashqarida harakatlanayotgan naqd pulni aniqlash va egallash qiyin. Katta muammo shundaki, Janubiy Afrikadagi keng diaspora uchun mablagʻlarni yoʻnaltirishga ishlatiladigan muqobil pul oʻtkazma tizimlarini ajratib koʻrish qiyin, chunki bu tizimlar roʻyxatdan oʻtmagan, tartibga solinmagan va rasmiy bank sektoridan tashqarida ishlaydi".