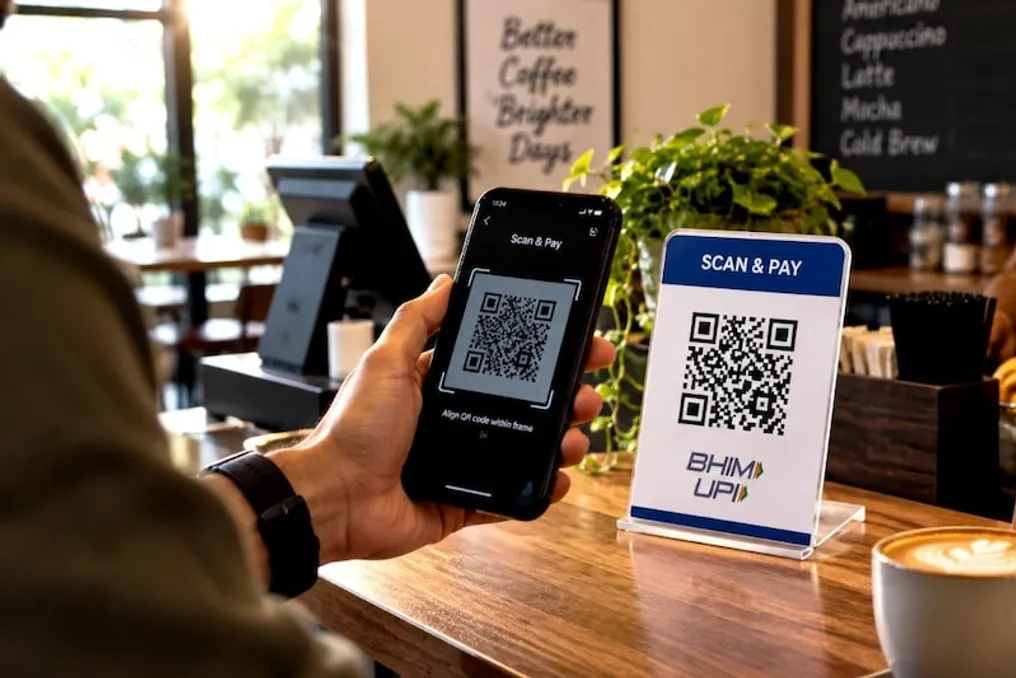
NPCIʼning Dilip Asbe yangi UPI MDR komissiyalari tuzilmasini kichik biznesni qoʻllab-quvvatlash uchun tushuntirdi
Batafsil
The times of India
timesofindia.indiatimes.com

NPCIʼning Dilip Asbe yangi UPI MDR komissiyalari tuzilmasini kichik biznesni qoʻllab-quvvatlash uchun tushuntirdi

UPI sotuvchilari uchun komissiyalarni bekor qilish Covid-19 pandemiyasi davrida tizimni joriy etishni tezlashtirgan boʻlsa-da, oʻsish surʼati sekinlashdi. TOI nashriga berilgan intervyuda Bosh direktor va boshqaruvchi direktor Dilip Asbe yangi komissiya tuzilmasi qanday qilib kichik tranzaktsiyalarni himoya qilayotganini, shu bilan birga kartali toʻlovlar uchun allaqachon komissiya toʻlayotgan yirik sotuvchilardan pul yigʻib olishini tushuntirdi. Bundan tashqari, isteʼmolchilar va kichik savdogarlarni himoya qilishga qaratilgan bir qator istisnolar mavjud.

NPCI birinchi yilda 13 000–15 000 milliard rupiya miqdorida yigʻishni prognoz qilmoqda, shu mablagʻning 5% kichik savdogarlarni qoʻllab-quvvatlashga yoʻnaltiriladi. Model muntazam ravishda koʻrib chiqiladi.

UPI uchun MDR toʻlovini joriy etish qarori qachon qabul qilindi va 2000 rupiya chegarasi hamda 0,4% MDR belgilash qanday qaror qabul qilindi? Skema muntazam ravishda koʻrib chiqiladimi? Avval P2M tranzaktsiyalari boshidan toʻlovga tortilardi va tizim global modelga amal qilib, P2P bepul, P2M esa debet va kredit kartalar, internet-bank yoki hamyonlar uchun belgilangan MDR dan sezilarli darajada past narxda amalga oshirilardi. 2020 yilda hukumatning nol MDR qarori Covid davrida UPI ning sotuvchilar orasida tez tarqalishiga yordam berdi.

Soʻnggi toʻrt yil ichida UPI ekotizimi – NPCI, banklar, fintech startaplari va Payments Council of India va IBA kabi sanoat tashkilotlari kiritilgan oʻzgarishlar orqali mamlakat, fuqarolar va sotuvchilar uchun uzoq muddatli qiymat yaratishi mumkin boʻlgan mustaqil tizimni taʼminlashga erishdi. UPI oʻsishi sekinlashdi va Hindiston Xitoy va Braziliya kabi mamlakatlarga nisbatan yetarli darajada kirib bormagan, chunki bu mamlakatlarda yosh aholining deyarli 90% kundalik raqamli toʻlovlardan foydalanadi, Hindistonda esa bu koʻrsatkich 40% ni tashkil etadi.

Shuning uchun, ayniqsa kam daromadli aholi qatlamlari orasida raqamli toʻlovlarni kengaytirish uchun investitsiyalar zarur. Komissiyalar asosan turli ishtirokchilarning UPI tranzaktsiyalarini qayta ishlash xarajatlarini hisobga olgan holda aniqlandi. Past qiymatli operatsiyalarga jazo beradigan maʼlum bir toʻlov modeli oʻrniga, katta tranzaktsiyalar marginli boʻlishi mumkin boʻlgan foiz tizimi tanlandi. Yuqori chek hajmlari, ammo past marginli baʼzi kategoriyalar chek hajmi qanday boʻlishidan qatʼi nazar, 5 rupiya fiksli toʻlov bilan qoldirildi, bu esa joriy etishni ragʻbatlantirishni davom ettiradi.

Normativ stavkalarni koʻrsak, ular QR toʻlovlar uchun jahon standartlariga deyarli mos keladi, ular istisnosiz shunga oʻxshash tarzda tortiladi, shu bilan birga bu toʻlovlar yirik sotuvchilardan debet yoki kredit kartalar orqali amalga oshiriladigan tranzaktsiyalar uchun tortiladigan toʻlovlardan sezilarli darajada pastroq qoladi.

Birinchi yilda taxminan 15 000 milliard rupiya yigʻilishi kutiladimi? Tizim barqarorlashish uchun vaqt talab qilishi mumkin. Ehtimol, birinchi yilda 13 000–15 000 milliard rupiya daromad yigʻiladi, ularning 5% kichik sotuvchi fondiga kichik savdogarlar orasida raqamli toʻlovlar oʻsishini ragʻbatlantirish uchun ajratiladi. Boshqaruv tegishli qoʻllanmalarni tez orada eʼlon qilishni rejalashtirmoqda.

Hukumat 20 000 milliard rupiya miqdoridagi xarajatlarni osongina qoplashi mumkinligi inobatga olinganda, toʻlovni tortish sababi nima? Ayniqsa, u oʻzining mehnatga asoslanmagan grantlar uchun minglab milliardlar sarflayotganida. Banklar, NPCI yoki RBI bu yukni ololmaydimi? Gʻoya kichik oʻyinchilarni yuklash emas, chunki MDR yigʻimining 80% dan ortigʻi 1000 milliard rupiyadan yuqori byudjetga ega korxonalardan kelishi kutilmoqda. Ularning aksariyati allaqachon kartalarni qabul qiladi va joriy tuzilma doirasida kartalar uchun ancha yuqori MDR toʻlaydi. Davlat fondlariga raqobatdosh talablar mavjud va bu ekotizimni subsidiyalarga bogʻliq boʻlmagan, oʻsish va innovatsiyalarni qoʻllab-quvvatlovchi barqaror qilishning eng yaxshi usuli hisoblanadi.

NPCI nodavlat tashkilotidir; olingan barcha foyda infratuzilmani yaratish, hisob-kitob kafolatlari uchun zaxiralarni, innovatsiyalar va barqarorlikka qayta kiritiladi. NPCI nafaqat yashab qolishi, balki keyingi 100 yil davomida gullab-yashnashi kerak.

Banklar UPI ekotizimini saqlash va kengaytirish uchun sezilarli investitsiyalarni davom ettirmoqda, bunda koʻpgina yirik banklarning yillik xarajatlari koʻpincha 2000 milliard rupiyadan oshadi. Shu bilan birga, 5000 rupiya naqd pulni yechish koʻpincha 50–100 ta UPI tranzaktsiyasi bilan almashtirilishi mumkin, bu raqamli toʻlovlarning miqyosini va samaradorligini taʼkidlaydi. Naqd puldan raqamli toʻlovlarga oʻtish, shubhasiz, naqd pulni qayta ishlash va ATM xizmatlarini taʼminlash xarajatlarini kamaytirish orqali iqtisodiy tejashni keltirib chiqaradi, ammo banklar ham ishonchli, xavfsiz va kengaytiriladigan UPI toʻlov infratuzilmasini yaratish va boshqarish uchun sezilarli xarajatlarni koʻtaradi.

Soʻnggi olti yil ichida butun ekotizim UPI ekotizimini saqlash va rivojlantirish uchun sezilarli xarajatlar qoplanmagan holda 75 000 milliard rupiyadan ortiq investitsiya qildi. Ushbu investitsiyalar va innovatsiyalar uzoq muddatda mamlakatga foyda keltiradi.

Isteʼmolchilar MDR yukini koʻtarishining oldini olish uchun nima qilinmoqda? NPCI QQSni koʻrib chiqishni taklif qiladimi? UPI ekotizimini boshqarish har yili taxminan 21 000 milliard rupiya talab qiladi va boshqaruv kichik savdogarlarni va past qiymatli toʻlovlarni himoya qilishga intiladi, bu kichik kompaniyalarga kapital jalb qilish va sarmoya kiritishga yordam beradi. Maqsad shuningdek ishtirokchilar sonini oshirish va raqobatni kuchaytirishdir. Natijada, odamdan odamga tranzaktsiyalar va 2000 rupiyagacha boʻlgan sotuvchilarga toʻlovlar, umumiy yoki takroriy tranzaktsiyalarga yuqori chegarasi boʻlmagan barcha muntazam toʻlovlar yoki AutoPay, shuningdek, oylik hisoblariga 1 lakh rupiyagacha pul oladigan kichik individual sotuvchilar MDR ga tortilmaydi. MDR ning katta qismi allaqachon kartalar qabul qiladigan sotuvchilardan hosil boʻlishi sababli, isteʼmolchi narxi MDR yigʻimlariga allaqachon kiritilgan, aks holda biz soʻnggi olti yil ichida sotuvchilar UPI va RuPay debet karta tranzaktsiyalari uchun katta chegirmalar taklif qilishini koʻrgan boʻlar edik. Biz platforma komissiyalari va sotuvchilar tomonidan mijozlardan toʻlovni tortishni taqiqladik. Biz buni ekotizim bilan birga muntazam ravishda koʻrib chiqishni rejalashtirmoqdamiz. QQS borasida, men izoh bera olmayman, chunki bu qaror Moliya vazirligi va QQS Kengashi tomonidan qabul qilinadi. Biroq, yirik sotuvchilar kirish QQS boʻyicha soliq kreditini eʼlon qilishlari mumkin.

Siz bu mablagʻlardan bozorni rivojlantirish uchun qanday foydalanishni taklif qilasiz? Banklar va boshqa xizmat koʻrsatuvchilar kredit kartalarida sodir boʻladiganidek, UPI tranzaktsiyalari uchun bonus ballarni taklif qilishlarini koʻrasizmi? Ushbu yigʻimlar maqsadi ekotizimning farovonligi, mustaqilligi va uning innovatsiya va qiymat yaratish qobiliyatiga erishishdir, bu esa oʻz navbatida UPI oʻsishiga xizmat qiladi. Bugungi kunda biz xarajatlarni yaxshi qoplaydigan toʻlov usullari yaxshiroq innovatsiyalar va funksiyalarga ega ekanligini kuzatamiz. Masalan, rejali toʻlovlar (EMI), mukofotlar va chegirmalar sotuvchilarning sotuvlarini oshirishga yordam beradi, ayniqsa elektronika kabi kategoriyalarda. Xarajatlarni qoplash boshlangandan soʻng, ekotizim yangi isteʼmolchilar va sotuvchilarni jalb qilish, koʻproq terminal oʻrnatish va yetarli darajada egallanmagan geografik hududlar va kategoriyalarda raqamlashtirish orqali faollikni oshirish uchun kuchli stimulyatsiya yaratadi. Oʻzgaruvchan vaqtlar va landshaftlar sharoitida bu ekotizimga kibersavdo va barqarorlikka proaktiv sarmoya kiritish imkonini beradi.

Tranzaktsiyalarni boʻlishadigan sotuvchilar va isteʼmolchilarni MDR 2000 rupiyadan oshmasligini nazorat qilishmi? Har qanday cheklov yoki past chegaraga ega siyosat bu ikkilamchi taʼsirlarga ega. Agar isteʼmolchi sotuvchi soʻroviga koʻra tranzaktsiyalarni boʻlishga tayyor boʻlsa, biz buni zarar deb bilmaymiz va shunga koʻra bunday tranzaktsiyalar uchun yuqori chegarani belgilamaymiz. Biz bu eng yaxshi holatda qisqa muddatli hodisa boʻlishi mumkin va oxir-oqibat isteʼmolchi tajribasi gʻalaba qozonadi deb hisoblaymiz. Biz dunyoda va Hindistonda koʻrganimiz shundaki, avvalo isteʼmolchi tanlovi raqamli toʻlovlarni boshqaradi.

Yangi tizim skemaning bir qator jihatlari boʻyicha chalkashlik keltirib chiqardi... Ha, lekin biz sanoat tashkilotlari va ekotizim ishtirokchilari bilan ishlaymiz, bu yerda aniqlik kiritish maqsad qilingan. Masalan, baʼzi odamlar MDRsiz 2000 rupiyadan past cheklovni kunlik limit sifatida, nafaqat bitta tranzaksiya uchun limit sifatida tushundilar, bu aslida toʻgʻri emas.

AQSh bosimi ostida qaror qabul qilingan degan ayblovlarga qanday javob berasiz? USTR UPI ning 30% bozor ulushini cheklash va NCMC ning boshqa raqobatdosh xalqaro sxemalarga kirish imkoniyatiga murojaat qiladi, bu adolatli va faktik nuqta boʻlib, biz bunga mamlakatning bunday qaror qabul qilish huquqi deb hisoblaymiz. Biz toʻlovlar yoki MDR haqida hech qanday havolalar topmadik va yuqorida aytganimdek, bu raqobatdosh kompaniyalar uni bepul saqlash uchun foydalidir.
Oʻxshash hikoyalar

UPI tranzaktsiyalari boʻyicha MDR komissiyasining joriy etilishi fintech kompaniyalari uchun yangi daromad manbai boʻlishi mumkin
Batafsil
yourstory.com

UPI tranzaktsiyalari boʻyicha MDR komissiyasining joriy etilishi fintech kompaniyalari uchun yangi daromad manbai boʻlishi mumkin

Investitsiya bozori, hukumat 2000 rupiyadan oshadigan UPI tranzaktsiyalari uchun sotuvchi diskont stavkasi (MDR) ni joriy etganidan soʻng, fintech kompaniyalari baholari haqida optimizm koʻrsatmoqda. Ijobiy oʻzgarishlar seshanba kuni Paytm aksiyalarining 7% ga oʻsishi bilan boshlandi.

Investorlar va sektor mutaxassislari yaqin choraklarda baholar ortishi mumkin deb hisoblaydilar, ammo aniq taʼsir keyinchalik aniq boʻladi. WEH Venturesning bosh hamkorining Dipak Gupta shuni taʼkidladi,ki, UPI MDR ning yaqinda joriy etilishi mavjud toʻlov bizneslarini yanada foydaliroq qilishlari mumkin. U qoʻshimcha qilib, endi investorlar toʻlovlarni boshqa moliyaviy mahsulotlarni mijozlarga sotishdan kelib chiqadigan kelajakdagi foyda kutish oʻrniga mustaqil biznes sifatida koʻrib chiqishi mumkin.

Hukumat sotuvchilar uchun 2000 rupiyadan yuqori UPI toʻlovlariga 0,4% komissiya belgiladi, bu toʻlovlar miqdori 75 000 rupiyadan yuqori boʻlgan tranzaktsiyalar uchun 300 rupiyaga cheklangan, bu esa katta raqamli toʻlovlar tizimini joriy etish doirasida amalga oshirilmoqda.

Fintech bozorini diqqat bilan kuzatib boruvchi savdogar va investor Meshach Manohar fikricha, MDR ning baholarga taʼsiri cheklangan boʻlishi mumkin. U avval fintech kompaniyalari UPI tranzaktsiyalarini bepul taklif qilishining asosiy sababi mijozlarning xaridlari haqidagi maʼlumotlarni yigʻish va ularning xarid modellarini tushunish ekanligini, bu maʼlumotlar keyinchalik kreditlar va boshqa moliyaviy xizmatlarni chipatlash uchun ishlatilishini tushuntirdi.

Manohar shuni taxmin qiladiki, yangi MDR kompaniyalarning daromad va foydasini biroz oshirishi mumkin, ammo bu ularning sof foydasiga sezilarli taʼsir koʻrsatishi ehtimoli kam. U faqat kichik foyda oshishini, ehtimol 0,5%–1% oraligʻida, ayniqsa birinchi ikki chorakda prognoz qilmoqda.

Fintech va toʻlov kompaniyalari bu rivojlanishni qabul qilsa-da, ekspertlar uning kelajak yoʻnalishlari haqida juda erta xulosalar chiqarishga qarshi ogohlantirishmoqda. Manohar shunday dedi, agar foydalanuvchi kredit karta kabi toʻlashga majbur boʻlsa, u UPI dan foydalanishni toʻxtatadi. U isteʼmolchilarning xatti-harakatlari bayram mavsumida aniq boʻlishini taʼkidladi, lekin buning uchun ikkita-uch chorak kutish kerak.

U shuningdek, UPI da 13% muammoli holatlar tufayli davlat banklari zarar koʻrmoqda va UPI ekotizimiga yangi yondashuvlar zarur ekanligini eslatdi.

Ekspertlar Paytm yoki Razorpay kabi fintech kompaniyalari qanday taʼsirlanishi haqida muhokama qilishni ham vaqtinchalik ertak deb bilishadi, chunki isteʼmolchi xatti-harakati noaniq. Biroq, Jefferies va Goldman Sachs kabi brokeraj firmalari Paytm va Pine Labs bu qadamdan sezilarli darajada foyda olishi mumkinligini koʻrsatishdi.

Jefferies maʼlumotlariga koʻra, sanoat potentsial ravishda 150 dan 180 milliard rupiy gacha daromad keltirishi mumkin, bu daromad emitentlar, toʻlov ilovalari, akkvayyerlar va banklar oʻrtasida taqsimlanadi. Jefferies UPI MDR dan kelib chiqqan potentsial oʻsishga tayangan holda Paytmning 28–29 moliyaviy yili boʻyicha foyda prognozlarini 10–12% ga oshirdi. Brokeraj firma chegirmalar va narx bosimi hisobga olingan holda 40 bazis punktli samarali daromad pulini taxmin qiladi va MDR dan kelib chiqqan dastlabki foydani aks ettirish uchun 27 moliyaviy yili foyda prognozini 18% ga oshirdi.

Ayni paytda Goldman Sachs Paytmning 28 moliyaviy yili uchun EBITDA ning 40–70% ga oʻsish potentsialiga ega deb hisoblaydi. Goldman Sachs baʼzi onlayn sotuvchilar allaqachon toʻlov vositalari uchun fiksatsiya yoki toʻlov plus toʻlovini ishlatayotganini taʼkidlaydi, bu sanoat uchun qoʻshimcha daromad pulini kamaytirishi mumkin, garchi ular Paytmning onlayn sotuvchilar orasidagi ulushini nisbatan past deb baholashsa ham. Goldman Sachs hisoboti shuni ham koʻrsatadiki, hisob-kitda eʼlon qilingan UPI MDR dan sanoat uchun taxminan 206 milliard rupiy atrofidagi potentsial daromad puli nazarda tutilgan.

Goldman Sachs Paytm boʻyicha 'Xarid qilish' reytingini saqlab qoldi va 12 oylik maqsadli narxni 1500 rupiy deb belgiladi, buni kuchli fundamental foyda oʻsishi va bozor ulushining davom etayotgan impulsiga asoslab, bu esa baholash koeffitsientlarini oshirishini qoʻllab-quvvatlaydi.

Emkay Global esa, konservativ 10 bazis punktli amalga oshirilgan stavka asosida, Paytmning 28 moliyaviy yilda UPI MDR dan 11,2 milliard rupiya daromad olishi mumkin deb baholaydi. Kompaniya Paytmning maqsadli narxini 2400 rupiygacha oshirdi, shu bilan birga 'Xarid qilish' reytingini saqlab qoldi, ushbu qoʻshimcha daromadlarning joriy qiymatini 434 milliard rupiya deb baholadi.

Taʼsir nafaqat toʻlov kompaniyalariga tegishli. IPO rejalarini tiklayotgan PhonePe qoʻshimcha daromad shaffofligidan foyda olishi mumkin, shu bilan birga Zerodha kabi brokerlar UPI maʼlum operatsiyalar uchun toʻlovli boʻlishi tufayli xarajatlarining oshishiga duch kelishi mumkin.

Jefferies taxminiga koʻra, 40 bazis punktli MDR dan taxminan 16 bazis punti emitent banklarga, 12 bazis punti akkvayyer banklarga, 8 bazis punti uchinchi tomon ilova provayderiga (TPAP) yoki toʻlov ilovasiga, va 4 bazis punti toʻlov xizmatlari provayder bankiga (PSP) yetib boradi. Bunday taqsimot yakunda yangi daromad pulining qaysi qismi alohida ishtirokchilarga yetib borishini belgilaydi.

NPCI UPI qoidalarini oʻzgartirdi: baʼzi sotuvchilar uchun yangi tariflar 15-oktabrdan boshlab amal qiladi
Batafsil
www.aajtak.in

NPCI UPI qoidalarini oʻzgartirdi: baʼzi sotuvchilar uchun yangi tariflar 15-oktabrdan boshlab amal qiladi

NPCI UPI bilan bogʻliq qoidalarga oʻzgarish kiritdi. 15-oktabrdan boshlab, tanlangan UPI foydalanuvchi sotuvchilari bilan amalga oshiriladigan tranzaksiyalar uchun yangi sotuvchi diskont stavkasi (MDR) tuzilmasi joriy etiladi.

Yangi qoidalarga koʻra, 2000 rupiy dan ortiq miqdordagi toʻlovlar uchun 0,4% komissiya yigʻiladi. Shu bilan birga, har qanday tranzaksiya uchun maksimal toʻlov taxmini 300 rupiyni tashkil etadi.

75000 rupiya yoki undan ortiq miqdordagi operatsiyalar uchun ham bitta tranzaksiya boʻyicha maksimal MDR 300 rupiya darajasida belgilandi. Biroq, mijozlar 2000 rupiygacha boʻlgan toʻlovlarni amalga oshirishda hech qanday toʻlov toʻlamaydilar.

UPI uchun komissiya kiritilishi: oddiy foydalanuvchilarni tegmaydigan qoidalar va shartlar
Batafsil
www.aajtak.in

UPI uchun komissiya kiritilishi: oddiy foydalanuvchilarni tegmaydigan qoidalar va shartlar

UPI koʻplab odamlarning kundalik hayotining ajralmas qismi boʻlib, sutdan va sabzavotlardan tortib onlayn xaridlar gacha boʻlgan hamma narsani sotib olishda yordam beradi. Shu munosabat bilan UPIga komissiyalarni kiritishning taʼsiri haqida savollar tugʻildi. Hukumat UPIda sotuvchi diskontlash stavkasini (MDR) joriy etish toʻgʻrisida qaror qabul qildi, bu 2026-yil 15-oktyabrdan boshlab kuchga kiradi.

Hindiston hukumatining moliyaviy departamenti (DFS) va Hindiston milliy toʻlov korporatsiyasi (NPCI) UPI orqali toʻlovlar uchun yangi MDR tuzilmasini eʼlon qildi. Jamiyat orasidagi asosiy qoʻrquv raqamli toʻlovlar amalga oshirilganda xarajatlarning ortishi mumkinligidir.

Kunlik tovarlarni, masalan, mahsulotlar, sut, sabzavotlar, ovqatlanish, taksi yoki internetda xarid qilish uchun UPI dan foydalanadigan oddiy foydalanuvchilar uchun UPI avvalgidek toʻliq bepul boʻlib qoladi. Doʻstlar yoki qarindoshlar oʻrtasidagi oʻtkazmalar (P2P) summa qanday boʻlishidan qatʼi nazar, mutlaqo bepul qoladi, bu 100 rupiya yoki 100 ming rupiya boʻlishi mumkin.

QR-kod yoki UPI ID skanerlash orqali doʻkonda yoki onlayn platformada toʻlov amalga oshirilganda, mijozdan hech qanday qoʻshimcha toʻlovlar talab qilinmaydi. Hukumatga toʻlov ilovalari, masalan, Google Pay, PhonePe, Paytm yoki BHIM, foydalanuvchilardan platforma uchun hech qanday yashirin yoki pullik toʻlovlar talab qilmasligi boʻyicha aniq koʻrsatma berilgan.

MDR (Merchant Discount Rate) — bu sotuvchi (merchant) raqamli toʻlovlarni qabul qilish uchun banklar va toʻlov xizmatlari provayderlari (masalan, PhonePe, Paytm, Google Pay) ga toʻlaydigan komissiya yoki toʻlovdir. Avval, 2020-yil yanvar oyidan boshlab, raqamli toʻlovlarni ragʻbatlantirish maqsadida UPI uchun MDR toʻliq nolga tushirilgan edi. Endi esa yangi qoidalar uni qayta joriy etishni nazarda tutadi.

Har qanday doʻkonda yoki sotuvchida 2000 rupiyagacha boʻlgan tranzaksiyalar uchun nol MDR amal qiladi, bu mijoz va sotuvchi uchun toʻlov yoʻqligini anglatadi. Agar toʻlov katta doʻkonda yoki savdo markazida 2000 rupiyadan oshsa, merchantga 0,4% miqdorda MDR hisoblanadi. Masalan, 3000 rupiyalik tranzaksiya uchun sotuvchi taxminan 12 rupiya, 5000 rupiyalik tranzaksiya uchun esa 20 rupiya toʻlaydi.

Katta korxonalar uchun MDR maksimal chegarasi belgilangan: 75 000 rupiya va undan yuqori miqdordagi toʻlovlar uchun maksimal toʻlov 300 rupiyaga cheklangan, tranzaksiya 100 ming yoki 500 ming rupiya boʻlishidan qatʼi nazar.

Sabzavot sotuvchilari, choyxona egalari, kichik mahsulot doʻkonlari va taksi haydovchilari kabi kichik tadbirkorlar QR-kodlardan faol foydalanadilar. Ularga sezilarli qoʻllab-quvvatlash berildi. QR-kod orqali oylik umumiy raqamli toʻlov hajmi 100 000 rupiyadan oshmaydigan kichik savdogarlar va sotuvchilar P2PM kategoriyasiga kiritildi. Ushbu sotuvchilar uchun barcha tranzaksiyalar uchun MDR toʻliq nolga (0%) teng boʻladi, hatto ular 2000 rupiyadan oshsa ham.

Maʼlumotlarga koʻra, Hindistondagi UPI orqali sotuvchilarning barcha tranzaksiyalarining 96% yoki undan ortigʻi 2000 rupiya yoki undan kam miqdordagi tranzaksiyalardir. Hukumat 95% dan ortiq kichik va oʻrta biznes egalari ushbu MDR toʻlovi doirasidan tashqarida qolishini hisoblaydi.

Poyezd chiptalari, yoqilgʻi quyish stansiyalari, sugʻurta va telekommunikatsiya kabi hayotiy muhim xizmatlar uchun foizli toʻlov oʻrniga 5 rupiya miqdoridagi fiksatsiya qilingan MDR mavjud. Bu shuni anglatadiki, agar foydalanuvchi UPI orqali 2000 rupiyadan yuqori miqdorda toʻlov bersa (masalan, mashinani 2500 rupiyaga quyish yoki 50 000 rupiyalik sugʻurta polisini toʻlash), merchant faqat 5 rupiyalik fiksatsiya toʻlovini toʻlaydi. Ushbu aniq stavka isteʼmolchilarga bilvosita yukni oʻtkazmasdan xarajatlarni barqarorlashtiradi.

Hukumat UPI orqali har oy milliardlab tranzaksiyalarni qayta ishlovchi tizim ulkan infratuzilmani talab qilishini taʼkidlaydi. Serverlarni kun davomida taʼminlash, kiberhujumlardan himoya qilish va firibgarlikni oldini olish — bu qimmatbaho jarayonlardir. Banklar va fintech kompaniyalari uzoq vaqtdan beri bu xarajatlarni qoplashni talab qilishmoqda. Ushbu kichik toʻlovlar bank va fintech sanoatini mustahkamlaydi.

Yigʻilgan umumiy MDR hajmining besh foizi maxsus rivojlanish fondiga yoʻnaltiriladi. Ushbu fond mamlakatning kichik shaharlari va qishloq hududlaridagi raqamli toʻlovlar tarmogʻini va infratuzilmasini mustahkamlash uchun ishlatiladi. Garchi hukumat UPIga komissiya kiritishdan bevosita daromad olmasa ham, barcha daromad raqamli toʻlovlar ekotizimi (banklar, toʻlov ilovalari va NPCI) oʻrtasida taqsimlanadi. Global brokeraj kompaniyalari Jefferies va Bernstein baholariga koʻra, katta tranzaksiyalar uchun MDR kiritilishi toʻlov sanoati uchun yillik taxminan 500 milliard rupiya daromad keltirishi kutilmoqda.

Mashhur