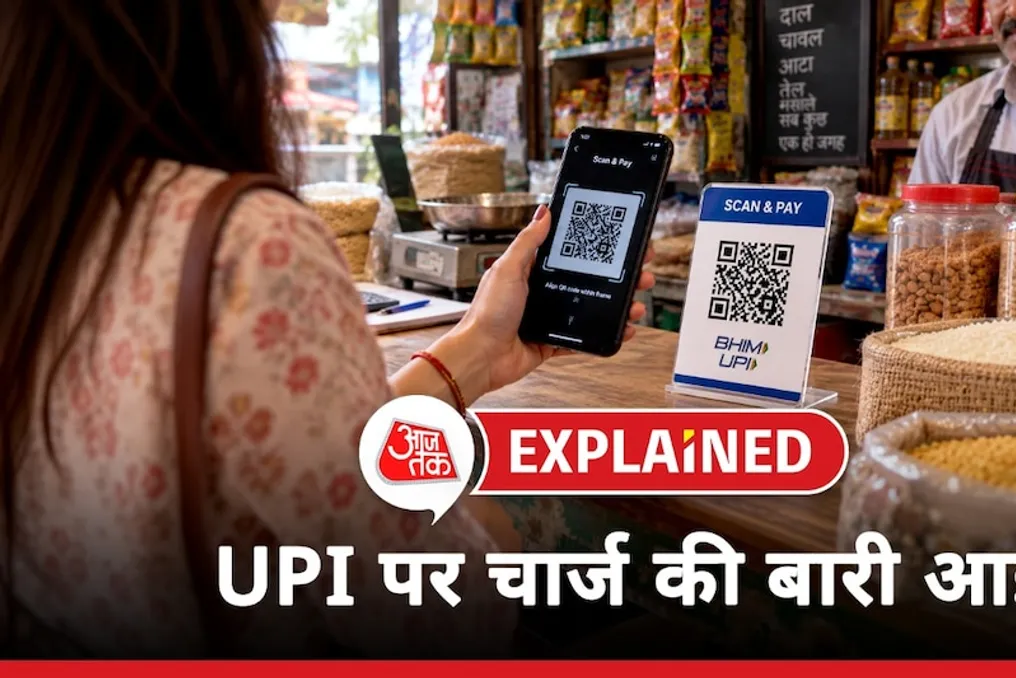
UPI dan foydalanilganda, bu doʻkonda mahsulot sotib olish yoki QR-kodni skanerlash orqali savdo markazida toʻlov qilish boʻyicha sezilarli oʻzgarishlar oktyabrning 15-idan boshlab amalga oshadi. Xususan, jismoniy shaxsdan sotuvchiga (Person-to-Merchant, P2M) 2000 rupiy dan ortiq miqdordagi toʻlovlarga sotuvchi chegirma stavkasi (Merchant Discount Rate, MDR) 0,4 foiz stavkasi qoʻllaniladi.
Muhim jihat shundaki, bu xaridor pul sarflashi kerak degani emas. Masalan, 5000 rupiya qiymatidagi tovarni UPI orqali sotib olsangiz, MDR 0,4 foiz, yaʼni 20 rupiya tashkil etadi. Biroq, bu summa mijoz tomonidan emas, balki sotuvchi (merchant) tomonidan toʻlanishi kerak.
75000 rupiya yoki undan ortiq umumiy tranzaksiyalar uchun MDR bitta operatsiya uchun maksimal 300 rupiya chegarasiga cheklanadi. Shu bilan birga, jismoniy shaxsdan boshqa jismoniy shaxsga (Person-to-Person, P2P) toʻlovlar summa qanday boʻlishidan qatʼi nazar bepul qoladi.
Hindiston hukumati ushbu qarorning tafsilotlarini tushuntirmoqda. Oktyabrning 15-idan boshlab P2M toʻlovlariga MDR komissiyasi qoʻllaniladi. 0,4% stavka 2000 rupiy dan ortiq P2M tranzaktsiyalarga qoʻllaniladi. Bu yerda isteʼmolchilar hech narsa toʻlamasligi kerak; bu komissiyani doʻkon egasi, savdogar yoki kompaniya qoplashi kerak.
Hukumat limit belgiladi: hatto siz savdogarga 75000 rupiya yoki undan ortiq toʻlasangiz ham, sotuvchi tranzaksiya uchun 300 rupiyadan ortiq toʻlash majburiyati yoʻq. P2P oʻtkazmalari summa qanday boʻlishidan qatʼi nazar toʻliq bepul. Bundan tashqari, 2000 rupiygacha boʻlgan tranzaktsiyalar toʻlovlardan ozod, bu esa P2M umumiy hajmining 95% dan ortigʻini tashkil qiladi.
Ayrim sektorlar uchun fiks belgilangan toʻlovlar mavjud: temir yoʻllari, telekommunikatsiya, sugʻurta, yoqilgʻi va qishloq xoʻjaligi resurslari kabi sohalarda 2000 rupiy dan ortiq tranzaktsiyalar uchun 5 rupiy fiks toʻlov olinadi. Shuningdek, davlat kommunal xizmatlari va taʼlim (masalan, elektr, suv, gaz hisob-fakturalari va maktab/universitetlarda oʻqish toʻlovi) uchun 2000 rupiy dan ortiq miqdorda 5 rupiy fiks toʻlov nazarda tutilgan.
Investitsiyalar bilan bogʻliq toʻlovlar uchun, masalan, bitim fondlari, qiymatli qogʻozlar va brokerlik xizmatlari, 0,02% ning pastroq stavkasi qoʻllaniladi, maksimal 300 rupiya cheklovi bilan. Barcha bu toʻlovlarni mijoz emas, balki merchant toʻlayotganini unutmang.
MDR (Merchant Discount Rate) — bu raqamli toʻlovni qayta ishlash uchun sotuvchidan (merchant) olinadigan toʻlovdir. MDR dan olingan mablagʻlar faqat UPI ekotizimasini rivojlantirishga yoʻnaltiriladi. Bu mablagʻlar infratuzilmani mustahkamlash, innovatsiyalar, kiberxavfsizlikni oshirish, UPI infratuzilmasini himoya qilish va mijozlarga xizmat koʻrsatishni yaxshilash uchun ishlatiladi. Hukumat MDR ning kredit yoki debet kartalar va hamyonlar kabi boshqa toʻlov usullariga nisbatan sezilarli darajada kam ekanligini taʼkidlaydi.
P2P toʻlovi bir kishi shaxsiy ehtiyojlari uchun boshqa odamga pul yuborganida sodir boʻladi. Masalan, agar siz doʻstingizga 4000 rupiya yoki qarindoshingizga 10000 rupiya topsangiz, bu P2P hisoblanadi, chunki qabul qiluvchi biznes operatori emas, balki jismoniy shaxsdir va u tovar yoki xizmat uchun toʻlov qabul qilmaydi.
P2M toʻlovi jismoniy shaxs tovar yoki xizmat uchun toʻlov qilganda yuzaga keladi. Masalan, agar siz Amazondan tovarlar uchun 3000 rupiya toʻlasangiz yoki restoranlarda kechki ovqat uchun toʻlasangiz, bu P2M hisoblanadi. Bu holatda qabul qiluvchi merchant boʻladi — tovar yoki xizmatlarni tijorat maqsadida sotuvchi shaxs yoki tashkilot. Merchant nafaqat yirik kompaniya, balki kichik mahalliy sotuvchi yoki yakka tartibdagi tadbirkor ham boʻlishi mumkin.
Kichik savdogarlar uchun maxsus shartlar mavjud: oyiga 100000 rupiyagacha pul oladigan kichik tadbirkorlar barcha tranzaktsiyalar boʻyicha nol MDR imtiyozidan foydalanadilar, yaʼni ular hukumatga toʻlashlari shart emas.
UPI ni boshqaruvchi NPCI tizimi qabul qiluvchi hisob turi tahlil qilib, P2P va P2M oʻrtasidagi farqni avtomatik aniqlaydi. Agar pul oddiy odamning (doʻst, oila yoki qarindosh) shaxsiy hisobiga yoki shaxsiy UPI ID ga tushsa, bu P2P sifatida tasniflanadi. Biroq, mablagʻlar roʻyxatdan oʻtgan hisobga yoki merchantning QR-kodiga tushsa, bu P2M sifatida tan olinadi.