Moliyaviy zoʻriqish janubiy afrikaliklar orasida moliyaviy farovonlik ortishiga qaramay stressga sabab boʻlmoqda
Batafsil
IOL
iol.co.za

Moliyaviy zoʻriqish janubiy afrikaliklar orasida moliyaviy farovonlik ortishiga qaramay stressga sabab boʻlmoqda

Insonning moliyaviy holati faqat uning daromadi yoki tejamlari bilan belgilanmaydi, balki u pul haqida qanday qabul qilishi, his qilishi va muloqot qilishi bilan ham belgilanishi kerak. Moliyaviy muammolar Janubiy Afrikadagi aholi orasida xavotir uygʻotmoqda, ularning oilaviy hayoti va ruhiy salomatligiga taʼsir qilmoqda, ammo soʻrovnomalarning toʻrttadan ortigʻi hali ham moliyaviy masalalarni muhokama qilishdan qochib turibdi.

Nedbankning eng soʻnggi Moliyaviy salomatlik indeksi (NedFinHealth Index) maʼlumotlariga koʻra, respondentlarning yarmidan ortigʻi, yaʼni 51% oʻz hayotidagi stressning asosiy sababi sifatida pul yoki moliyaviy masalalarni koʻrsatdi. Ushbu stressning oqibatlari bank hisobidan tashqariga chiqadi: respondentlarning 46% moliyaviy zoʻriqishning ruhiy salomatlikka yuqori yoki oʻrta darajada taʼsir qilishini, 45% - oilaviy hayotga, 43% - uyquga va 42% - oʻz-oʻzini baholashga taʼsir qilishini qayd etdi. Boshqa tadqiqotlar ushbu yilda bosim kuchayganini koʻrsatadi.

Hayotga taʼsiri

DebtBusters tomonidan oʻtkazilgan Money-Stress Tracker tadqiqoti, unda may va iyun oylarida deyarli 18 000 kishi ishtirok etdi, odamlarning 72% moliyaviy stressni boshdan kechirayotganini koʻrsatdi, bu oʻtgan yilgi 70% koʻrsatkichidan yuqori. Moliyaviy qiyinchiliklarga duch kelayotganlar orasida 92% bu ularning uy hayotiga taʼsir qilishini, 75% esa sogʻligʻiga taʼsir qilishini bildirdi. Xonadonlarning umumiy daromadidagi qarzdorlik ulushining oʻsishi kuzatilmoqda: DebtBusters respondentlarining yarmidan ortigʻi, yaʼni 53% oʻz sof daromadining 40% dan ortigʻini qarzni toʻlashga sarflagan, bu oʻtgan yilgi 48% ga nisbatan koʻpaygan.

Biroq, Nedbank tadqiqoti janubiy afrikaliklarning 40% dan ortigʻi hali ham pul haqida suhbatlashishdan qochayotganini aniqladi. Oʻz moliyaviy masalalarini muhokama qilishdan uyaladiganlar orasida 44% pulni shaxsiy masala deb biladi, 43% esa bunday suhbatlashish uchun yetarli mablagʻlari yoʻqligini aytadilar. Taxminan uchdan biri, yaʼni 31%, kimningdir oʻz qarzlari haqida bilmasligini xohlaydi, 27% esa oilalari odatda moliyaviy masalalarni muhokama qilmasligini qayd etdi.

Ochiq suhbat

Nedbank marketing direktori Khonsani Nobanda pul insonlarning farovonligiga, ularning munosabatlariga va kundalik tanlovlariga taʼsir qilishini taʼkidlaydi, lekin bu hali ham koʻplab janubiy afrikaliklar uchun muhokama qilishning eng murakkab mavzularidan biri boʻlib qolmoqda. U «pul haqida yanada konstruktiv suhbatlar ruhiy salomatlikni yaxshilashga, munosabatlarni mustahkamlashga va moliyaviy natijalarni yaxshilashga olib kelishi mumkin» deb taʼkidlaydi.

Janubiy afrikaliklarda moliyani boshqarishdagi yaxshilanish belgilari kuzatilmoqda: Nedbankning umumiy moliyaviy salomatlik koʻrsatkichi 2025 yilda 54,8 dan 56,4 gacha oshdi, soʻnggi uch yillik oʻsish tendensiyasini davom ettirdi. Bundan tashqari, moliyaviy yordam soʻrash bilan bogʻliq uyat 2024 yilga nisbatan 17,8% ga kamaygan.

Kelajakdagi noaniqlik

Biroq, kelajakka boʻlgan ishonch yaxshilanmagan. Uzoq muddatli moliyaviy maqsadlarga erishishga boʻlgan ishonch darajasi deyarli oʻzgarmay qoldi — 2025 yilda 44,5 ga qarshi 2024 yilda 44,9 edi, shu bilan birga moliyaviy rejalashtirish balli 57,6 dan 57,2 gacha pasaydi. Nobanda shuni yakunlaydi,ki, moliyaviy farovonlik faqat odamlar qancha pul ishlab topishi yoki tejashi bilan emas, balki ular pul haqida qanday fikrlashi, his qilishi va muloqot qilishi bilan ham shakllanadi. U qoʻshimcha qiladi: «Eng sogʻlom moliyaviy munosabatlar bu odamlar hech qachon qiyinchiliklarga duch kelmaydigan munosabatlar emas; bu kichik muammolar inqirozga aylanishidan oldin odamlar gaplashadigan, bir-birini tekshiradigan va yordam soʻraydigan munosabatlardir».

boolean
Oʻxshash hikoyalar

Kengayib borayotgan kapital narxi Markaziy Osiyo bozorlariga bosimni oshirmoqda
Batafsil
uzdaily.uz

Kengayib borayotgan kapital narxi Markaziy Osiyo bozorlariga bosimni oshirmoqda

AQSh, Yaponiya va boshqa rivojlangan mamlakatlardagi davlat obligatsiyalari daromadining oshishi global kapital narxining ortishiga olib kelmoqda. 2026-yil sentabrigacha AQShning 10 yillik xazinaviy obligatsiyalari daromadi taxminan 4,8%, Yaponiya 10 yillik davlat obligatsiyalari daromadi esa uch oʻn yillikda birinchi marta sentabrda 3% dan oshdi.

Bu hodisaning sabablari oʻxshash: inflyatsiya xavflari, yuqori neft narxlari, katta miqdordagi davlat qarz olish va markaziy banklar siyosatini qattiqlashtirish kutilayotganligi mavjud. Yaponiya uchun qoʻshimcha omil – Yaponiya Bankining pul-kredit siyosatini normalizatsiya qilishdir.

Global qarz bozorlari uchun oqibatlari

Global qarz bozorlari uchun bu xavflarni qayta baholash zarurligini anglatadi. Chunki deyarli xavfsiz AQSh yoki Yaponiya qiymatli qogʻozlari yuqori daromad taklif qilayotgani sababli, investorlar rivojlanayotgan bozorlarning obligatsiyalari uchun yuqori premium talab qilishni boshlaydilar. Natijada, yangi qarz oluvchilar yuqori foiz stavkalarini taklif qilishga majbur boʻladi, va allaqachon aylanayotgan obligatsiyalar qiymati pasayishi mumkin.

Shu bilan birga, baʼzi kapital rivojlanayotgan bozorlardan rivojlangan mamlakatlarga qaytishi mumkin. Yaponiya bu yerda maxsus rol oʻynaydi: ichki stavkalarning ortishi yapon banklari, sugʻurta kompaniyalari va boshqa yirik investorlar uchun xorijiy aktivlarni kamroq jozibador qiladi. Fitch reyting agentligi Yaponiya kapitalining koʻproq ichki bozorda qolishi ehtimoli borligini bildirgan.

Markaziy Osiyo mamlakatlari uchun xatarlar

Markaziy Osiyo mamlakatlari uchun asosiy xavf tashqi moliyalashtirishning qimmatlashib ketishidir. AQSh va dunyoda foiz stavkalari qancha uzoq yuqori boʻlsa, yangi yevroobligatsiyalar chiqarish va bozor qarzlarni qayta moliyalashtirish shuncha qiyinlashadi. Eng zaif qarz oluvchilar — bu sezilarli yangi qarzga muhtoj boʻlgan, katta tashqi valyuta qarzdorligi va zaif kredit reytingiga ega boʻlganlar.

Bundan tashqari, yuqori global stavkalar portfel kapitalining chiqib ketishi va AQSh dollari talabining ortishi tufayli mintaqaviy valyutalarga bosim oʻtkazishi mumkin. Biroq, Oʻzbekistondagi vaziyat nisbatan barqaror koʻrinadi va xavotir uygʻotmaydi. Mamlakatning tashqi davlat qarzdorligining katta qismi rasmiy kreditorlarga tegishli va uzoq muddatli toʻlov muddati mavjud boʻlib, bu qayta moliyalashtirish xavfi darajasini past ushlab turadi.

Xalqaro valyuta fondi (IMF) mamlakatdagi qarz inqiroz xavfini past deb baholaydi. 2026-yilda Oʻzbekiston dollarli yevroobligatsiyalari boʻyicha oʻrtacha premium 159 bazis punktni tashkil etgan. Ijobiy jihat shundaki, Oʻzbekistonning sumali suveren obligatsiyalari 30-sentabrdan boshlab J.P. Morgan GBI-EM indeksiga kiritilgan, bu xorijiy investorlar potensial bazasini kengaytiradi va global vaziyatning yomonlashuvini qisman qoplashi mumkin.

Shunday qilib, muallif bu Markaziy Osiyo obligatsiyalar bozoridagi inqiroz boshlanmagan, balki mintaqaning yanada qimmatroq kapital va investorlar tanlovi kuchaygan davrga oʻtishi deb hisoblaydi. Bozorlar ishonchli byudjetlarga, oʻrtacha darajadagi qarzga va jozibador real daromadga ega mamlakatlar uchun mavjud boʻlib qoladi, garchi moliyalashtirish narxi oshishi mumkin boʻlsa ham.

Janubiy Afrikadagi xoʻjaliklar asosiy ehtiyojlar narxining oshishi tufayli yashash xarajatlari inqirozi bilan yuzlashmoqda
Batafsil
iol.co.za

Janubiy Afrikadagi xoʻjaliklar asosiy ehtiyojlar narxining oshishi tufayli yashash xarajatlari inqirozi bilan yuzlashmoqda

Janubiy Afrikadagi xoʻjaliklar kommunal xizmatlar, transport va oziq-ovqatga sarflanadigan xarajatlar daromadlarining tobora katta qismini egallashi sababli oylik byudjetni boshqarishda jiddiy qiyinchiliklarga duch kelmoqda, bu yashash xarajatlari inqirozini oilalar uchun yashash imkoniyatiga borish jangiga aylantirmoqda.

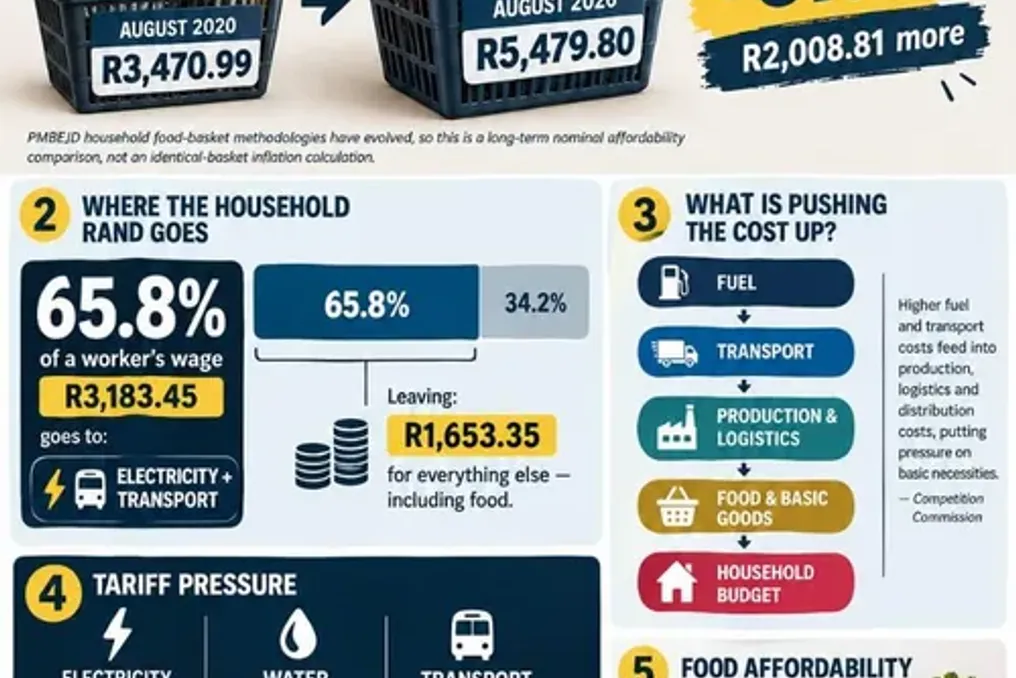
Xoʻjaliklarning qulayligi boʻyicha soʻnggi maʼlumotlar umumiy inflyatsiya darajasining pasayib ketayotgan koʻrinishiga qaramay, bu muammoni koʻrsatadi. Pietermaritzburg Iqtisodiy Adolat va Qadr-qimmatlik Guruhining (PMBEJD) maʼlumotlariga koʻra, avgust oyida oziq-ovqat savatining oʻrtacha qiymati R5 479.80 ni tashkil etdi. Bu summa iyul oyiga qaraganda 0.9% pastroq boʻlsa-da, bir yil avvaliga nisbatan 1.8% yuqori boʻlib qoldi. Kuzatilayotgan 44 ta mahsulotdan 19 tasi qimmatlashdi, 25 tasi esa arzonlashdi.

Guruh direktori Mervin Abrahamʼs shuni taʼkidlaydiki, oilalar daromad olmasdan, pulni belgilangan xarajatlar turiga taqsimlaydi: ovqat, elektr va transport. Ular avvalo chetga quturib boʻlmaydigan eng zarur narsalarni toʻlaydi.

Abrahamʼs taʼkidlaydiki: «Xoʻjaliklar daromad olmaydi va ovqat uchun belgilangan miqdorni ajratmaydi. Avvalo ular mutlaq ehtiyojlar uchun toʻlaydi: ijaraga yoki ipoteka, elektr, transport». U qoʻshimcha qiladiki, oziq-ovqat byudjeti faqat bu asosiy xarajatlar qoplanishidan keyin paydo boʻladi va u holda xarid qolgan mablagʻlar bilan amalga oshiriladi, bu esa koʻpincha kamroq va kamroq ozuqa sifatidagi oziq-ovqat sotib olishga olib keladi.

Guruh hisob-kitoblari qanchalik oz qolishini koʻrsatadi. Avgust oyida elektr va transportga R3 183.45 sarflangan, bu ishchi maoshining 65.8% ni tashkil etib, ovqat va boshqalar uchun R1 653.35 ni qoldirdi. Shu tariqa, qulaylik inqirozi nafaqat non, tovuq yoki makkajoʻxori narxi bilan bogʻliq, balki bitta daromad uchun bir nechta majburiy xarajatlar oʻrtasidagi raqobat bilan ham bogʻliq.

2026-yil avgust oyi boʻyicha Raqobat Komissiyasining hisobotida ham joriy bosim yoritilgan va yoqilgʻi narxlaridagi shokning benzinstansiyalardan ancha uzoqqa taʼsir koʻrsatayotgani haqida ogohlantirish berilgan. Komissiya 2026-yilning birinchi yarim yili geosiyosiy zoʻriqishlar va neftning global yetkazib berish zanjirlaridagi uzilishlar natijasida, valyuta kursining bosimi kuchaytirgan holda, «yoqilgʻi narxlarining sezilarli oʻsishi» bilan tavsiflanganini koʻrsatadi.

Komissiya yoqilgʻi va transport xarajatlarining oshishi nafaqat ishga borish safarlariga, balki butun iqtisodiyotdagi ishlab chiqarish, logistika va distribyutiv xarajatlarni oshirib, asosiy ehtiyojlar tovarlariga yuqori bosim oʻtkazayotganini qayd etadi. Komissiya vazifa hayotiy xizmatlarning moliyaviy barqarorligini xoʻjaliklar yuklamasi bilan muvozanatlashtirishdan iborat deb hisoblaydi, ayniqsa tariflar inflyatsiyadan tezroq oʻsayotgan va zaif aholi guruhlari kerakli yordamni samarali ololmagan vaqtda.

Ishchilar uchun muammo daromad narxlarining oʻsishiga mos kelish qobiliyati bilan bogʻliq. Janubiy Afrika Ittifoqi (UASA) vakili Abigail Moyo shuni bildirib, xoʻjaliklar allaqachon buzilish chegarasida turganini aytdi. U qoʻshimcha qilib, yoqilgʻi narxlarining oshishi Janubiy Afrikadagi oddiy aholiga moliyaviy bosimni yanada kuchaytiradi, chunki ularning byudjetlari allaqachon juda zoʻrlashgan.

Moyo javob berib, yechim ishchilarning oʻz-oʻzini oshgan xarajatlarni yutib olishida boʻlmasligini taʼkidladi. U eshitib, yoqilgʻi narxlarini tartibga solish UASA va uning shakar sektori aʼzolari tomonidan maosh va inflyatsiyaga mos keladigan imtiyozlarni oshirish uchun piketga chiqqanining sababi ekanligini bildirdi. U hukumatni yoqilgʻi va slat vergilari kabi narxlash mexanizmlarini qayta koʻrib chiqishga, ish beruvchilarni esa hayot xarajatlari oshishi sharoitida ishchilarning yashashi uchun zarur boʻlgan inflyatsiyaga bogʻliq maosh indekslashini tan olishga chaqirdi.

Pensiyalar oluvchilari maxsus bosimni his qilishmoqda. Durban, Wentworthdagi SASSA ofislari pensiyalar oluvchilari oylik nafaqa miqdorini R5 000 gacha oshirishni talab qilishmoqda, chunki joriy summa asosiy hayotiy ehtiyojlarni qoplamaydi. Pensiyalar oluvchilari uchun maksimal nafaqa R2 400, 75 yoshdan katta oluvchilar uchun esa R2 420 gacha oshadi. Pensiyalar oluvchisi Quinton Eri vaziyatni juda qiyin deb tasvirlaydi: «Biz 2400 rand bilan deyarli oʻzimizni taʼminlab olamiz. Bizning suv hisobimiz doimiy ravishda ortib bormoqda. Biz Sasa ga kelyapmiz, keyin baʼzan ikki, uch kun shu yerda oʻtirib qolamiz, chunki ular ishlamayapti. Hayot katta jangga aylandi. Siz hatto oladigan ovqatni sotib olib, isteʼmol qila olmaysiz. Biz sotib oladigan ovqat yetarli emas. Shuning uchun biz keyingi ovqat qayerdan kelishini xavotirda turamiz».

U shuningdek, goʻsht sotib olish ham hashamatga aylanganini taʼkidladi, chunki odamlar qoʻy goʻshti yoki mol goʻshtini qila olmasliklari sababli tovuq bilan oziqlanishga majbur boʻlishmoqda. Jamoatchilik faoliyati Jin Chodri pensiyalar oluvchilari boshqa oila aʼzolarini taʼminlash majburiyatlari bilan kurashishga majbur boʻlganini aytdi. U pensiya kamida ikki barobar oshirilishi kerakligini taʼkidladi, chunki ular oʻzlari bilan birga nabiralariga ham gʻamxoʻrlik qilishadi, kommunal hisoblar, ijaraga va oziq-ovqatga ega.

Jay C Alex tomonidan «Janubiy Afrika pensiyalarini qoʻllab-quvvatlang, qadr-qimmat va hurmatni tiklash uchun» nomli suhbat (petition) oʻtkazilgan boʻlib, u ochlik, dori-darmonlar va elektr energiyasi yetishmovchiligi bilan kurashayotgan pensiyalar oluvchilarga qoʻllab-quvvatlashni kuchaytirish chaqirigʻi bilan 33 000 dan ortiq tasdiqlangan imzo yigʻdi.

Natijalar bolalarga ham tegishli. Guruh yetti kishilik oila uchun asosiy ozuqa savatini avgust oyida R6 597.25 ga baholagan, bir bola uchun asosiy ozuqa ratsionini taʼminlashning oʻrtacha qiymati esa R961.96 ni tashkil etgan, shu bilan birga bolalar nafaqasi R580 ni tashkil etadi. Abraham qoʻshimcha qilib, xoʻjaliklar oziq-ovqatdan voz kechishga majbur boʻlganda, oqibatlar oylik oziq-ovqat hisobidan ancha keng tarqalishini ogohlantirdi. U buni bolalar besh yoshgacha boʻlgan davrda boshlanadigan avlodlararo kambagʻallik qufqa sifatida tasvirladi. Uning fikricha, yengillik faqat oziq-ovqat narxining pasayishi bilan kelmaydi; sotib olinadigan ovqat miqdoriga sezilarli taʼsir elektr va transport narxining pasayishi bilan bogʻliq boʻladi.

Mashhur